
انتخاب شرکت حسابرسی و تعیین مسئول گزارش
برای انتخاب شرکت حسابرسی، ابتدا هدف بررسی، دوره مالی و استفادهکننده گزارش را مشخص کنید. سپس نام صادرکننده، صلاحیت مرتبط و دامنه مسئولیت او را بررسی کنید. برای مطرحکردن نیاز حسابرسی کسبوکار خود با شرکت حسابداری محاسبان تلاشگر خبره تماس بگیرید؛ نقش مجموعه و مسئول اجرای هر بخش باید پیش از توافق روشن باشد.
انتخاب دامنه حسابرسی
نیاز به حسابرسی ممکن است از بررسی صورتهای مالی، ارزیابی کنترلهای داخلی یا درخواست یک استفادهکننده مشخص آغاز شود. پیش از توافق، هدف بررسی، دوره مالی، نوع گزارش و مسئول صدور آن را روشن کنید. شرح مدارک و خروجی هر نوع بررسی در صفحه خدمات حسابرسی آمده است.
برای دریافت مشاوره اولیه رایگان و برآورد هزینه حسابرسی، همین حالا با ما تماس بگیرید
شرکت حسابرسی
شرکت حسابرسی به شرکتهایی اطلاق میشود که خدمات حسابرسی ، تهیه صورتهای مالی ، تهیه و اخذ گزارش حسابرسی را به شرکت ها ، افراد حقیقی و حقوقی ارائه میدهند. موسسه حسابرسی یک نهاد حرفهای مورد تایید جامعه حسابداران رسمی است که خدمات حسابرسی و ارزیابی صورتهای مالی و اطلاعات مالی و تهیه گزارش حسابرسی را به افراد، شرکتها و سازمانها ارائه میدهد. این موسسات شامل تیمی از حسابرسان و متخصصان مالی هستند که وظیفه بررسی و ارزیابی صورتهای مالی و سیستم ها و فرآیندهای مالی و مالیاتی را بر عهده دارند. هدف اصلی این موسسات ، بررسی صحت و دقت اطلاعات مالی و اطمینان از رعایت استانداردها ، قوانین مربوطه و افشای اطلاعات با اهمیت است. گزارش حسابرسی به پیوست صورتهای مالی حسابرسی شده و یادداشتها آن مورد توجه مدیران ، سهامداران ، شرکاء ، بانکها ، موسسات تامین مالی ، سازمان امور مالیاتی می باشد. یک موسسه حسابرسی صرفا به صورت مستقل فعالیت می کند.
حسابرسی یک ابزار کلیدی برای اطمینان از صحت اطلاعات مالی و افزایش شفافیت در هر نوع کسبوکاری است. نیاز به حسابرسی بستگی به نوع صنعت، اندازه شرکت و الزامات قانونی دارد.
چرا انتخاب شرکت حسابرسی مناسب اینقدر اهمیت دارد؟
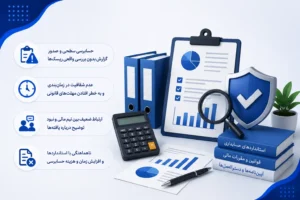
- بسیاری از مدیران، حسابرسی را در آخرین لحظه و با کمترین توجه انتخاب میکنند—در حالیکه این تصمیم میتواند اثر مستقیمی روی اعتبار شرکت نزد بانکها، سهامداران و سازمان مالیاتی داشته باشد. مشکل اول این است که خیلی از شرکتهای حسابرسی، فقط به دنبال صدور سریع گزارش هستند، بدون بررسی واقعی ریسکهای مالی شرکت؛ نتیجه چنین حسابرسی سطحی، گزارشی است که در بازبینیهای بعدی بانک یا مجمع زیر سوال میرود.
- مشکل دوم، نبود شفافیت در زمانبندی است. حسابرسی شرکت اگر دیر شروع شود یا در میانه کار متوقف بماند، میتواند مهلتهای قانونی مجمع یا ارسال اظهارنامه مالیاتی را به خطر بیندازد. مشکل سوم، ارتباط ضعیف بین موسسه حسابرسی و تیم مالی داخلی شرکت است؛ وقتی حسابرس فقط مدارک را دریافت میکند و توضیحی درباره یافتهها نمیدهد، شرکت از فرصت اصلاح مشکلات مالی پیش از تصویب نهایی گزارش محروم میماند.
- مشکل چهارم که بهویژه در شرکتهای در حال رشد دیده میشود، ناهماهنگی بین دفاتر حسابداری و استانداردهای موردنیاز حسابرسی است؛ اگر ثبت اسناد حسابداری از ابتدا مطابق اصول حسابداری استاندارد انجام نشده باشد، فرآیند حسابرسی طولانیتر و پرهزینهتر میشود. انتخاب یک موسسه حسابرسی که از همان ابتدا این هماهنگی را در نظر بگیرد، از بسیاری از این مشکلات پیشگیری میکند و هزینه نهایی حسابرسی را نیز کنترلپذیرتر میسازد.
نقش حسابرسی در اعتبار و سلامت مالی شرکت
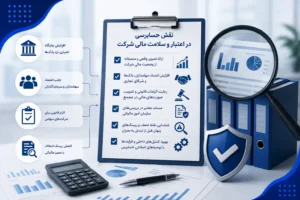
- حسابرسی فقط یک بررسی حسابداری نیست؛ یک لایه اطمینان مستقل است که نشان میدهد صورتهای مالی شرکت، تصویری واقعی و منصفانه از وضعیت مالی ارائه میدهند. برای سهامداران، بانکها، شرکای تجاری و حتی خریداران احتمالی در آینده، گزارش یک شرکت حسابرسی معتبر، سیگنال روشنی از قابلاعتماد بودن اطلاعات مالی شرکت است.
- از منظر قانونی نیز، بسیاری از شرکتهای سهامی موظف به حسابرسی سالانه هستند و بدون گزارش حسابرس، تصویب صورتهای مالی در مجمع عمومی ممکن نیست. علاوه بر این، سازمان امور مالیاتی در بسیاری از موارد، گزارش حسابرسی را بهعنوان مستندی معتبر برای بررسی اظهارنامه در نظر میگیرد؛ حسابرسی دقیق میتواند احتمال اختلاف با ممیز مالیاتی را کاهش دهد.
- از منظر مدیریتی، فرآیند حسابرسی شرکت فرصتی است تا نقاط ضعف کنترلهای داخلی، خطاهای ثبت اسناد یا ریسکهای پنهان مالی شناسایی شوند—پیش از آنکه به مشکل بزرگتری تبدیل شوند. بسیاری از مدیران، خروجی واقعی حسابرسی را نه در گزارش نهایی، بلکه در توصیههای اصلاحی حسابرس درباره فرآیندهای داخلی شرکت پیدا میکنند. همین موضوع است که تفاوت بین یک بررسی سطحی و همکاری با یک موسسه حسابرسی حرفهای را مشخص میکند.
- رعایت استانداردهای حسابرسی نیز نقش تعیینکنندهای در قابلاتکا بودن گزارش نهایی دارد. حسابرسی که بر پایه نمونهگیری تصادفی، بررسی مستندات پشتیبان و ارزیابی رویههای داخلی شرکت انجام شود، اعتبار بسیار بالاتری نسبت به بررسی سرسری دارد. برای همین، پیش از انتخاب هر موسسه حسابرسی، پرسیدن این سوال ساده منطقی است: تیم حسابرسی چگونه شواهد خود را جمعآوری میکند و چه مستنداتی برای اثبات هر یافته نگهداری خواهد شد؟ موسسهای که پاسخ روشن و مستندی به این سوال دارد، معمولاً کیفیت بالاتری از حسابرسی ارائه میدهد
وظایف و خدمات شرکت حسابرسی عبارتند از:
- حسابرسی صورتهای مالی : بررسی و ارزیابی اسناد ، سیستم های مالی و صورتهای مالی یک شرکت ، سازمان ، بنگاه اقتصادی و حتی موسسات خیریه به منظور اطمینان از صحت و دقت آنها و تطابق آن با استانداردهای حسابداری و افشای اطلاعات با اهمیت آن .
- حسابرسی داخلی : ارزیابی فرآیندهای داخلی یک سازمان برای شناسایی نقاط ضعف و پیشنهاد بهبودها به منظورافشای تخلفات احتمالی ، اصلاح فرآیندها ، افزایش کارایی و کاهش ریسکها .
- حسابرسی مالیاتی : بررسی و ارزیابی فرآیندها و اسناد مالی به منظور رعایت قوانین مالیاتی و ارائه مشاوره در زمینه برنامهریزی مالیاتی.
- حسابرسی رعایت یا حسابرسی تطابق : ارزیابی اسناد و مدارک مالی یک شرکت ، سازمان یا بنگاه اقتصادی به منظور تطابق آن با قوانین و مقررات خاص مربوط به یک صنعت یا حوزه فعالیت
- حسابرسی عملیاتی : ارزیابی و بررسی اسناد و مدارک مالی مربوط به یک پروژه خاص یا کل فرآیند تجاری شرکت برای اطمینان از استفاده بهینه از منابع و دستیابی به اهداف پروژه و پاسخ به این سوال که این پروژه یا فعالیت تجاری شرکت صرفه اقتصادی ، کارآیی و اثر بخشی لازم را دارد؟
- مشاوره مالی : ارائه مشاوره در زمینه بهینه سازی و بهبود فرآیندهای مالی ، کاهش هزینهها ، افزایش کارایی ، مدیریت ریسک و پیادهسازی سیستمهای کنترل داخلی
اهداف شرکت ها حسابرسی
- افزایش شفافیت مالی : کمک به شرکت های بورسی ، شرکت های سهامی عام ، سازمانهای اقتصادی و غیر اقتصادی در ارائه اطلاعات مالی دقیق و شفاف به ذینفعان
- ایجاد اعتماد : ایجاد اعتماد بین سرمایهگذاران ، اعتباردهندگان مالی ، سهامداران ، پیمانکاران ، تامین کنندگان و سایر ذینفعان نسبت به اطلاعات مالی و عملکرد شرکت ، سازمان ، بنگاه اقتصادی و حتی موسسات خیریه .
- شناسایی ریسک های مالی : شناسایی و ارزیابی نقاط ضعف ، ریسک های مالی به همراه برآورد شدت ریسک ها و تعداد آنها و ارائه راهکارهایی برای بهبود و مدیریت آنها
رعایت قوانین : اطمینان از اینکه فرآیندهای مالی و حسابداری عملیاتی شرکت ، بنگاه اقتصادی یا سازمان با قوانین و مقررات مالیاتی و استانداردهای حسابداری سازگار بوده و به تمامی قوانین ، مقررات و آیین نامه های داخلی ، بالادستی ، مالی و مالیاتی پایبند هستند. - یک شرکت حسابرسی یا موسسه حسابرسی معمولاً از حسابداران رسمی (CPA) یا حسابرسان مستقل تشکیل شدهاند که دارای تخصص و تجربه لازم در زمینههای مختلف حسابرسی هستند.
برای بررسی نام مؤسسه صادرکننده، به فهرست مؤسسات رسمی در سایت جامعه حسابداران رسمی ایران مراجعه کنید. تصویر نمونه کارت، جایگزین استعلام صلاحیت ارائهدهنده نیست.
مزایای همکاری با یک شرکت حسابرسی حرفهای
همکاری با یک موسسه حسابرسی معتبر، فراتر از دریافت یک گزارش امضاشده است و مزایای ملموسی برای کسبوکار شما دارد؛ مزایایی که در بسیاری از موارد، اثر خود را نه فقط در روز مجمع، بلکه در تصمیمهای روزمره مدیریت شرکت نشان میدهند.
- اعتبار نزد بانکها و سرمایهگذاران: گزارش حسابرسی معتبر، شانس تأیید تسهیلات بانکی و جلب اعتماد سرمایهگذار را بهطور محسوسی افزایش میدهد.
- کاهش ریسک مالیاتی و حقوقی: حسابرسی دقیق، خطاهای احتمالی در صورتهای مالی را پیش از رسیدن به مرحله بازرسی مالیاتی شناسایی و اصلاح میکند.
- شفافیت برای سهامداران: در شرکتهای با چند سهامدار، گزارش یک شرکت حسابرسی مستقل، از اختلافنظر درباره وضعیت مالی جلوگیری میکند.
- شناسایی نقاط ضعف کنترل داخلی: حسابرسان در جریان بررسی، اغلب ضعفهای فرآیندی را شناسایی میکنند که مدیریت داخلی از آن غافل بوده است.
- آمادگی برای تصمیمهای بزرگ: پیش از فروش شرکت، ادغام یا جذب سرمایهگذار استراتژیک، وجود سوابق حسابرسیشده اعتبار مذاکره شما را بالا میبرد.
- رعایت الزامات قانونی مجمع: بسیاری از مجامع عمومی بدون ارائه گزارش حسابرس، رسمیت قانونی برای تصویب صورتهای مالی ندارند؛ همکاری با یک شرکت حسابرسی، این الزام را بهموقع و بدون دردسر برطرف میکند.
- اعتبار برای مناقصات و قراردادهای بزرگ: بسیاری از مناقصات دولتی و قراردادهای بزرگ خصوصی، صورتهای مالی حسابرسیشده را بهعنوان یکی از شرایط اولیه ارزیابی توان مالی شرکت درخواست میکنند؛ نبود چنین گزارشی میتواند شرکت را از رقابت در این فرصتها خارج کند
ویژگی یک موسسه حسابرسی خوب
موسسات حسابرسی یا شرکت های حسابرسی برتر مانند هر شرکت و سازمانی یکسری ویژگی های عمومی در ساختار سازمانی ، فرآیندهای مدیریتی باید داشته باشند. علاوه بر این ویژگی های عمومی ، ویژگیهای یک موسسه حسابرسی خوب شامل موارد زیر است:
- تخصص و تجربه : موسسه باید دارای کارشناسان و حسابرسان با تجربه و متخصص در زمینههای مختلف حسابرسی باشد.
- گواهینامهها و مجوزها : موسسه باید دارای مجوزهای لازم از مراجع قانونی و حرفهای باشد و حسابرسان آن نیز باید گواهینامههای معتبر داشته باشند. از جمله مجوزی که باید حسابرسان آن را اخذ کنند ، عضویت در جامعه حسابداران رسمی با عنوان حسابدار رسمی می باشد. اخذ این مجوز مستلزم شرکت در آزمون رسمی و اخذ نمره قبولی در آن است. همچنین شرکتهای بورسی صرفا ملزم به استفاده خدمات حسابرسی مورد تایید و به اصطلاح ” حسابرس معتمد ” سازمان بورس و اوراق بهادار هستند.
- اخلاق حرفهای : رعایت اصول اخلاقی و حرفهای در انجام کارها، از جمله رازداری ، حفظ اسرار شرکت ، سازمان و بنگاه اقتصادی که حسابرسی آن را انجام می دهد و استقلال از مهمترین و بدیهی ترین مسائل است.
- کیفیت خدمات : موسسه حسابرسی باید بتواند خدمات با کیفیت بالا ارائه دهد و به استانداردهای حسابرسی پایبند باشد.
- نوآوری و فناوری : استفاده از فناوریهای نوین و ابزارهای پیشرفته ، سیستمهای اطلاعاتی و نرم افزارهای به روز برای بهبود فرآیند حسابرسی و تجزیه و تحلیل دادهها .
- پشتیبانی و مشاوره : ارائه مشاورههای مالی و مدیریتی به مشتریان به منظور بهبود عملکرد مالی آنها.
- شفافیت : ارائه گزارشات واضح و قابل فهم به مشتریان و ذینفعان .
- تعهد به زمانبندی : توانایی انجام کارها در زمان مقرر و ارائه گزارشات به موقع.
- روابط قوی با مشتریان : ایجاد ارتباطات مثبت و پایدار با مشتریان و درک نیازهای آنها.
- آموزش مداوم : سرمایهگذاری در آموزش و توسعه مهارتهای کارکنان برای بهروز نگه داشتن دانش فنی و حرفهای.
- این ویژگیها موجب می شود یک شرکت حسابرسی یا موسسه حسابرسی را از دیگر همکارانش متمایز کند و توجه به این ویژگی های میتوانند به شما در انتخاب یک موسسه حسابرسی مناسب کمک کند و اطمینان حاصل کنید که خدمات مورد نیاز با کیفیت مطلوب ارائه میشود.
چه شرکتهایی اجبار قانونی برای ارائه صورتهای مالی حسابرسی شده دارند؟
حسابرسی به عنوان یک فرآیند بررسی و ارزیابی دقیق اطلاعات مالی و عملیاتی، برای انواع مختلف شرکتها و سازمانها ضروری است. براساس قانون استفاده از خدمات تخصصی و حرفهای حسابداران ذیصلاح به عنوان حسابدار مصوب 1372 و آییننامه اجرایی تبصره ۴ آن اشخاص حقوقی ذیل مکلفند حسب مورد “حسابرس و بازرس قانونی” یا “حسابرس” خود را از میان مؤسسات حسابرسی که عضو جامعه حسابداران رسمی ایران میباشند، انتخاب نمایند. براساس همین قانونی شرکت های زیر موظف به انجام حسابرسی و اخذ گزارش حسابرسی از موسسات حسابرسی هستند:
1- شرکتهای پذیرفته شده یا متقاضی پذیرش در بورس اوراق بهادار و شرکت های تابعه و وابسته به آنها .
2- شرکتهای سهامی عام و شرکت های تابعه و وابسته به آنها.
3- بانک ها ، مؤسسات و شرکت های بیمه و همچنین شرکت های دولتی و مؤسسات و سازمانهای انتفاعی دولتی، مراکز تهیه و توزیع وابسته بهوزارت بازرگانی ، بنیاد مستضعفان و بنیاد شهید و سایر نهادهای انقلاب اسلامی و مؤسسات و شرکتهای تحت پوشش آنها و شرکتها و کارخانجات و مؤسساتی که صرفنظر از چگونگی مالکیت سرمایه آنها به موجب قوانین و مقررات مربوط توسط مدیریت منتخب دولت و یا تحت پوششدستگاههای اجرایی اداره میشوند و سایر دستگاههای عمومی که طبق اساسنامه و مقررات مورد عمل مکلف به تعیین بازرس قانونی و انجامحسابرسی میباشد. و شرکتها ، مؤسسات و دستگاههایی که در مجموع بیش از ۵۰% سرمایه آنها به طور مستقیم و یاغیر مستقیم متعلق به دستگاههای ، موسسات و شرکتهای ذکر شده باشد. ( مطابق با قانون اساسنامه سازمان حسابرسی )
4- شعب و دفاتر نمایندگی شرکتهای خارجی مطابق با قانون اجازه ثبت شعبه و نمایندگی شرکتهای خارجی در ایران ثبت شده اند.
5- مؤسسات و نهادهای عمومی غیر دولتی و شرکتها ، سازمانها و مؤسسات تابعه و وابسته به آنها.
6- شرکت های سهامی خاص و سایر شرکت ها و همچنین مؤسسات انتفاعی غیرتجاری.
7- شرکت ها و مؤسسات تعاونی و اتحادیه های آنها.
8- اشخاص حقیقی که طبق مقررات قانونی مربوط، مکلف به نگهداری دفاتر قانونی هستند
9- مشمولین ماده 272 قانون مالیاتهای مستقیم با توجه به سقف اعلام شده توسط سازمان امور مالیاتی
10- در صورت اخذ تسهیلات و به درخواست بانک ، موسسات سرمایه گذاری یا موسسات تامین مالی
چه شرکتهایی به خدمات حسابرسی نیاز دارند؟
نیاز به حسابرسی محدود به شرکتهای بزرگ بورسی نیست؛ طیف گستردهای از کسبوکارها به دلایل مختلف به این خدمت نیاز پیدا میکنند. برای شرکتهای پذیرفتهشده در بورس، معمولاً باید حسابرسی توسط یکی از موسسات درجشده در لیست موسسات حسابرسی معتمد بورس انجام شود؛ اما بسیاری از شرکتهای غیربورسی نیز، بدون چنین الزام خاصی، به دلایل بانکی یا مدیریتی به حسابرسی نیاز دارند.
شرکتهای سهامی خاص و عام: بر اساس الزامات قانونی، این شرکتها معمولاً باید صورتهای مالی خود را هرساله توسط یک شرکت حسابرسی بررسی کنند تا مجمع بتواند آنها را تصویب کند.
شرکتهای در حال جذب سرمایه یا تسهیلات بانکی: بانکها و سرمایهگذاران، پیش از تصمیمگیری، معمولاً درخواست حسابرسی شرکت را برای اطمینان از صحت اطلاعات مالی مطرح میکنند.
شرکتهایی که در حال ادغام یا فروش هستند: حسابرسی شرکت ها در این مرحله، پایهای برای مذاکره منصفانه بر اساس ارزش واقعی داراییها و بدهیها فراهم میکند.
شرکتهای خانوادگی در حال گذار مدیریتی: وقتی مدیریت شرکت بین اعضای خانواده یا شرکا منتقل میشود، گزارش یک موسسه حسابرسی مستقل، از سوءتفاهم درباره وضعیت مالی جلوگیری میکند.
شرکتهایی با سهامداران متعدد: هر جا چند نفر منافع مالی مشترک دارند، وجود یک ارزیابی مستقل و بیطرف از وضعیت مالی، اعتماد بین شرکا را حفظ میکند.
اگر کسبوکار شما در هر یک از این موقعیتها قرار دارد و دفاتر قانونی شما آماده بررسی است، همکاری با یک شرکت حسابرسی تهران که هم به مقررات محلی و هم به استانداردهای حسابرسی مسلط است، گام بعدی منطقی است. نکته مهم این است که هرچه این تصمیم زودتر گرفته شود، زمان بیشتری برای آمادهسازی مستندات و اصلاح احتمالی رویههای داخلی وجود خواهد داشت؛ برخلاف تصور رایج، حسابرسی خوب چیزی نیست که بشود در آخرین هفتههای پیش از مجمع با عجله انجام داد.
تبعات عدم حسابرسی شرکتهای مشمول
شرکت ها ، سازمانها و اشخاص حقیقی که طبق قانون مشمول انجام حسابرسی هستند در صورت عدم انجام حسابرسی ، تبعاتی برای مدیر عامل و اعضای هیئت مدیره در پی خواهد داشت که با توجه به نوع مالکیت ، سهامداران و فعالیت شرکت متفاوت می باشد. شرکتهای دولتی ملزم انجام حسابرسی هستند و این حسابرسی توسط سازمان حسابرسی انجام می شود.
برخی شرکتها مانند شرکت های بیمه ، بانکها و … در صورت عدم انجام حسابرسی ، مجوز فعالیت آنها لغو می شود.
اما شرکت ها و بنگاه های اقتصادی مشمول ماده 272 قانون مالیاتهای مستقیم مشمول جریمه خواهند شد. جریمه عدم ارایه صورت های مالی حسابرسی شده موضوع ماده ۲۷۲ قانون مالیاتهای مستقیم ، معادل ۲۰ ٪ مالیات قطعی متعلق در آن سال می باشد. البته جریمه مذکور در راستای ماده ۱۹۱ قانون مالیات های مستقیم قابل بخشودگی می باشد.
حدنصاب الزام تهیه و ارائه صورتهای مالی حسابرسی شده به سازمان امور مالیاتی
جدول حد نصاب الزام تهیه و ارائه صورتهای مالی حسابرسی شده موضوع ماده 272 قانون مالیاتهای مستقیم برای سالهای مختلف
| سال | جمع درآمد ناخالص | جمع دارایی ها |
| ارقام به میلیارد تومان | ارقام به میلیارد تومان | |
| 1396 | 5 | 8 |
| 1397 | 5 | 8 |
| 1398 | 5 | 8 |
| 1399 | 5 | 8 |
| 1400 | 8 | 15 |
| 1401 | 8 | 15 |
| 1402 | 20 | 35 |
| 1403 | 30 | 50 |
نحوه درخواست حسابرسی شرکت
شرکتهای خصوصی ، غیر بورسی در اکثر موارد درصورتی که مشمول ماده 272 قانون مالیاتهای مستقیم باشند ملزم به انجام حسابرسی و تهیه صورتهای مالی حسابرسی شده هستند.
حالا اگر شرکت شما مشمول انجام حسابرسی رسمی است ، یا به درخواست بانک و موسسات تامین سرمایه و تامین مالی می خواهید گزارش حسابرس و صورتهای مالی حسابرسی شده اخذ کنید باید به ترتیب زیر عمل کنید.
انتخاب حسابرس مستقل
برای شروع کار باید یک موسسه حسابرسی یا یک حسابدار رسمی انتخاب کنید. حسابرس انتخابی شما هم می تواند دارای شخصیت حقوقی و موسسه حسابرسی و یا اینکه دارای شخصیت حقیقی و حسابدار رسمی باشد. در حقیقت یک موسسه حسابرسی توسط چند حسابدار رسمی تاسیس شده است. در هر صورت چه موسسه حسابرسی و چه حسابدار رسمی باشد، از نظر الزامات قانونی و اعتبار گزارش حسابرس هیچ تفاوتی نمی کند. هرچند امکان دارد برخی بانکها یا موسسات تامین مالی پرداخت تسهیلات را منوط به ارائه صورت های مالی و گزارش حسابرس توسط موسسه حسابرسی کنند اما از نظر اعتبار قانونی با هم تفاوتی ندارد. در هرصورت اگر برای اخذ تسهیلات نیاز به دریافت صورت های مالی حسابرسی شده وگزارش حسابرس دارید ، قبل از انتخاب حسابرس ، موضوع را با بانک یا موسسه ارائه دهنده تسهیلات و تامین کننده مالی درمیان بگذارید.
بررسی مشخصات مؤسسه حسابرسی
نام حقوقی و مشخصات مؤسسه پیشنهادی را با فهرست رسمی مؤسسات حسابرسی تطبیق دهید و شرایط موردنیاز استفادهکننده گزارش را پیش از عقد قرارداد مشخص کنید. تاریخ بررسی پیوند مرجع: ۲۷ سپتامبر ۲۰۲۶.
تهیه صورت های مالی و یادداشتهای توضیحی پیوست
بعد از عقد قرارداد با موسسه حسابرسی یا حسابدار رسمی باید صورتهای مالی شرکت شامل صورت سود و زیان ، صورت وضعیت مالی ، صورت تغییرات در حقوق مالکانه و صورت جریانهای نقدی به همراه یادداشتهای توضیحی توسط حسابدار شرکت و با نظر موسسه حسابرسی یا حسابدار رسمی تهیه و تحویل می شود و سپس حسابرس مستقل براساس آن گزارش حسابرسی را تهیه و ارائه می دهد.
دامنه خدمات و مسئولیتها
نیاز کسبوکار ممکن است بررسی صورتهای مالی، ارزیابی کنترلهای داخلی یا آمادهسازی اطلاعات برای رسیدگی باشد. این موضوعها دامنه و خروجی یکسانی ندارند. برای آشنایی با تفاوت آنها، صفحه خدمات حسابرسی را ببینید. نوع گزارش و مسئول تهیه یا صدور آن باید در قرارداد مشخص شود.
مراحل تعیین دامنه همکاری
- شرح نیاز: هدف بررسی، دوره مالی و مخاطب گزارش را توضیح دهید.
- بررسی آمادگی مدارک: وضعیت صورتهای مالی، اسناد و گزارشهای قبلی مشخص شود.
- تعیین مسئولیتها: نام ارائهدهنده، مسئول اجرا و صادرکننده گزارش، همراه با نقش محاسبان تلاشگر خبره روشن شود.
- توافق درباره اجرا: دامنه بررسی، زمانبندی، هزینه و مسئول تأمین اطلاعات در قرارداد درج شود.
- تعیین خروجی: نوع گزارش، شیوه تحویل و نحوه پاسخگویی درباره یافتهها از ابتدا مشخص باشد.
پیش از شروع چه پرسشهایی مطرح کنیم؟
برای ارزیابی پیشنهاد همکاری، بپرسید چه موضوعهایی بررسی میشوند، چه مدارکی لازم است، چه کسی گزارش را صادر میکند و چه محدودیتهایی در دامنه کار وجود دارد. همچنین روشن کنید کسری مدارک یا تغییر دامنه چگونه بر زمان و هزینه اثر میگذارد. پاسخ مستند به این پرسشها مبنای مناسبتری برای تصمیمگیری فراهم میکند.
آمادهسازی اطلاعات مالی
وضعیت صورتهای مالی، یادداشتهای توضیحی و اسناد پشتیبان را پیش از شروع بررسی کنید. مسئول آمادهسازی اطلاعات و مسئول بررسی مستقل آن باید در شرح همکاری مشخص باشند.
بررسی نیاز حسابرسی شرکت شما
برای بررسی نیاز حسابرسی، موضوع فعالیت، دوره مالی و هدف دریافت گزارش را با محاسبان تلاشگر خبره در میان بگذارید. پیش از شروع، درباره دامنه خدمت، مسئول ارائه و مدارک موردنیاز هماهنگ کنید.
همین حالا برای رزرو جلسه ارزیابی حسابرسی رایگان با ما تماس بگیرید