چک بینبانکی چیست و چه کاربردی دارد؟ چک بینبانکی نوعی چک بانکی رمزدار بود که به درخواست مشتری توسط بانک صادر میشد و برای انتقال وجه به حساب مشخصشده در بانک دیگر کاربرد داشت. این چک معمولاً برای جابهجایی مبالغ بالا و معاملات مهم مورد استفاده قرار میگرفت.
نکته مهم در سال ۱۴۰۵: بر اساس بخشنامه بانک مرکزی، صدور چک رمزدار بینبانکی از ۷ مهر ۱۴۰۵ متوقف شده و چک تضمینشده جایگزین آن شده است. چکهای رمزدار صادرشده قبلی همچنان مطابق ضوابط انتقالی قابل پیگیری و وصول هستند؛ اما از اول دی ۱۴۰۵ پذیرش آنها در سامانه چکاوک متوقف خواهد شد.
شرکت حسابداری محاسبان تلاشگر خبره با ارائه خدمات تخصصی مالی، مالیاتی و حسابداری به کسبوکارها کمک میکند تصمیمات مالی خود را با اطمینان بیشتری اتخاذ کنند. یکی از موضوعاتی که بسیاری از افراد در معاملات مالی و تجاری با آن مواجه میشوند، چک بین بانکی است.
در ادامه با نحوه وصول چکهای بینبانکی قدیمی، مدت زمان دریافت وجه، مراحل استعلام اصالت و تفاوت آنها با چک تضمینشده آشنا میشوید.
چک بین بانکی چیست؟
چک بین بانکی یکی از ابزارهای پرداخت رسمی در نظام بانکی کشور است که امکان انتقال وجه از یک بانک به بانک دیگر را فراهم میکند. برخلاف چکهای عادی که توسط صاحبان حساب صادر میشوند، این نوع چک تحت نظارت مستقیم بانک صادر شده و اعتبار بیشتری دارد.
در فرآیند صدور، بانک ابتدا مبلغ موردنظر را از حساب متقاضی دریافت میکند و سپس چک را به نام شخص یا سازمان ذینفع صادر مینماید. به همین دلیل احتمال برگشت خوردن یا عدم پرداخت وجه در این نوع چک بسیار کمتر از چکهای عادی است.
بسیاری از شرکتها و سازمانها برای پرداختهای کلان و معاملات حساس از چک بین بانکی استفاده میکنند؛ زیرا امنیت، شفافیت و قابلیت پیگیری بالایی دارد. به همین دلیل این ابزار به یکی از روشهای محبوب انتقال وجه در معاملات رسمی تبدیل شده است.
مدیریت صحیح اسناد مالی و بانکی در شرکتها اهمیت زیادی دارد و بسیاری از کسبوکارها برای جلوگیری از بروز خطاهای مالی از مشاوره حسابداری استفاده میکنند.
فلوچارت فرآیند صدور تا وصول چک بین بانکی
| مرحله | توضیحات |
| درخواست صدور | مراجعه به بانک |
| احراز هویت | بررسی مدارک |
| تأمین وجه | برداشت از حساب |
| صدور چک | ثبت اطلاعات |
| تحویل به ذینفع | انتقال چک |
| وصول وجه | دریافت مبلغ |
انواع چک بین بانکی
چکهای بین بانکی در انواع مختلفی صادر میشوند که هر یک برای شرایط خاصی طراحی شدهاند. شناخت این انواع به افراد کمک میکند متناسب با نیاز خود بهترین گزینه را انتخاب کنند.
برخی از انواع این چکها برای افزایش امنیت طراحی شدهاند و برخی دیگر با هدف تضمین کامل پرداخت مورد استفاده قرار میگیرند. انتخاب نوع مناسب چک میتواند ریسکهای مالی و حقوقی را به حداقل برساند.
در معاملات تجاری و قراردادی، آگاهی از تفاوت انواع چک بین بانکی اهمیت زیادی دارد؛ زیرا هر نوع چک ویژگیها و مزایای خاص خود را دارد.
1. چک رمزدار
چک رمزدار یکی از رایجترین انواع چک بین بانکی است که اطلاعات آن به صورت رمزگذاریشده در سیستم بانکی ثبت میشود. این ویژگی باعث میشود امکان جعل یا دستکاری اطلاعات به حداقل برسد. این نوع چک معمولاً در معاملات مهم مانند خرید و فروش ملک، خودرو و قراردادهای تجاری مورد استفاده قرار میگیرد. بانک مقصد نیز تنها پس از تأیید اطلاعات ثبتشده اقدام به پرداخت وجه خواهد کرد. سطح امنیت بالا موجب شده است که بسیاری از فعالان اقتصادی چک رمزدار را به عنوان یکی از مطمئنترین ابزارهای پرداخت انتخاب کنند.
برای آشنایی بیشتر با ساختار و کاربردهای این ابزار بانکی میتوانید مقاله چک رمزدار چیست را مطالعه کنید.
2. چک تضمینی
چک تضمینی نوع دیگری از چک بین بانکی است که بانک پرداخت مبلغ آن را تضمین میکند. در این نوع چک، وجه موردنظر پیش از صدور نزد بانک تأمین شده است. به همین دلیل گیرنده چک نگرانی بابت موجودی حساب صادرکننده نخواهد داشت. این ویژگی موجب شده است چک تضمینی در معاملات با ارزش بالا کاربرد فراوانی داشته باشد. بسیاری از شرکتها و مؤسسات مالی برای انجام معاملات مهم و کاهش ریسک از چک تضمینی استفاده میکنند. این ابزار یکی از معتبرترین روشهای پرداخت در نظام بانکی محسوب میشود.
مدیران مالی برای برنامهریزی بهتر جریان نقدی و مدیریت منابع سازمان معمولاً از مشاوره مالی بهره میگیرند.
جدول مقایسه انواع چک بین بانکی
| نوع چک | امنیت | تضمین پرداخت | کاربرد |
| چک رمزدار | بسیار بالا | دارد | معاملات حساس |
| چک تضمینی | بالا | دارد | معاملات بزرگ |
| چک بانکی | بالا | محدود | پرداختهای رسمی |
تفاوت چک بانکی و بین بانکی
بسیاری از افراد تصور میکنند چک بانکی و چک بین بانکی یک مفهوم یکسان دارند، اما در عمل تفاوتهایی میان آنها وجود دارد. مهمترین تفاوت مربوط به نحوه تسویه و بانک مقصد است.
چک بانکی معمولاً در همان بانک صادرکننده قابل وصول است، اما چک بین بانکی برای انتقال وجه میان دو بانک مختلف طراحی شده است. به همین دلیل در معاملات گسترده و بینسازمانی بیشتر مورد استفاده قرار میگیرد.
از نظر امنیت نیز هر دو ابزار در سطح مطلوبی قرار دارند، اما چک بین بانکی به دلیل نظارت بیشتر و فرآیندهای کنترلشده، در بسیاری از موارد گزینه مطمئنتری محسوب میشود.
ثبت دقیق تراکنشهای مالی مرتبط با این اسناد نقش مهمی در شفافیت مالی شرکتها دارد. به همین دلیل مطالعه مقاله ثبت اسناد حسابداری برای مدیران مالی و حسابداران توصیه میشود.
جدول مقایسهای چک بین بانکی و بانکی
| ویژگی | چک بانکی | چک بین بانکی |
| بانک مقصد | همان بانک | بانک دیگر |
| فرآیند تسویه | داخلی | بین بانکی |
| کاربرد | پرداختهای عمومی | معاملات بزرگ |
| امنیت | بالا | بسیار بالا |
نحوه صدور چک بین بانکی
برای دریافت چک بین بانکی، متقاضی باید به یکی از شعب بانک مراجعه کند و درخواست خود را ثبت نماید. بانک پس از بررسی هویت فرد و وضعیت حساب، مراحل صدور را آغاز میکند.
در ادامه، مبلغ موردنظر از حساب متقاضی برداشت شده یا به صورت نقدی دریافت میشود. سپس اطلاعات ذینفع در سیستم ثبت شده و چک صادر میشود.
دقت در ثبت مشخصات گیرنده اهمیت بسیار زیادی دارد؛ زیرا هرگونه اشتباه ممکن است موجب تأخیر در وصول وجه یا بروز مشکلات اداری شود.
شرکتهایی که حجم بالایی از عملیات مالی را مدیریت میکنند معمولاً برای ساماندهی فرآیندهای مالی خود از خدمات حسابداری استفاده میکنند.
مدارک لازم برای دریافت چک بین بانکی
| مدارک مورد نیاز |
| کارت ملی |
| اطلاعات حساب بانکی |
| مشخصات گیرنده |
| فرم درخواست بانک |
| مدارک هویتی تکمیلی |
نحوه نقد کردن چک بین بانکی
پس از دریافت چک بین بانکی، ذینفع باید برای وصول وجه به بانک تعیینشده مراجعه کند. بانک پس از بررسی مشخصات چک، اعتبار آن را کنترل کرده و در صورت صحت اطلاعات، مبلغ را به حساب معرفیشده واریز میکند.
یکی از مزایای مهم چک بین بانکی این است که فرآیند نقد شدن آن نسبت به بسیاری از روشهای سنتی پرداخت از امنیت بیشتری برخوردار است. به همین دلیل در معاملات مهم و قراردادهای تجاری، استفاده از این ابزار مالی بسیار رایج است.
در برخی موارد، مبلغ چک مستقیماً به حساب شخص دریافتکننده منتقل میشود و نیازی به دریافت وجه نقد وجود ندارد. این موضوع باعث کاهش ریسک حمل پول نقد و افزایش شفافیت مالی میشود.
مدیران شرکتها برای کنترل گردش مالی و بررسی وضعیت حسابها معمولاً از خدمات مالی بهره میگیرند تا فرآیندهای مالی با دقت بیشتری مدیریت شود.
فلوچارت نقد شدن چک بین بانکی
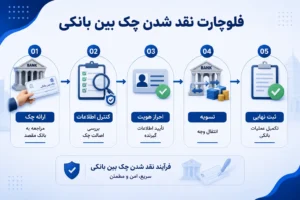
| مرحله | شرح |
| ارائه چک | مراجعه به بانک مقصد |
| کنترل اطلاعات | بررسی اصالت چک |
| احراز هویت | تأیید اطلاعات گیرنده |
| تسویه | انتقال وجه |
| ثبت نهایی | تکمیل عملیات بانکی |
سقف مبلغ و محدودیتهای چک بین بانکی
یکی از سوالات رایج کاربران این است که سقف مبلغ چک بین بانکی چقدر است؟ واقعیت این است که سقف مشخصی برای همه بانکها وجود ندارد و شرایط میتواند با توجه به مقررات بانک مرکزی و سیاستهای هر بانک متفاوت باشد.
در تراکنشهای با مبالغ بالا، بانک ممکن است مدارکی برای احراز منشأ وجوه یا مستندات تکمیلی درخواست کند. این موضوع بخشی از مقررات شفافیت مالی و مبارزه با پولشویی محسوب میشود.
همچنین برخی بانکها برای اشخاص حقیقی و حقوقی شرایط متفاوتی در نظر میگیرند. بنابراین قبل از انجام معاملات بزرگ بهتر است از شعبه بانک خود درباره محدودیتها و الزامات احتمالی استعلام بگیرید.
در بسیاری از موارد، تراکنشهای مالی بزرگ میتوانند آثار مالیاتی نیز داشته باشند. به همین دلیل آشنایی با اصول حسابداری مالیاتی به صاحبان کسبوکار کمک میکند تصمیمات دقیقتری اتخاذ کنند.
جدول محدودیتهای احتمالی
| موضوع | توضیح |
| سقف مبلغ | وابسته به مقررات بانک |
| احراز هویت | الزامی |
| بررسی منشأ وجوه | در مبالغ بالا |
| مدارک تکمیلی | در صورت نیاز بانک |
نحوه استعلام چک بینبانکی چگونه است؟
استعلام چک بینبانکی با هدف بررسی اصالت، صحت اطلاعات و اطمینان از صدور چک توسط بانک انجام میشود. روش استعلام به نوع چک بستگی دارد؛ زیرا چک رمزدار بینبانکی قدیمی با چک تضمینشده صیادی یکسان نیست.
چک رمزدار قدیمی مانند چک تضمینشده صیادی دارای مسیر عمومی استعلام از طریق شناسه ۱۶ رقمی نیست. در مقابل، چک تضمینشده جدید در سامانه صیاد ثبت میشود و ذینفع میتواند اطلاعات آن را از طریق درگاههای مجاز بانکی بررسی کند.
مراحل استعلام چک رمزدار بینبانکی قدیمی
مرحله اول: بررسی مشخصات چک
نام بانک صادرکننده، مبلغ چک، تاریخ صدور، شماره چک، نام ذینفع و مشخصات بانک مقصد را بررسی کنید. هرگونه مغایرت ظاهری باید پیش از پذیرش چک پیگیری شود.
مرحله دوم: تماس با بانک صادرکننده
با شماره رسمی بانک صادرکننده تماس بگیرید یا به شعبه مربوط مراجعه کنید. از بانک بخواهید مسیر معتبر تأیید اصالت چک را اعلام کند. برای تماس، به شماره درجشده در یک پیام یا رسید غیرقابلاعتماد اکتفا نکنید.
مرحله سوم: مراجعه به شعبه برای تأیید اصالت
چک اصلی و مدارک شناسایی خود را به شعبهای که بانک معرفی میکند ارائه دهید. شعبه پس از بررسی مشخصات و سوابق بانکی، درباره امکان تأیید اصالت و ادامه فرآیند وصول اطلاعرسانی میکند.
مرحله چهارم: تطبیق مشخصات ذینفع
بررسی کنید اطلاعات دارنده قانونی چک با مشخصات ثبتشده در بانک و حساب مقصد مطابقت داشته باشد. وجود مغایرت ممکن است موجب توقف فرآیند پرداخت تا زمان رفع مشکل شود.
مرحله پنجم: پیگیری وصول وجه
پس از تأیید بانک، چک را طبق دستورالعمل جاری به شعبه مقصد ارائه کنید. تا زمانی که بانک تأیید نهایی واریز وجه را اعلام نکرده، صرف دریافت چک را معادل وصول قطعی پول ندانید.
استعلام چک تضمینشده صیادی چگونه انجام میشود؟
برای چک تضمینشدهای که جایگزین چک رمزدار شده است، فرآیند استعلام متفاوت است:
- شناسه ۱۶ رقمی صیادی درجشده روی چک را پیدا کنید.
- وارد همراهبانک، اینترنتبانک یا یکی از درگاههای رسمی استعلام چک صیادی شوید.
- گزینه استعلام چک تضمینشده یا استعلام اصالت چک صیادی را مطابق امکانات درگاه انتخاب کنید.
- شناسه صیادی را وارد کرده و در صورت درخواست سامانه، اطلاعات تکمیلی را ثبت کنید.
- نتیجه استعلام را با مبلغ، مشخصات چک و اطلاعات ذینفع تطبیق دهید.
- در صورت مغایرت یا نبود اطلاعات معتبر، پیش از پذیرش چک موضوع را از بانک صادرکننده پیگیری کنید.
در اطلاعرسانی بانک مرکزی، امکان استعلام از طریق درگاههای بانکی و مسیر پیامکی مربوط نیز معرفی شده است. با این حال، برای دریافت راهنمای بهروز و متناسب با نوع چک، استفاده از سامانه رسمی بانک صادرکننده مناسبتر است.
نکته امنیتی: استعلام اصالت چک با وصول قطعی وجه تفاوت دارد. برای معاملات بزرگ، تأیید نهایی واریز مبلغ به حساب بانکی باید جداگانه بررسی شود.
زمان وصول چک بینبانکی چقدر است؟
زمان وصول چک بینبانکی به تاریخ مراجعه، ساعت کاری شعبه، بانک مقصد، وضعیت اصالت چک و مقررات جاری شبکه بانکی بستگی دارد. به همین دلیل، نمیتوان برای تمام چکهای بینبانکی یک زمان قطعی و یکسان اعلام کرد.
در گذشته، چک رمزدار بینبانکی پس از ارائه به بانک مقصد و تأیید اطلاعات و اصالت آن، مطابق فرآیندهای بانکی قابل وصول بود. با این حال، زمان صدور چک با زمان قطعی واریز وجه به حساب ذینفع یکسان نیست.
طبق اطلاعرسانی بانک مسکن درباره دستورالعمل جدید بانک مرکزی، چکهای تضمینشده جایگزین چک رمزدار شدهاند و وجه آنها بهصورت آنی کارسازی میشود. همچنین از ابتدای دی ۱۴۰۵، وصول چکهای رمزدار قدیمی خارج از فرآیند چکاوک و از طریق مراجعه به شعبه مقصد انجام خواهد شد.
شرایط و زمان وصول چک بینبانکی
| وضعیت چک | زمان و شرایط وصول |
|---|---|
| چک رمزدار قدیمی تا پایان آذر ۱۴۰۵ | مطابق فرآیند پذیرش و کنترل بانک؛ بدون تضمین زمان یکسان برای همه شعب |
| چک رمزدار از اول دی ۱۴۰۵ | مراجعه حضوری ذینفع به شعبه مقصد و تکمیل فرمها؛ مهلت اعلامی بانک مسکن حداکثر ۳ روز کاری |
| چک تضمینشده جدید | طبق اعلام بانک مرکزی، کارسازی آنی وجه با رعایت کنترلهای بانکی |
| مراجعه در روز تعطیل یا خارج از ساعت شعبه | انجام مراحل حضوری به زمان فعالیت بانک موکول میشود |
| وجود مغایرت اطلاعات یا مشکل در تأیید اصالت | وصول منوط به رفع مغایرت و تأیید بانک خواهد بود |
بنابراین اگر چک رمزدار بینبانکی قدیمی در اختیار دارید، بهتر است قبل از مراجعه با شعبه مقصد تماس بگیرید و درباره مدارک، ساعت پذیرش و نحوه وصول آن سؤال کنید.
منبع بانکی: اطلاعرسانی بانک مسکن درباره توقف صدور چک رمزدار از ۷ مهر ۱۴۰۵، جایگزینی چک تضمینشده و مهلت وصول چکهای قدیمی پس از اول دی ۱۴۰۵.
قوانین جدید چک بین بانکی
در سالهای اخیر، قوانین مرتبط با چک و ابزارهای پرداخت بانکی با هدف افزایش شفافیت مالی و کاهش تخلفات تغییرات قابل توجهی داشتهاند. توسعه سامانههای نظارتی و الکترونیکی یکی از مهمترین این اصلاحات بوده است.
قوانین جدید باعث شدهاند فرآیند صدور، انتقال و وصول چکها با دقت بیشتری کنترل شود. این موضوع علاوه بر افزایش امنیت، اعتماد بیشتری برای فعالان اقتصادی ایجاد کرده است.
همچنین بانکها موظف شدهاند اطلاعات بیشتری از تراکنشهای مالی را ثبت و نگهداری کنند تا امکان رهگیری عملیات بانکی در صورت نیاز فراهم باشد.
فعالان اقتصادی که با حجم بالایی از تراکنشهای مالی سروکار دارند، بهتر است از خدمات مالیاتی استفاده کنند تا فعالیتهای مالی آنها مطابق آخرین مقررات انجام شود.
مهمترین تغییرات
| تغییر | هدف |
| توسعه سامانههای نظارتی | افزایش شفافیت |
| کنترل بیشتر صدور چک | کاهش تخلفات |
| ثبت الکترونیکی اطلاعات | رهگیری آسانتر |
| نظارت بر تراکنشها | مبارزه با پولشویی |
تفاوت چک بینبانکی با چک رمزدار چیست؟
اصطلاح «چک رمزدار» عنوانی عمومیتر است که در مطالب بانکی برای اشاره به برخی انواع چک صادرشده توسط بانک به کار میرود. چک رمزدار بینبانکی یکی از ابزارهایی بود که برای انتقال وجه به حساب مشخص در بانکی دیگر استفاده میشد.
بنابراین چک بینبانکی و چک رمزدار دو مفهوم کاملاً مستقل نیستند؛ بلکه چک بینبانکی رمزدار یکی از مصادیق چکهای بانکی رمزدار محسوب میشد.
این مقاله بهطور مشخص بر چک بینبانکی، کاربرد آن در انتقال وجه، نحوه وصول و استعلام اصالت آن تمرکز دارد. برای بررسی انواع چک رمزدار، ویژگیهای عمومی و تفاوت آن با دیگر چکهای بانکی، بهتر است مقاله تخصصی چک رمزدار را مطالعه کنید.
با توجه به توقف صدور چک رمزدار از مهر ۱۴۰۵، شناخت چک تضمینشده صیادی نیز برای انجام معاملات جدید اهمیت دارد.
جمعبندی
چک بین بانکی یکی از امنترین و معتبرترین ابزارهای پرداخت در نظام بانکی است که امکان انتقال مبالغ بالا را با ریسک بسیار کم فراهم میکند. آشنایی با انواع چک بین بانکی، نحوه صدور، روش وصول، استعلام اعتبار و قوانین مرتبط میتواند به افراد و کسبوکارها کمک کند معاملات خود را با اطمینان بیشتری انجام دهند.
در کسبوکارهای امروزی، مدیریت صحیح تراکنشهای بانکی تنها بخشی از فرآیند کنترل مالی محسوب میشود. بسیاری از شرکتها برای بهبود ساختار مالی خود از شرکت حسابرسی استفاده میکنند تا تمامی فرآیندهای مالی و اسناد حسابداری بهصورت حرفهای بررسی شود.
در نهایت اگر برای توسعه کسبوکار، مدیریت مالی، برنامهریزی سرمایهگذاری یا کنترل امور مالیاتی نیاز به راهنمایی تخصصی دارید، بهرهگیری از طرح توجیهی میتواند مسیر تصمیمگیری و رشد کسبوکار شما را هموارتر کند.
سوالات متداول درباره چک بین بانکی
چک بین بانکی چیست؟
چک بین بانکی سندی است که توسط بانک صادر شده و امکان انتقال وجه بین دو بانک مختلف را فراهم میکند.
آیا چک بین بانکی قابل برگشت است؟
به دلیل تأمین وجه پیش از صدور، احتمال عدم پرداخت یا برگشت خوردن آن بسیار پایین است.
چک بین بانکی چقدر اعتبار دارد؟
مدت اعتبار میتواند بر اساس مقررات بانک صادرکننده متفاوت باشد و هنگام صدور مشخص میشود.
آیا امکان استعلام چک بین بانکی وجود دارد؟
بله، از طریق بانک صادرکننده و سامانههای مربوطه میتوان اعتبار و اصالت آن را بررسی کرد.
آیا چک بین بانکی برای معاملات ملکی مناسب است؟
بله، این نوع چک یکی از رایجترین ابزارهای پرداخت در معاملات ملکی و تجاری بزرگ محسوب میشود.
چک بینبانکی چند روزه وصول میشود؟
زمان وصول به نوع چک و مقررات بانکی بستگی دارد. برای چکهای رمزدار قدیمی که از اول دی ۱۴۰۵ از چرخه چکاوک خارج میشوند، بانک مسکن مهلت حداکثر ۳ روز کاری را برای دریافت وجه پس از مراجعه و انجام تشریفات مربوط اعلام کرده است. این زمان را نباید به تمام چکهای بانکی تعمیم داد.
آیا استعلام چک بینبانکی با کد ملی امکانپذیر است؟
برای چک رمزدار بینبانکی قدیمی، مسیر عمومی استعلام اصالت صرفاً با کد ملی معرفی نشده است. بررسی اصالت باید از طریق بانک مربوط انجام شود. چک تضمینشده جدید نیز با استفاده از شناسه صیادی و درگاههای مجاز بانکی قابل استعلام است.
آیا چک بینبانکی در روز تعطیل وصول میشود؟
اگر وصول چک نیازمند مراجعه حضوری به شعبه باشد، فرآیند آن تابع روزها و ساعات کاری بانک خواهد بود. بنابراین نباید دریافت وجه در روز تعطیل را قطعی دانست. برای اطمینان از زمان انجام عملیات، باید با شعبه مقصد هماهنگ شود.
آیا هنوز چک بینبانکی رمزدار صادر میشود؟
خیر. طبق بخشنامه بانک مرکزی، از ۷ مهر ۱۴۰۵ صدور چک رمزدار متوقف شده و چک تضمینشده جایگزین آن شده است. چکهای رمزدار صادرشده پیش از این تاریخ، طبق مقررات انتقالی قابل پیگیری هستند.
اگر اطلاعات چک با حساب مقصد مطابقت نداشته باشد چه میشود؟
در صورت وجود مغایرت، بانک باید اطلاعات را بررسی کند و ممکن است فرآیند وصول تا رفع مشکل متوقف شود. ذینفع باید با در دست داشتن اصل چک و مدارک شناسایی به بانک مربوط مراجعه کند و از انجام اصلاحات دستی و غیرمجاز روی چک خودداری کند