اگر مدیر یا حسابدار یک شرکت پیمانکاری هستید، حتماً میدانید که حسابداری پیمانکاری با حسابداری بازرگانی یا خدماتی تفاوت بنیادین دارد؛ چون همهچیز حول محور «پروژه» میچرخد، نه فروش لحظهای کالا. در این مقاله قدمبهقدم یاد میگیرید که صورت وضعیت، پیشپرداخت، کسور قانونی و مالیات ارزشافزوده پروژهها چگونه ثبت میشوند و چرا بسیاری از شرکتهای ساختمانی و عمرانی ترجیح میدهند این کار حساس را به شرکت حسابداری محاسبان تلاشگر خبره بسپارند.
حسابداری پیمانکاری چیست؟
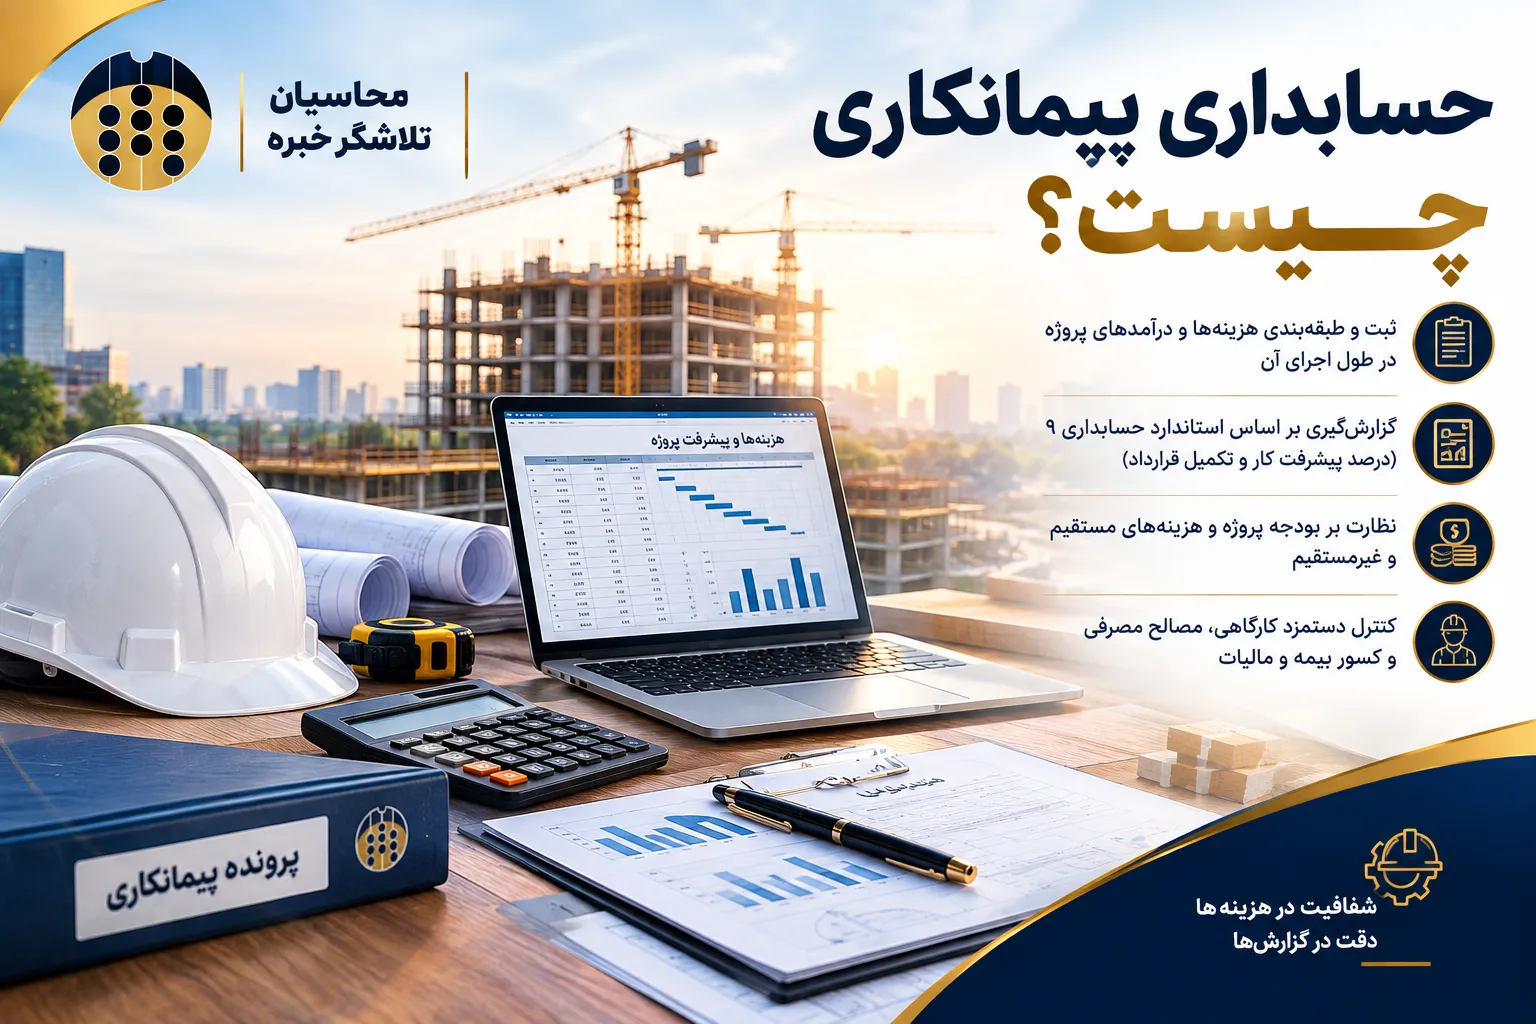
حسابداری پیمانکاری شاخهای تخصصی از حسابداری صنعتی و مالی است که وظیفهاش ثبت، طبقهبندی و گزارشگیری از هزینهها و درآمدهای یک پروژه در طول دوره اجرای آن است. برخلاف حسابداری فروشگاهی که سود هر تراکنش فوری مشخص میشود، در پروژههای پیمانکاری ساختمانی، راهسازی، تأسیساتی یا خدماتی، سود واقعی معمولاً فقط پس از تحویل موقت یا قطعی کار روشن میشود. همین ویژگی باعث شده استانداردهای حسابداری (بهویژه استاندارد شماره ۹ حسابداری ایران) روشهای خاصی مثل «درصد پیشرفت کار» و «تکمیل قرارداد» را برای شناسایی درآمد پیمانکاری تعریف کنند. حسابدار پیمانکاری باید همزمان بر بودجه پروژه، هزینههای مستقیم و غیرمستقیم، دستمزد کارگاهی، مصالح مصرفی و کسور بیمه و مالیات نظارت داشته باشد تا گزارش مالی نهایی، واقعیت اقتصادی پروژه را نشان دهد.
تفاوت حسابداری پیمانکاری با حسابداری بازرگانی
در حسابداری بازرگانی، هر فاکتور فروش بلافاصله در دفاتر ثبت و سود آن شناسایی میشود؛ اما در پروژههای پیمانکاری، قرارداد ممکن است ماهها یا سالها طول بکشد و درآمد باید متناسب با پیشرفت فیزیکی کار شناسایی شود. علاوه بر این، صورتوضعیتهای موقت، کسور قانونی مثل ۵ درصد بیمه تأمین اجتماعی و مالیات تکلیفی، ضمانتنامههای حسن انجام کار و پیشپرداختها همگی مواردی هستند که فقط در حسابداری پروژهمحور دیده میشوند. به همین دلیل بسیاری از شرکتها برای جلوگیری از اشتباهات مالیاتی، خدمات حسابداری شرکت ها خود را از ابتدا بهصورت تخصصی پیمانکاری راهاندازی میکنند تا با تفکیک درست حسابها، از بروز مغایرت در پایان سال مالی جلوگیری شود.
روشهای شناسایی درآمد در حسابداری پیمانکاری
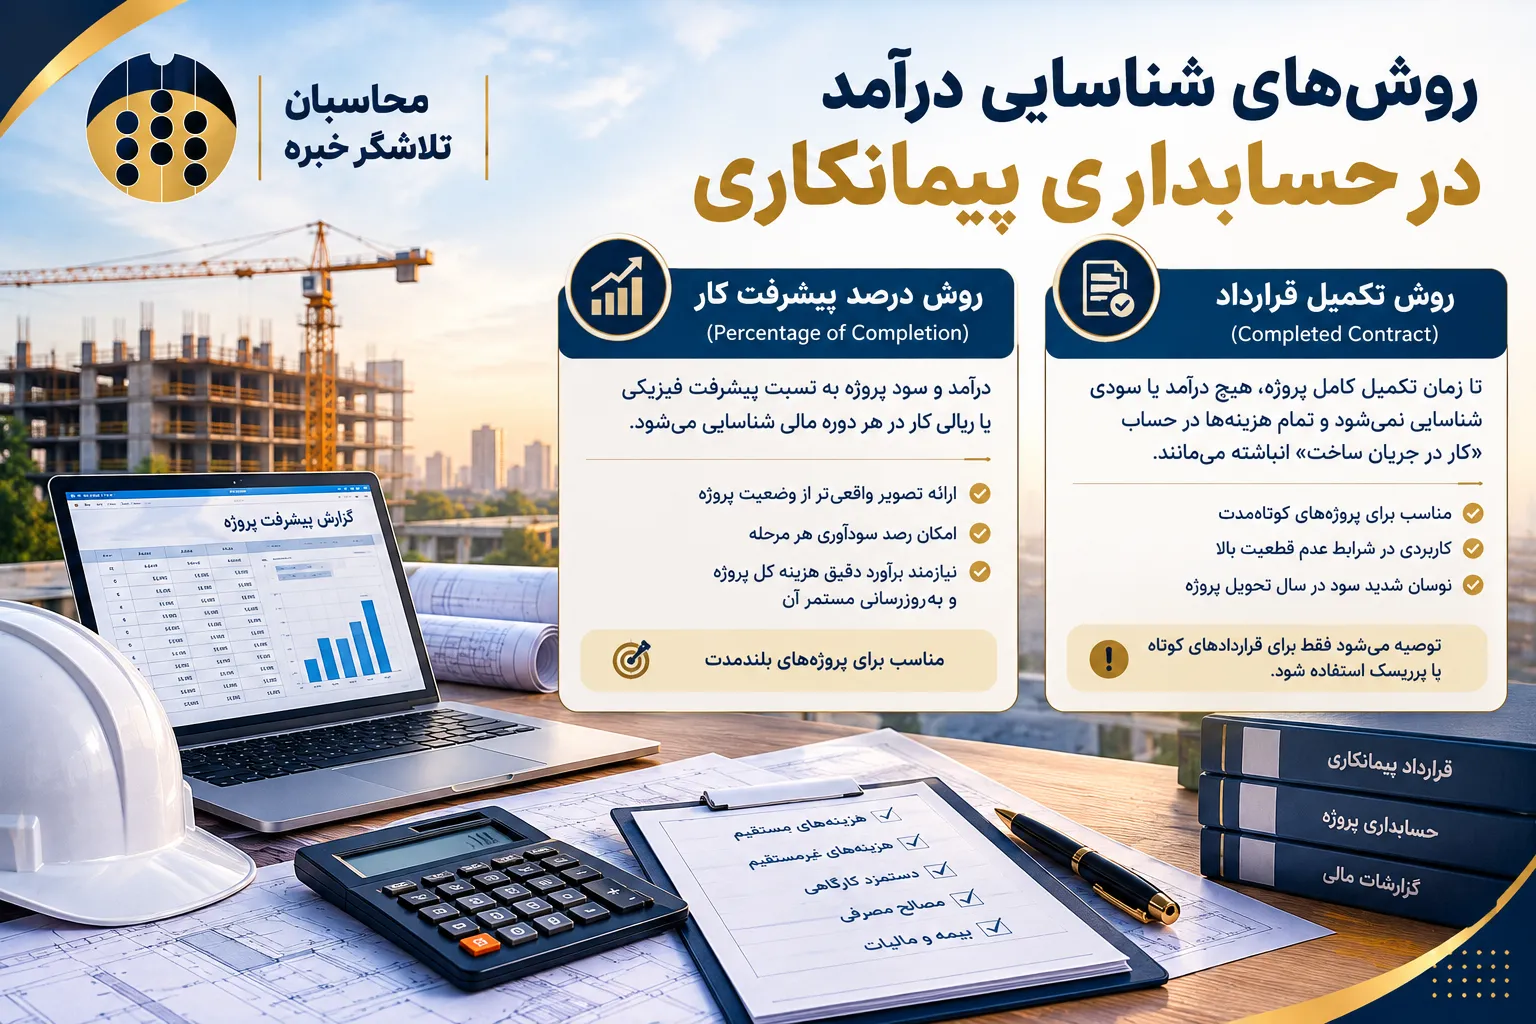
در حسابداری پیمانکاری، شناسایی درآمد به نحوه اندازهگیری پیشرفت پروژه و میزان اطمینان از تحقق درآمد بستگی دارد. انتخاب روش مناسب باعث میشود سود و زیان پروژه در دورههای مالی بهصورت واقعیتر نمایش داده شود و اطلاعات دقیقتری برای تصمیمگیری مدیران فراهم شود. دو روش اصلی شناسایی درآمد در قراردادهای پیمانکاری شامل روش درصد پیشرفت کار و روش تکمیل قرارداد است که هرکدام در شرایط خاصی مورد استفاده قرار میگیرند.
روش درصد پیشرفت کار (Percentage of Completion)
در این روش که رایجترین شیوه در پروژههای بلندمدت است، درآمد و سود پروژه به نسبت پیشرفت فیزیکی یا ریالی کار در هر دوره مالی شناسایی میشود. برای این کار معمولاً نسبت هزینههای انجامشده تا تاریخ گزارش به کل هزینه برآوردی پروژه محاسبه و در درآمد کل قرارداد ضرب میشود. مزیت این روش آن است که صورتهای مالی هر سال، تصویر واقعبینانهتری از وضعیت پروژه ارائه میدهند و مدیران میتوانند سودآوری واقعی هر مرحله را رصد کنند. البته اجرای درست این روش نیازمند برآورد دقیق هزینه کل پروژه و بهروزرسانی مستمر آن است، وگرنه سود دورهای بهشدت مخدوش میشود.
روش تکمیل قرارداد (Completed Contract)
در روش تکمیل قرارداد، هیچ درآمد یا سودی تا زمان تکمیل کامل پروژه شناسایی نمیشود و تمام هزینهها در حساب «کار در جریان ساخت» انباشته میمانند. این روش بیشتر برای پروژههای کوتاهمدت یا زمانی که برآورد قابلاتکایی از پیشرفت کار وجود ندارد کاربرد دارد. عیب اصلی آن نوسان شدید سود در سال تحویل پروژه است؛ به همین دلیل حسابداران حرفهای معمولاً آن را فقط برای قراردادهای کوتاه یا پرریسک توصیه میکنند و برای اکثر پروژههای ساختمانی و عمرانی، روش درصد پیشرفت کار ترجیح داده میشود.
ثبتهای اصلی حسابداری پیمانکاری
ثبتهای حسابداری پیمانکاری معمولاً حول چهار محور اصلی میچرخد: هزینههای پروژه، صورتوضعیتهای موقت، پیشپرداختها و تسویه نهایی. هنگام خرید مصالح یا پرداخت دستمزد، بدهکار حساب «کار در جریان ساخت» و بستانکار حساب بانک یا حسابهای پرداختنی میشود. با صدور هر صورتوضعیت موقت، حساب «حسابهای دریافتنی پیمانکاری» بدهکار و «درآمد پیمانکاری» یا «صورتوضعیتهای صادره» بستانکار میشود، و همزمان کسور قانونی مثل بیمه و مالیات تکلیفی بهصورت جداگانه ثبت میگردد. دریافت پیشپرداخت نیز نه بهعنوان درآمد، بلکه بهعنوان بدهی (پیشدریافت) شناسایی میشود تا در صورتوضعیتهای بعدی بهتدریج تسویه شود. رعایت دقیق این توالی ثبتها برای جلوگیری از اختلاف مالیاتی در زمان رسیدگی اداره امور مالیاتی حیاتی است.
کدینگ حسابداری پیمانکاری
طراحی درست کدینگ حسابداری پیمانکاری پایهواره کل سیستم مالی یک شرکت پیمانکاری است، زیرا امکان تفکیک هزینه هر پروژه از سایر پروژهها را فراهم میکند. یک کدینگ استاندارد معمولاً شامل سطح گروه (دارایی، بدهی، هزینه، درآمد)، سطح کل (مثل کار در جریان ساخت)، سطح معین (تفکیک به تفکیک هر پروژه یا قرارداد) و سطح تفصیلی (مصالح، دستمزد، ماشینآلات، سربار) است. بدون این تفکیک، مدیر پروژه هرگز نمیتواند بفهمد کدام قرارداد سودآور و کدامیک زیانده بوده است. بسیاری از نرمافزارهای حسابداری ایرانی از جمله سپیدار امکان تعریف مراکز هزینه مجزا برای هر پروژه را دارند که همین موضوع کدینگ دقیق را عملیتر میکند.
نرمافزار حسابداری پیمانکاری و مقایسه سپیدار با سایر گزینهها
انتخاب نرمافزار مناسب یکی از تصمیمهای کلیدی هر شرکت پیمانکاری است، چون باید بتواند هزینههای چندین پروژه همزمان را بهصورت جداگانه ثبت و گزارش کند. نرمافزار سپیدار به دلیل قابلیت تعریف مراکز هزینه پروژهمحور و سازگاری با استانداردهای حسابداری ایران، یکی از پراستفادهترین گزینهها در میان شرکتهای پیمانکاری کوچک و متوسط است.
در کنار سپیدار، برخی شرکتهای بزرگتر از فایلهای اکسل اختصاصی یا سیستمهای ERP نیز برای مدیریت همزمان چند پروژه استفاده میکنند، اما در هر صورت انتخاب و پیادهسازی درست این ابزارها بدون یک بهترین نرم افزار حسابداری بههمراه مشاور متخصص، بهسختی نتیجه مطلوب میدهد.
مالیات و ارزشافزوده در پروژههای پیمانکاری
از مهمترین دغدغههای هر پیمانکار، نحوه محاسبه و ثبت مالیات بر ارزشافزوده صورتوضعیتهاست. طبق قانون، پیمانکاران موظفاند مالیات ارزشافزوده را در هر صورتوضعیت به کارفرما اعلام و پس از دریافت، به سازمان امور مالیاتی پرداخت کنند
علاوه بر این، بخشی از مبلغ هر صورتوضعیت بهعنوان مالیات تکلیفی و کارمزد کسر میشود که باید در موعد مقرر گزارش شود؛ جزئیات این موضوع در مالیات تکلیفی کارمزد مالیات بر عملکرد توضیح داده شده است.
در پایان سال مالی نیز شرکت پیمانکاری موظف است اظهارنامه عملکرد را بر اساس سود شناساییشده از روش درصد پیشرفت کار تنظیم کند. برای اطمینان از صحت این ثبتها میتوانید از مشاوره مالیاتی تخصصی پیمانکاری کمک بگیرید تا جریمههای ناشی از تأخیر یا اشتباه در گزارشدهی را کاهش دهید.
حقوق و دستمزد در حسابداری پیمانکاری
حسابداری حقوق و دستمزد در پروژههای پیمانکاری پیچیدگی خاص خودش را دارد، چون نیروی کار معمولاً ترکیبی از کارکنان ثابت، کارگران روزمزد و پیمانکاران جزء است. هر ماه باید لیست بیمه و مالیات حقوق کارکنان کارگاهی بهطور جداگانه از پرسنل ستادی تهیه شود تا هزینه دستمزد بهدرستی به هر پروژه تخصیص یابد. همچنین بهدلیل جریمههای سنگین سازمان تأمین اجتماعی برای تأخیر در ارسال لیست بیمه، بهتر است فرآیند ارسال لیست مالیات حقوق هر ماه پیش از موعد مقرر تکمیل و ارسال شود. غفلت در این حوزه یکی از رایجترین دلایل جریمه شرکتهای پیمانکاری در حسابرسیهای سالانه است.
مراکز هزینه در حسابداری پیمانکاری
تعریف مراکز هزینه یکی از ابزارهای کلیدی برای کنترل مالی پروژههای پیمانکاری است. با تفکیک هزینهها به مراکزی مثل کارگاه، انبار، ماشینآلات و ستاد، مدیریت میتواند دقیقاً ببیند سهم هر بخش از کل هزینه پروژه چقدر بوده و کجا امکان صرفهجویی وجود دارد. این تفکیک همچنین در زمان محاسبه سربار و تخصیص آن به قراردادهای مختلف اهمیت زیادی دارد، چون هزینههای غیرمستقیم مثل حقوق ستاد یا استهلاک ماشینآلات باید با یک سرشکن منطقی بین پروژهها تقسیم شوند. بدون مراکز هزینه دقیق، تحلیل سودآوری هر پروژه عملاً غیرممکن میشود و تصمیمگیری برای قیمتگذاری قراردادهای آتی هم با ریسک بالایی همراه خواهد بود.
قرارداد پیمانکاری و نکات حقوقی مرتبط با حسابداری
پیش از شروع هر پروژه، تنظیم دقیق قرارداد پیمانکاری نقش مستقیمی در نحوه ثبت حسابداری آن دارد، چون شرایط پرداخت، درصد پیشپرداخت، کسور و جریمه تأخیر همگی در متن قرارداد مشخص میشوند. برای درک بهتر اجزای یک قرارداد استاندارد میتوانید مقاله قرارداد چیست را بخوانید. از سوی دیگر، نحوه استخدام نیروی کار کارگاهی نیز باید مطابق قانون کار تنظیم شود تا از دعاوی حقوقی بعدی جلوگیری شود؛ توجه به این نکات حقوقی، مکمل حسابداری دقیق است و از بروز اختلافات مالی بین پیمانکار و کارفرما جلوگیری میکند.
اشتباهات رایج در حسابداری پیمانکاری
یکی از رایجترین اشتباهات، شناسایی کل مبلغ صورتوضعیت بهعنوان درآمد قطعی بدون کسر پیشدریافت و کسور قانونی است که باعث گزارش سود کاذب میشود. اشتباه دیگر، نداشتن کدینگ حسابداری مجزا برای هر پروژه است که مانع از تشخیص پروژههای زیانده در زمان مناسب میشود. بسیاری از شرکتها همچنین در تخصیص سربار به پروژهها دقت کافی ندارند و هزینههای غیرمستقیم را بهصورت یکجا و غیرمنطقی بین قراردادها تقسیم میکنند. غفلت از بهروزرسانی برآورد هزینه کل پروژه در روش درصد پیشرفت کار نیز باعث میشود سود دورهای بهشدت با واقعیت فاصله بگیرد. در نهایت، تأخیر در ارسال اظهارنامه ارزشافزوده و لیست بیمه کارگاهی از دلایل اصلی جریمه شدن شرکتهای پیمانکاری در حسابرسی مالیاتی است.
چرا برونسپاری حسابداری پیمانکاری منطقیتر است؟
با توجه به پیچیدگی همزمان قوانین مالیاتی، بیمهای و استانداردهای حسابداری پروژهمحور، بسیاری از شرکتهای پیمانکاری ترجیح میدهند این بخش را به یک تیم متخصص بسپارند تا وقت و انرژی خود را صرف اجرای پروژه کنند. مزایای برونسپاری حسابداری شامل کاهش هزینه استخدام کارشناس تماموقت، بهرهمندی از تجربه چند پروژه همزمان و کاهش ریسک جریمههای مالیاتی است. اگر بهدنبال یک تیم باتجربه در این حوزه هستید، معرفی بهترین شرکت حسابداری در تهران میتواند نقطه شروع خوبی باشد. همین حالا میتوانید با تیم ما تماس بگیرید و وضعیت مالی پروژههای در دست اجرای خود را بهصورت رایگان بررسی کنید تا از بروز مشکلات مالیاتی در آینده جلوگیری شود.
خدمات محاسبان تلاشگر خبره برای شرکتهای پیمانکاری
تیم محاسبان تلاشگر خبره با تجربه تخصصی در حوزه حسابداری پیمانکاری و تسلط کامل بر استاندارد شماره ۹ حسابداری ایران، قوانین مالیاتی و الزامات مالی قراردادهای پیمانکاری، خدمات جامع مالی و حسابداری را متناسب با نیاز شرکتهای عمرانی، ساختمانی و پیمانکاری ارائه میدهد.
از طراحی و پیادهسازی کدینگ حسابداری اختصاصی پروژهها، کنترل هزینههای مستقیم و غیرمستقیم، ثبت دقیق صورتوضعیتها و محاسبه سود واقعی هر قرارداد گرفته تا تهیه گزارشهای مدیریتی، تنظیم اظهارنامه ارزشافزوده و ارائه دفاعیههای مالیاتی، تمامی فرآیندهای مالی شرکت شما با دقت و استاندارد حرفهای مدیریت میشود.
با استفاده از خدمات حسابداری تخصصی محاسبان تلاشگر خبره، دیگر نگرانی بابت پراکندگی اسناد، محاسبه اشتباه هزینههای پروژه یا مشخص نبودن میزان سود و زیان واقعی قراردادها نخواهید داشت. ما کمک میکنیم تا مدیران شرکتهای پیمانکاری با دسترسی به اطلاعات مالی دقیق، تصمیمهای بهتری برای کنترل هزینهها، مدیریت نقدینگی و افزایش سودآوری پروژهها اتخاذ کنند.
همچنین در صورت وجود پروندههای مالیاتی قدیمی، اختلاف با سازمان امور مالیاتی یا نیاز به بررسی اسناد و مدارک مالی، بهرهگیری از خدمات مالیاتی تخصصی میتواند از تحمیل جرائم سنگین و مشکلات حقوقی جلوگیری کند. کارشناسان ما با بررسی دقیق سوابق مالی و تهیه مستندات لازم، در مسیر کاهش ریسکهای مالیاتی همراه شما خواهند بود.
در صورتی که شرکت شما وارد فرآیند حسابرسی شده باشد، تیم خدمات حسابرسی محاسبان تلاشگر خبره با آمادهسازی اسناد، بررسی مغایرتها و ارائه توضیحات تخصصی، از صحت اطلاعات مالی و مستندات پروژههای شما دفاع میکند.
هدف ما این است که شرکتهای پیمانکاری بتوانند به جای درگیر شدن با پیچیدگیهای حسابداری و مالیاتی، تمرکز خود را بر اجرای موفق پروژهها، توسعه کسبوکار و افزایش بهرهوری قرار دهند.
جمعبندی
حسابداری پیمانکاری یکی از تخصصیترین حوزههای حسابداری است که به دلیل ماهیت پروژهمحور قراردادها، نیازمند کنترل دقیق هزینهها، درآمدها، صورتوضعیتها و الزامات مالیاتی است. مدیریت صحیح فرآیندهای مالی در پروژههای پیمانکاری کمک میکند تا سود واقعی هر قرارداد مشخص شود، ریسکهای مالیاتی کاهش پیدا کند و مدیران بتوانند تصمیمهای دقیقتری برای ادامه یا توسعه پروژهها اتخاذ کنند.
- حسابداری پیمانکاری بر خلاف حسابداری بازرگانی، بر مبنای پیشرفت پروژه و نه فروش لحظهای طراحی میشود.
- روش درصد پیشرفت کار برای اکثر پروژههای بلندمدت مناسبتر از روش تکمیل قرارداد است.
- کدینگ حسابداری مجزا برای هر پروژه، شرط اصلی شناسایی سود یا زیان واقعی هر قرارداد است.
- مالیات ارزشافزوده، مالیات تکلیفی و کسور بیمه باید در هر صورتوضعیت بهدقت محاسبه و بهموقع گزارش شود.
- حقوق و دستمزد کارگاهی باید هر ماه و پیش از مهلت مقرر به سازمان تأمین اجتماعی ارسال شود تا از جریمه جلوگیری شود.
- برونسپاری این فرآیند به یک تیم متخصص، ریسک مالیاتی و هزینه پنهان اشتباهات حسابداری را بهشدت کاهش میدهد.
سوالات متداول
1. حسابداری پیمانکاری چیست؟
حسابداری پیمانکاری شاخهای تخصصی از حسابداری صنعتی و مالی است که وظیفهاش ثبت، طبقهبندی و گزارشگیری از هزینهها و درآمدهای یک پروژه در طول دوره اجرای آن است.
2. کدام روش شناسایی درآمد برای پروژههای پیمانکاری بهتر است؟
برای پروژههای بلندمدت که برآورد هزینه کل با اطمینان قابلقبولی مشخص است، روش درصد پیشرفت کار توصیه میشود؛ زیرا سود دورهای را واقعبینانهتر نشان میدهد. روش تکمیل قرارداد فقط زمانی مناسب است که برآورد دقیقی از هزینه کل پروژه در دسترس نباشد.
3. کسور قانونی صورتوضعیت پیمانکاری شامل چه مواردی میشود؟
معمولاً شامل ۵ درصد بیمه تأمین اجتماعی، مالیات تکلیفی، مالیات بر ارزشافزوده و در برخی قراردادها سپرده حسن انجام کار است که هرکدام باید در دفاتر بهصورت جداگانه ثبت شود.
4. آیا استفاده از نرمافزار سپیدار برای حسابداری پیمانکاری کافی است؟
سپیدار امکانات خوبی برای تعریف مراکز هزینه پروژهمحور دارد، اما موفقیت نهایی به تنظیم درست کدینگ و نظارت یک حسابدار متخصص پیمانکاری بستگی دارد، نه فقط انتخاب نرمافزار.
5. چرا سود پروژههای پیمانکاری در پایان سال با برآورد اولیه فرق میکند؟
معمولترین دلیل، عدم بهروزرسانی منظم برآورد هزینه کل پروژه در طول اجراست که باعث میشود درصد پیشرفت محاسبهشده با واقعیت فاصله بگیرد و سود دورهای نادرست گزارش شود.
6. آیا برونسپاری حسابداری پیمانکاری برای شرکتهای کوچک هم مقرونبهصرفه است؟
بله؛ در بسیاری از موارد هزینه برونسپاری از استخدام یک حسابدار تماموقت کمتر است، در حالیکه شرکت از تجربه یک تیم متخصص در چندین پروژه همزمان بهرهمند میشود.
یگانه شفیعی هستم نویسنده در حوزه حسابداری، مالیاتی و تحلیل گزارشهای مالی کسبوکارها. با تمرکز بر ارائه محتوای تخصصی، آموزش مفاهیم حسابداری و بررسی راهکارهای مالی، تلاش میکنم مسیر تصمیمگیری مالی را برای مدیران و صاحبان کسبوکارها سادهتر کنم.