مدیریت سرمایه در گردش یکی از مهمترین وظایف مدیران مالی برای حفظ نقدینگی، پرداخت بهموقع بدهیها و تداوم فعالیت کسبوکار است. حتی شرکتهایی که فروش بالایی دارند، ممکن است به دلیل وصول دیرهنگام مطالبات یا افزایش موجودی انبار با کمبود وجه نقد روبهرو شوند.
شناخت روشهای مدیریت سرمایه در گردش به مدیران کمک میکند منابع مالی خود را بهینه مصرف کنند و وابستگی کمتری به تأمین مالی اضطراری داشته باشند. در این مسیر، استفاده از تجربه متخصصان شرکت حسابداری محاسبان تلاشگر خبره میتواند به تحلیل دقیقتر وضعیت نقدینگی و تصمیمگیری مالی کمک کند.
در این راهنما با مفهوم سرمایه در گردش، فرمولها، نسبتهای مالی، روشهای افزایش نقدینگی، نمونه گزارش مدیریتی و راهکارهای کنترل منابع کوتاهمدت آشنا میشوید.
مدیریت سرمایه در گردش چیست؟
مدیریت سرمایه در گردش (Working Capital Management) به مجموعه روشها و تصمیمهایی گفته میشود که یک شرکت برای کنترل داراییهای جاری و بدهیهای جاری خود به کار میگیرد. هدف اصلی این فرایند، حفظ تعادل میان نقدینگی موردنیاز برای فعالیتهای روزانه و استفاده سودآور از منابع مالی است.
به بیان ساده، یک کسبوکار باید به اندازه کافی پول نقد یا دارایی قابل تبدیل به وجه نقد داشته باشد تا بتواند حقوق کارکنان، بدهی تأمینکنندگان، هزینههای عملیاتی و سایر تعهدات کوتاهمدت خود را پرداخت کند.
مدیریت صحیح سرمایه در گردش فقط به نگهداری پول نقد محدود نمیشود. کنترل موجودی کالا، پیگیری حسابهای دریافتنی، زمانبندی پرداخت بدهیها و پیشبینی جریان نقدی نیز در این فرایند نقش دارند.
برای مثال، ممکن است یک شرکت تولیدی سفارشهای زیادی دریافت کند، اما به دلیل فروش اعتباری و تأخیر مشتریان در پرداخت، توان خرید مواد اولیه برای سفارشهای جدید را نداشته باشد. چنین وضعیتی نشان میدهد افزایش فروش لزوماً به معنای بهبود نقدینگی نیست.
در این شرایط، دریافت مشاوره مالی میتواند به شناسایی منابع بلوکهشده و طراحی برنامهای برای کنترل دریافتها و پرداختها کمک کند.
سرمایه در گردش شامل چه مواردی است؟
سرمایه در گردش از ارتباط میان داراییهای جاری و بدهیهای جاری شکل میگیرد. داراییهای جاری منابعی هستند که انتظار میرود در چرخه عملیاتی عادی شرکت مصرف یا وصول شوند یا در کوتاهمدت به وجه نقد تبدیل شوند. بدهیهای جاری نیز تعهداتی هستند که در چرخه عملیاتی عادی یا سررسیدهای کوتاهمدت تسویه میشوند.
مهمترین داراییهای جاری شامل وجه نقد، سپردههای کوتاهمدت واجد شرایط، حسابهای دریافتنی تجاری، موجودی کالا و سایر داراییهای جاری است.
در مقابل، حسابهای پرداختنی تجاری، تسهیلات کوتاهمدت، حقوق و هزینههای پرداختنی، بخش جاری بدهیهای بلندمدت و تعهدات مالیاتی جاری از اجزای بدهیهای جاری محسوب میشوند.
یکی از مسئولیتهای مدیریت مالی این است که سررسید داراییها و بدهیها را هماهنگ کند. زیرا وجود دارایی جاری بالا، زمانی که بیشتر آن به موجودی کمگردش یا مطالبات مشکوکالوصول اختصاص یافته باشد، لزوماً به معنای نقدینگی مناسب نیست.
استفاده از خدمات حسابداری میتواند به ثبت صحیح این اقلام، کنترل مانده حسابها و تهیه گزارشهای قابل اتکا برای تصمیمگیری کمک کند.
فرمول سرمایه در گردش چیست و چگونه محاسبه میشود؟
برای محاسبه سرمایه در گردش خالص، کافی است بدهیهای جاری را از داراییهای جاری کسر کنیم. این شاخص نشان میدهد پس از کسر تعهدات کوتاهمدت از داراییهای جاری، چه مقدار مازاد یا کسری در ساختار مالی شرکت وجود دارد.
فرمول سرمایه در گردش خالص
NWC: سرمایه در گردش خالص | CA: دارایی جاری | CL: بدهی جاری
در تفسیر این عدد باید به ماهیت فعالیت شرکت توجه کرد. برای مثال، کسبوکارهای خردهفروشی نقدی و شرکتهای پیمانکاری ممکن است به دلیل تفاوت در زمان دریافت وجه و پرداخت بدهی، ساختار سرمایه در گردش کاملاً متفاوتی داشته باشند.
مثال عددی محاسبه سرمایه در گردش
فرض کنید اطلاعات مالی یک شرکت بازرگانی در پایان سال به شرح زیر باشد:
| عنوان | مبلغ (میلیون تومان) |
|---|---|
| وجه نقد و بانک | ۳۵۰ |
| حسابهای دریافتنی | ۶۰۰ |
| موجودی کالا | ۷۵۰ |
| سایر داراییهای جاری | ۱۰۰ |
| جمع داراییهای جاری | ۱٬۸۰۰ |
| حسابهای پرداختنی | ۵۵۰ |
| تسهیلات کوتاهمدت | ۴۰۰ |
| سایر بدهیهای جاری | ۱۵۰ |
| جمع بدهیهای جاری | ۱٬۱۰۰ |
سرمایه در گردش خالص این شرکت برابر است با:
۱٬۸۰۰ − ۱٬۱۰۰ = ۷۰۰ میلیون تومان
این عدد نشان میدهد داراییهای جاری شرکت در تاریخ گزارش، ۷۰۰ میلیون تومان بیشتر از بدهیهای جاری است.
با این حال، شرکت تنها ۳۵۰ میلیون تومان وجه نقد دارد و بخش قابلتوجهی از داراییهای آن در حسابهای دریافتنی و موجودی کالا قرار گرفته است. بنابراین مدیر مالی باید علاوه بر بررسی سرمایه در گردش مثبت، سرعت وصول مطالبات و فروش موجودی را نیز ارزیابی کند.
نسبت سرمایه در گردش چیست؟
نسبت سرمایه در گردش که معمولاً با عنوان نسبت جاری (Current Ratio) شناخته میشود، یکی از شاخصهای ارزیابی توان بازپرداخت تعهدات کوتاهمدت شرکت است.
برخلاف سرمایه در گردش خالص که یک مبلغ پولی است، نسبت جاری از تقسیم داراییهای جاری بر بدهیهای جاری محاسبه میشود.
برای شرکت مثال قبل، نسبت جاری برابر است با:
۱٬۸۰۰ ÷ ۱٬۱۰۰ = ۱٫۶۴
یعنی شرکت در برابر هر یک تومان بدهی جاری، حدود ۱٫۶۴ تومان دارایی جاری دارد.
نسبت بیشتر از یک معمولاً به معنای بالاتر بودن ارزش دفتری داراییهای جاری نسبت به بدهیهای جاری است، اما عدد بهینه در صنایع مختلف یکسان نیست. نسبت بیشازحد بالا ممکن است ناشی از موجودی راکد یا مطالبات انباشته باشد.
تفاوت نسبت جاری و نسبت آنی
نسبت آنی یا Quick Ratio برای ارزیابی محتاطانهتر نقدینگی استفاده میشود. در این شاخص، موجودی کالا و برخی داراییهای جاری که نقدشوندگی محدودی دارند، از صورت کسر حذف میشوند.
در یک شکل ساده:
نسبت آنی = (دارایی جاری − موجودی کالا − پیشپرداختها) ÷ بدهی جاری
اگر در مثال قبلی فرض کنیم شرکت پیشپرداخت جاری ندارد، نسبت آنی برابر میشود با:
(۱٬۸۰۰ − ۷۵۰) ÷ ۱٬۱۰۰ = ۰٫۹۵
تفاوت نسبت جاری ۱٫۶۴ با نسبت آنی ۰٫۹۵ نشان میدهد بخش مهمی از توان پوشش بدهیهای شرکت به تبدیل موجودی کالا به وجه نقد وابسته است.
به همین دلیل، تحلیل این نسبتها باید همراه با کیفیت داراییها، روند فروش و پیشبینی دریافتهای نقدی انجام شود.
چرا مدیریت سرمایه در گردش برای شرکتها اهمیت دارد؟
اهمیت مدیریت سرمایه در گردش زمانی مشخص میشود که یک شرکت با وجود ثبت سود حسابداری، برای پرداخت هزینههای روزانه با محدودیت نقدینگی مواجه شود.
یکی از دلایل این وضعیت، تفاوت زمان شناسایی درآمد با زمان دریافت واقعی وجه نقد است. فروش نسیه ممکن است سود حسابداری ایجاد کند، اما تا زمان وصول مطالبات، منابع لازم برای پرداخت تعهدات در اختیار شرکت قرار نگیرد.
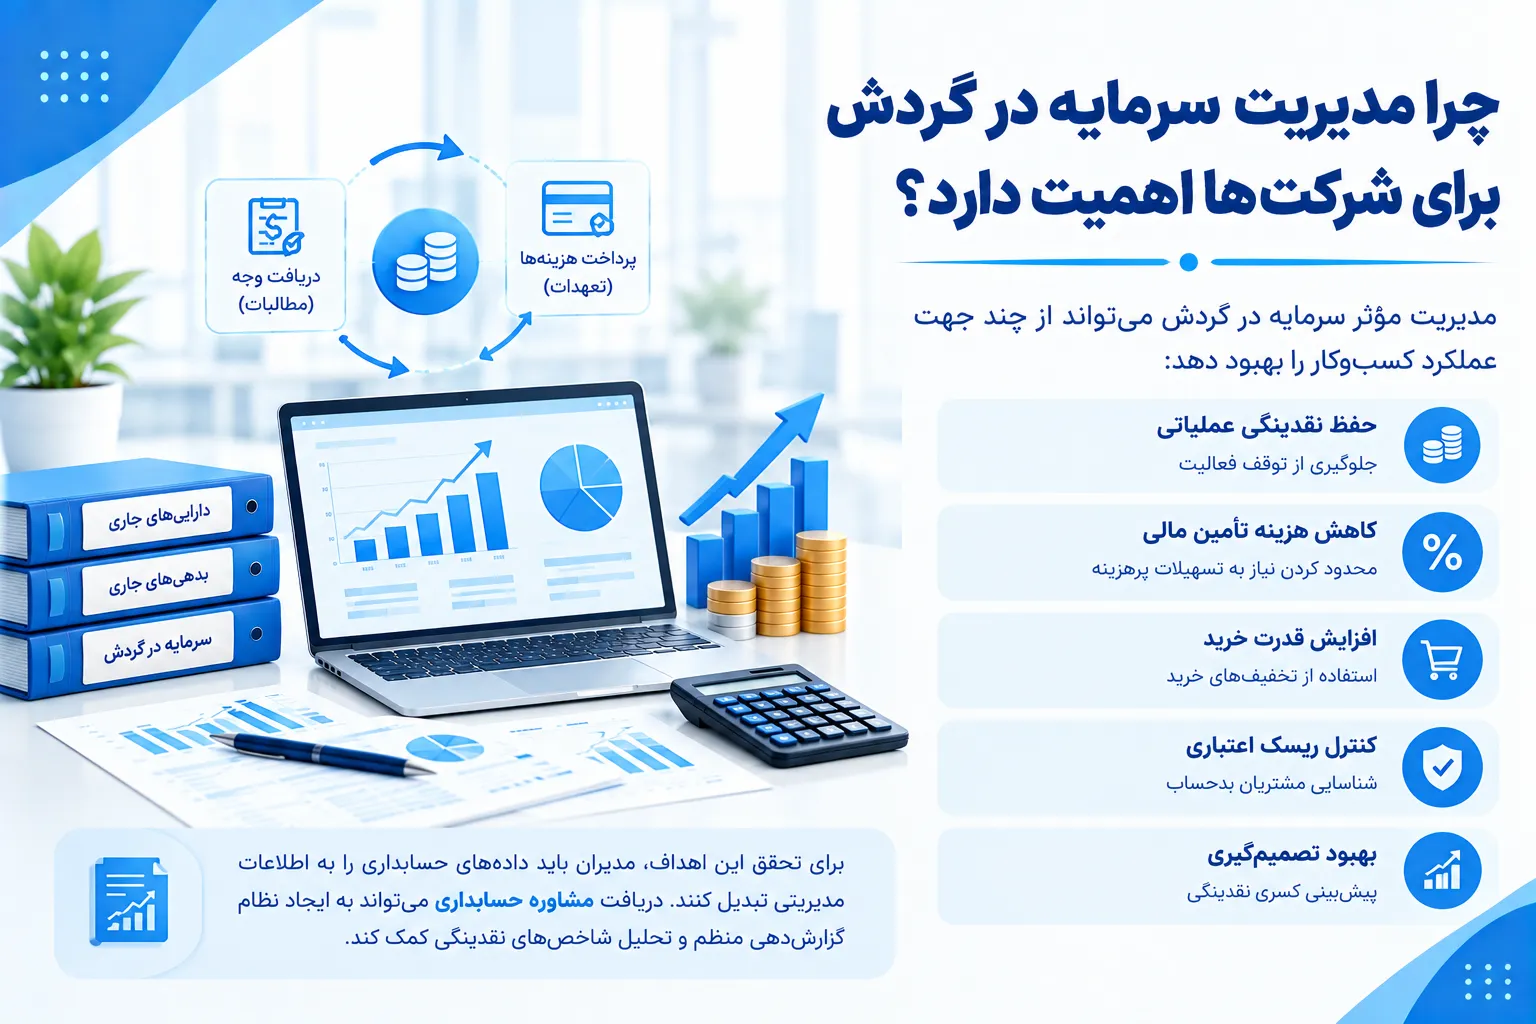
مدیریت مؤثر سرمایه در گردش میتواند از چند جهت عملکرد کسبوکار را بهبود دهد:
-
حفظ نقدینگی عملیاتی: فراهم کردن منابع لازم برای پرداخت تعهدات و جلوگیری از توقف فعالیت.
-
کاهش هزینه تأمین مالی: محدود کردن نیاز به دریافت تسهیلات کوتاهمدت پرهزینه.
-
افزایش قدرت خرید: فراهم شدن امکان استفاده از تخفیفهای خرید در شرایط اقتصادی مناسب.
-
کنترل ریسک اعتباری: شناسایی مشتریان بدحساب و جلوگیری از انباشت مطالبات سررسیدگذشته.
-
بهبود تصمیمگیری: مشخص شدن زمانهای احتمالی کسری نقدینگی پیش از وقوع بحران.
برای تحقق این اهداف، مدیران باید دادههای حسابداری را به اطلاعات مدیریتی تبدیل کنند. دریافت مشاوره حسابداری میتواند به ایجاد نظام گزارشدهی منظم و تحلیل شاخصهای نقدینگی کمک کند.
چرخه تبدیل وجه نقد چیست و چه ارتباطی با سرمایه در گردش دارد؟
چرخه تبدیل وجه نقد (Cash Conversion Cycle یا CCC) یکی از مهمترین شاخصهای ارزیابی عملکرد مدیریت سرمایه در گردش است. این شاخص نشان میدهد از زمانی که منابع مالی شرکت در موجودی کالا سرمایهگذاری میشود تا زمانی که وجه نقد حاصل از فروش دریافت شود، چه مدت منابع شرکت درگیر عملیات است؛ البته دوره اعتبار دریافتی از تأمینکنندگان نیز در محاسبه آن لحاظ میشود.
هرچه چرخه تبدیل وجه نقد کوتاهتر باشد، معمولاً شرکت به منابع کمتری برای تأمین عملیات روزمره نیاز دارد. با این حال، کوتاه کردن بیشازحد این چرخه نباید باعث کاهش موجودی ضروری، از دست رفتن مشتریان یا آسیب به روابط تجاری شود.
چرخه تبدیل وجه نقد از سه مؤلفه اصلی تشکیل میشود:
-
دوره وصول مطالبات (DSO): متوسط زمان دریافت وجه از مشتریان.
-
دوره گردش موجودی کالا (DIO): متوسط زمانی که کالا در انبار باقی میماند.
-
دوره پرداخت بدهیها (DPO): متوسط زمان پرداخت بدهیهای تجاری به تأمینکنندگان.
فرمول چرخه تبدیل وجه نقد:
CCC = DIO + DSO − DPO
فرض کنید یک شرکت بهطور متوسط کالا را ۶۰ روز نگهداری میکند، مطالبات خود را طی ۴۵ روز دریافت میکند و بدهی تأمینکنندگان را پس از ۳۰ روز پرداخت میکند.
چرخه تبدیل وجه نقد برابر خواهد بود با:
۶۰ + ۴۵ − ۳۰ = ۷۵ روز
این عدد نشان میدهد شرکت بهطور متوسط برای تأمین فاصله زمانی عملیات تا وصول وجه نقد، به منابع مالی نیاز دارد. کاهش زمان وصول مطالبات به ۳۰ روز، با فرض ثابت ماندن سایر عوامل، چرخه را به ۶۰ روز میرساند.
پژوهشهای حوزه حسابداری نیز از چرخه تبدیل وجه نقد برای ارزیابی مدیریت سرمایه در گردش استفاده کردهاند؛ هرچند رابطه این شاخص با سودآوری به شرایط شرکت و صنعت وابسته است.
انواع استراتژیهای مدیریت سرمایه در گردش
شرکتها برای مدیریت داراییها و بدهیهای کوتاهمدت معمولاً از سه رویکرد محافظهکارانه، جسورانه و متعادل استفاده میکنند. انتخاب استراتژی مناسب به وضعیت نقدینگی، هزینه تأمین مالی، ثبات درآمد و میزان ریسکپذیری کسبوکار بستگی دارد.
استراتژی محافظهکارانه
در رویکرد محافظهکارانه، شرکت تلاش میکند سطح نسبتاً بالایی از نقدینگی و داراییهای جاری در اختیار داشته باشد و بخش بیشتری از نیازهای مالی خود را با منابع باثباتتر تأمین کند.
این روش برای شرکتهایی مناسب است که جریان درآمدی نامنظم دارند یا توقف عملیات برای آنها هزینه زیادی ایجاد میکند. البته نگهداری بیشازحد وجه نقد یا موجودی کالا ممکن است بازده منابع مالی را کاهش دهد.
استراتژی جسورانه
در استراتژی جسورانه، شرکت سطح داراییهای جاری را محدود میکند و ممکن است اتکای بیشتری به منابع مالی کوتاهمدت داشته باشد.
این رویکرد میتواند هزینه نگهداری موجودی و سرمایه بلااستفاده را کاهش دهد، اما خطر کمبود نقدینگی و ناتوانی در پرداخت تعهدات را افزایش میدهد.
اجرای این روش به پیشبینی قابل اعتماد جریان نقدی و کنترل دقیق سررسید بدهیها نیاز دارد.
استراتژی متعادل
در رویکرد متعادل، شرکت تلاش میکند میان نقدینگی، سودآوری و ریسک تعادل برقرار کند.
برای مثال، ممکن است حداقل ذخیره نقدی برای هزینههای ضروری تعیین شود، سفارشگذاری موجودی متناسب با تقاضا صورت گیرد و پرداختهای کوتاهمدت با دریافتهای پیشبینیشده هماهنگ شوند.
هیچ استراتژی واحدی برای تمام شرکتها بهترین انتخاب نیست. تصمیم نهایی باید بر اساس تحلیل صنعت، فصل فروش، شرایط اقتصادی و توان تأمین مالی گرفته شود.
روشهای مؤثر مدیریت سرمایه در گردش
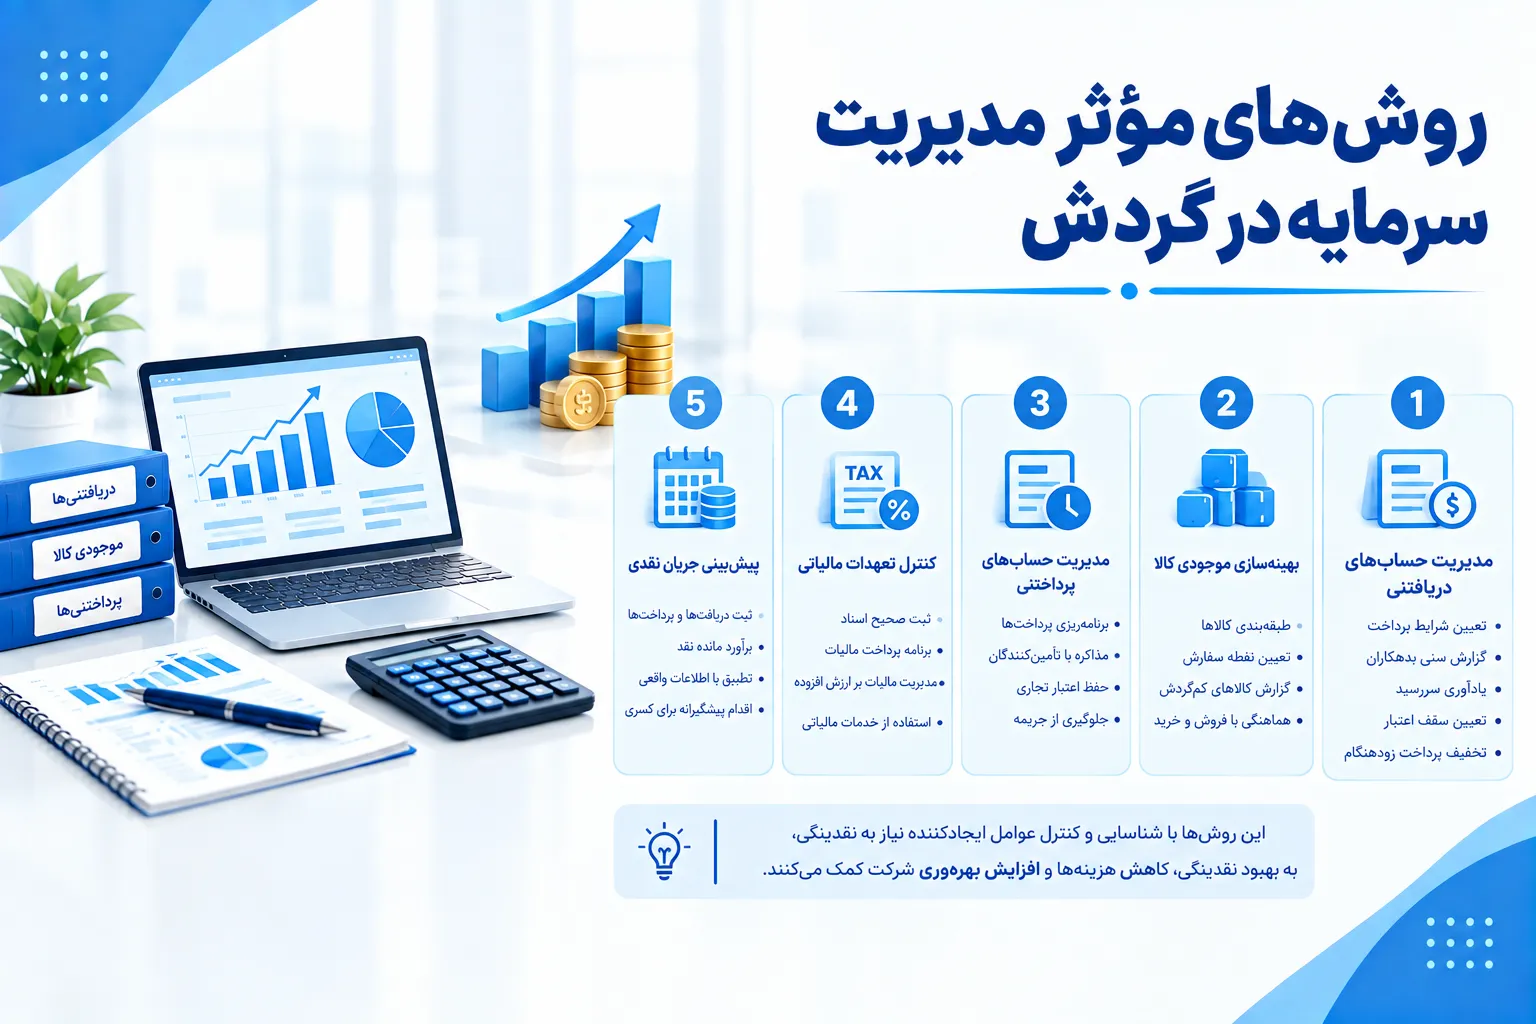
بهبود سرمایه در گردش صرفاً با افزایش موجودی حساب بانکی اتفاق نمیافتد. مدیران باید عوامل ایجادکننده نیاز به نقدینگی را شناسایی و اصلاح کنند.
۱. مدیریت حسابهای دریافتنی و تسریع وصول مطالبات
حسابهای دریافتنی یکی از مهمترین منابع درگیر در عملیات شرکت است. افزایش فروش اعتباری بدون بررسی اعتبار مشتریان ممکن است درآمد حسابداری را بالا ببرد، اما به کمبود وجه نقد منجر شود.
برای کنترل مطالبات، شرکت باید شرایط پرداخت را پیش از فروش مشخص کند، گزارش سنی بدهکاران تهیه کند و مشتریان دارای تأخیر مکرر را شناسایی کند.
همچنین استفاده از یادآوری سررسید، تعیین سقف اعتبار و ارائه تخفیف منطقی برای پرداخت زودهنگام میتواند به بهبود وصول مطالبات کمک کند.
نکته مهم این است که کاهش دوره وصول نباید صرفاً با سختگیری غیرمنطقی انجام شود؛ زیرا ممکن است مشتریان ارزشمند شرکت از دست بروند.
۲. بهینهسازی موجودی کالا و جلوگیری از خواب سرمایه
موجودی کالا بخش قابلتوجهی از سرمایه در گردش بسیاری از شرکتهای تولیدی و بازرگانی را تشکیل میدهد.
نگهداری بیشازحد کالا موجب افزایش هزینه انبارداری، خطر آسیبدیدگی، منسوخ شدن محصولات و محدود شدن نقدینگی میشود. از طرف دیگر، موجودی ناکافی نیز احتمال توقف تولید یا از دست رفتن فرصت فروش را افزایش میدهد.
برای بهبود مدیریت موجودی، شرکت میتواند کالاها را بر اساس ارزش و اهمیت طبقهبندی کند، نقطه سفارش مجدد تعیین کند و گزارش کالاهای کمگردش تهیه کند.
هماهنگی میان واحدهای فروش، خرید و حسابداری نیز ضروری است؛ زیرا تصمیمهای مربوط به موجودی باید همزمان تقاضای بازار و محدودیت منابع مالی را در نظر بگیرد.
۳. مدیریت حسابهای پرداختنی و بدهیهای کوتاهمدت
یکی دیگر از روشهای مدیریت سرمایه در گردش، تنظیم زمان پرداخت بدهیها بر اساس جریان واقعی دریافت وجه نقد است.
شرکت باید سررسید تعهدات خود را مشخص کند و برای پرداختهای ضروری مانند حقوق کارکنان، تعهدات قراردادی و مالیات برنامه داشته باشد.
مذاکره با تأمینکنندگان برای دریافت مهلت پرداخت مناسب نیز میتواند فشار نقدینگی را کاهش دهد، مشروط بر اینکه روابط تجاری و اعتبار شرکت آسیب نبیند.
از سوی دیگر، تأخیر غیرموجه در پرداختها ممکن است باعث جریمه، توقف تأمین کالا یا از دست رفتن تخفیفهای خرید شود.
۴. کنترل تعهدات مالیاتی در برنامه نقدینگی
تعهدات مالیاتی یکی از بخشهایی است که باید در پیشبینی جریان نقدی شرکت لحاظ شود. نادیده گرفتن موعد پرداخت مالیات ممکن است موجب ایجاد کسری نقدینگی و تحمیل هزینههای اضافی شود.
برای نمونه، شرکتها باید اطلاعات خرید، فروش و اعتبار مالیاتی را بهدرستی ثبت کنند. آشنایی با حسابداری مالیاتی به مدیران کمک میکند ارتباط میان اسناد حسابداری و تعهدات مالیاتی را بهتر درک کنند.
در فعالیتهایی که مشمول مالیات بر ارزش افزوده هستند نیز لازم است مبالغ مربوط به این مالیات از نظر زمان وصول و پرداخت بررسی شوند. مطالعه روش محاسبه مالیات بر ارزش افزوده میتواند برای درک نحوه محاسبه این تعهدات مفید باشد.
همچنین استفاده از خدمات مالیاتی میتواند در تنظیم برنامه پرداخت و بررسی مستندات مالیاتی شرکت نقش داشته باشد.
۵. تهیه پیشبینی جریان نقدی
یکی از مؤثرترین ابزارهای مدیریت سرمایه در گردش، تهیه پیشبینی جریان نقدی برای هفتهها و ماههای آینده است.
در این گزارش، موجودی نقد ابتدای دوره، دریافتهای مورد انتظار، پرداختهای برنامهریزیشده و مانده پیشبینیشده پایان دوره ثبت میشود.
برای مثال، اگر شرکت بداند در هفته سوم ماه پرداخت سنگینی به تأمینکننده دارد، میتواند پیش از سررسید نسبت به وصول مطالبات یا تأمین منابع مالی اقدام کند.
پیشبینی جریان نقدی بهتر است بهصورت مستمر با اطلاعات واقعی تطبیق داده شود. اختلاف میان دریافت پیشبینیشده و دریافت واقعی میتواند نشانهای از ضعف در وصول مطالبات باشد.
جدول سرمایه در گردش و نمونه گزارش مدیریتی
تهیه جدول سرمایه در گردش به مدیران کمک میکند تغییرات منابع کوتاهمدت را در دورههای مختلف بررسی کنند. این جدول باید علاوه بر جمع داراییها و بدهیهای جاری، تغییرات مهم و دلایل احتمالی آنها را نیز مشخص کند.
نمونه زیر یک گزارش فرضی برای شرکتی بازرگانی است.
| شاخص | دوره قبل | دوره جاری | تغییر |
|---|---|---|---|
| داراییهای جاری | ۱٬۵۰۰ | ۱٬۸۰۰ | ۳۰۰+ |
| بدهیهای جاری | ۹۰۰ | ۱٬۱۰۰ | ۲۰۰+ |
| سرمایه در گردش خالص | ۶۰۰ | ۷۰۰ | ۱۰۰+ |
| نسبت جاری | ۱٫۶۷ | ۱٫۶۴ | ۰٫۰۳− |
| دوره وصول مطالبات | ۳۵ روز | ۴۵ روز | ۱۰ روز+ |
| دوره نگهداری موجودی | ۵۵ روز | ۶۰ روز | ۵ روز+ |
| دوره پرداخت بدهی تجاری | ۳۰ روز | ۳۰ روز | بدون تغییر |
| چرخه تبدیل وجه نقد | ۶۰ روز | ۷۵ روز | ۱۵ روز+ |
مبالغ پولی جدول برحسب میلیون تومان هستند و اعداد صرفاً برای آموزش طراحی شدهاند.
تحلیل گزارش سرمایه در گردش
در نگاه اول، سرمایه در گردش خالص شرکت از ۶۰۰ به ۷۰۰ میلیون تومان افزایش یافته است. با این حال، این تغییر بهتنهایی نشانه بهبود عملکرد نقدینگی نیست.
نسبت جاری اندکی کاهش یافته و دوره وصول مطالبات نیز ۱۰ روز طولانیتر شده است. همزمان، کالاها بهطور متوسط پنج روز بیشتر در انبار باقی میمانند.
در نتیجه، چرخه تبدیل وجه نقد از ۶۰ به ۷۵ روز رسیده است. این تغییر نشان میدهد منابع شرکت مدت بیشتری در فرایند عملیاتی درگیر هستند.
بنابراین، توصیه مدیریتی مناسب در این وضعیت، بررسی علت تأخیر مشتریان در پرداخت، شناسایی موجودیهای کمگردش و تنظیم مجدد سیاستهای اعتباری فروش است؛ نه صرفاً تلاش برای افزایش عدد سرمایه در گردش خالص.
برای تهیه چنین گزارشهایی، استفاده از خدمات مالی میتواند به یکپارچهسازی اطلاعات و بهبود کیفیت گزارشهای مدیریتی کمک کند.
سرمایه در گردش منفی چیست و چه پیامدهایی دارد؟
سرمایه در گردش منفی زمانی ایجاد میشود که بدهیهای جاری شرکت از داراییهای جاری آن بیشتر باشد. این وضعیت در برخی جستوجوها با عبارت «سرمایه در جریان منفی» نیز مطرح میشود.
برای مثال، اگر یک شرکت ۸۰۰ میلیون تومان دارایی جاری و یک میلیارد تومان بدهی جاری داشته باشد، سرمایه در گردش خالص آن منفی ۲۰۰ میلیون تومان خواهد بود.
سرمایه در گردش منفی ممکن است نشاندهنده فشار نقدینگی، اتکای زیاد به بدهیهای کوتاهمدت یا دشواری در وصول مطالبات باشد.
با این حال، این وضعیت همیشه به معنای بحران مالی نیست. بعضی کسبوکارهای خردهفروشی که وجه فروش را سریع دریافت میکنند اما بدهی تأمینکنندگان را با مهلت بیشتری میپردازند، ممکن است بهطور ساختاری سرمایه در گردش منفی داشته باشند.
برای تشخیص وضعیت واقعی باید جریان نقد عملیاتی، روند فروش، سررسید بدهیها، توان تأمین مالی و کیفیت داراییهای جاری همزمان بررسی شوند.
چگونه سرمایه در گردش منفی را اصلاح کنیم؟
نخستین اقدام، شناسایی علت منفی شدن سرمایه در گردش است. اگر مشکل از رشد حسابهای دریافتنی ناشی شده باشد، باید فرایند وصول و سیاست فروش اعتباری بررسی شود.
اگر علت اصلی، بدهیهای کوتاهمدت سنگین باشد، ممکن است مذاکره برای اصلاح سررسید بدهیها یا بازنگری ساختار تأمین مالی ضروری باشد.
در مواردی نیز موجودی مازاد، سرمایه شرکت را بدون ایجاد بازده مناسب درگیر کرده است. فروش کالاهای راکد یا بهبود برنامه خرید میتواند بخشی از منابع را آزاد کند.
همچنین لازم است تعهدات مالیاتی بررسی شوند. برای نمونه، مطالعه مطلب مالیات بر ارزش افزوده چیست میتواند به شناخت این تعهدات کمک کند؛ زیرا زمان پرداخت مالیات و زمان وصول مطالبات ممکن است با یکدیگر هماهنگ نباشند.
در شرایطی که کسری نقدینگی با بدهیهای مالیاتی همراه است، دریافت مشاوره مالیاتی نیز میتواند برای بررسی تعهدات و راهکارهای قانونی مؤثر باشد.
تسهیلات سرمایه در گردش چیست؟
تسهیلات سرمایه در گردش نوعی تأمین مالی است که برای پوشش نیازهای کوتاهمدت عملیاتی کسبوکارها مورد استفاده قرار میگیرد.
این تسهیلات ممکن است برای تأمین مواد اولیه، خرید موجودی کالا یا سایر مخارج عملیاتی واجد شرایط استفاده شوند. نوع مصرف مجاز، مبلغ، نرخ، وثایق و شرایط بازپرداخت به قرارداد و ضوابط بانک یا نهاد تأمینکننده بستگی دارد.
تسهیلات سرمایه در گردش با وام سرمایهگذاری ثابت تفاوت دارد. در حالی که تأمین مالی سرمایه ثابت معمولاً به خرید تجهیزات و ایجاد ظرفیتهای بلندمدت مربوط میشود، تسهیلات سرمایه در گردش برای تأمین چرخه عملیاتی کسبوکار طراحی میشود.
بر اساس اطلاعرسانی رسمی دولت در فروردین ۱۴۰۵، برنامههایی برای پرداخت تسهیلات سرمایه در گردش به بنگاههای کوچک و متوسط مطرح شده است؛ با این حال، دریافت هر نوع تسهیلات به احراز شرایط مربوط بستگی دارد.
هنگام دریافت تسهیلات به چه نکاتی توجه کنیم؟
پیش از دریافت تسهیلات، مدیر مالی باید میزان واقعی کسری نقدینگی را محاسبه کند و مطمئن شود بازپرداخت اقساط با جریان نقدی شرکت سازگار است.
دریافت وام برای جبران زیان عملیاتی مستمر، بدون اصلاح علت اصلی کمبود وجه نقد، ممکن است مشکلات شرکت را افزایش دهد.
همچنین باید هزینه مؤثر تأمین مالی، وثایق، زمانبندی پرداخت اقساط و احتمال تأخیر در وصول مطالبات بررسی شود.
در بعضی موارد، اصلاح شرایط خرید و فروش یا کاهش موجودی مازاد، نسبت به دریافت تسهیلات راهکار کمهزینهتری خواهد بود.
شرکتهایی که برای ارائه مدارک مالی به بانک یا سرمایهگذار به مستندات اقتصادی نیاز دارند، میتوانند شرایط استفاده از خدمات تدوین طرح توجیهی را بررسی کنند.
نقش حسابداری و گزارشهای مالیاتی در مدیریت سرمایه در گردش
اطلاعات حسابداری مبنای اصلی تحلیل سرمایه در گردش هستند. اگر حسابهای دریافتنی، موجودی کالا یا بدهیها بهدرستی ثبت نشده باشند، محاسبه شاخصهای نقدینگی نیز قابل اتکا نخواهد بود.
یکی از وظایف واحد حسابداری، تطبیق مستمر مانده حسابها و شناسایی مغایرتهای مالی است. این کنترلها باعث میشوند گزارشهای مدیریتی بر اساس اطلاعات دقیقتری تهیه شوند.
علاوه بر این، تعهدات مالیاتی باید بهعنوان بخشی از برنامه نقدینگی بررسی شوند. ناآگاهی از مهلتهای قانونی ممکن است موجب پرداختهای پیشبینینشده و جریمه شود.
برای مثال، بررسی راهنمای ثبت اظهارنامه مالیات بر ارزش افزوده به واحد مالی کمک میکند با مراحل این فرایند آشنا شود.
همچنین لازم است مسئول مالی مجموعه زمان ارسال اطلاعات حقوق کارکنان را در برنامه فعالیتهای دورهای قرار دهد. راهنمای ارسال لیست مالیات حقوق میتواند برای شناخت فرایند مربوط کاربرد داشته باشد.
در کنار ثبت اطلاعات، ارزیابی استقلال و صحت گزارشها نیز اهمیت دارد. استفاده از خدمات حسابرسی میتواند در چارچوب دامنه رسیدگی توافقشده به بررسی شواهد و کنترلهای مالی کمک کند.
اشتباهات رایج در مدیریت سرمایه در گردش
بسیاری از مشکلات نقدینگی به دلیل نبود سرمایه کافی ایجاد نمیشوند، بلکه نتیجه تصمیمگیری نامناسب درباره منابع موجود هستند.
تمرکز بیشازحد بر سود حسابداری
ممکن است شرکت سود مناسبی شناسایی کند، اما بخش زیادی از فروش هنوز وصول نشده باشد. بنابراین ارزیابی عملکرد تنها با صورت سود و زیان کافی نیست.
مدیر مالی باید جریان نقد عملیاتی را نیز بررسی کند و مشخص سازد چه مقدار از فروش به وجه نقد تبدیل شده است.
افزایش موجودی بدون توجه به تقاضا
خرید بیشازحد کالا با هدف جلوگیری از کمبود موجودی، ممکن است بخش بزرگی از سرمایه شرکت را در انبار نگه دارد.
برای جلوگیری از این مشکل، سفارشگذاری باید بر اساس اطلاعات فروش، دوره تأمین و پیشبینی تقاضا انجام شود.
نادیده گرفتن بدهیهای مالیاتی
برنامهریزی نکردن برای پرداخت تعهدات قانونی میتواند موجب افزایش فشار نقدینگی و ایجاد جرایم شود.
آشنایی با راهکارهای پیشگیری از جرایم مالیاتی برای مدیرانی که در حال تنظیم برنامه مالی شرکت هستند، مفید است.
نبود گزارش منظم و پیشبینی نقدینگی
بررسی سرمایه در گردش فقط در پایان سال مالی، تصویر کافی از نیازهای نقدینگی شرکت ارائه نمیدهد.
گزارشهای ماهانه و پیشبینیهای هفتگی میتوانند مشکلات احتمالی را زودتر آشکار کنند و فرصت بیشتری برای اصلاح شرایط فراهم سازند.
برنامه اجرایی ۳۰ روزه برای بهبود مدیریت سرمایه در گردش
برای تبدیل تحلیلهای مالی به اقدامات قابل اجرا، میتوان یک برنامه اولیه ۳۰ روزه طراحی کرد. این برنامه یک نمونه آموزشی است و باید متناسب با اندازه و شرایط هر شرکت تنظیم شود.
هفته اول: ارزیابی وضعیت فعلی
تهیه صورت داراییها و بدهیهای جاری، کنترل مانده حسابها و محاسبه سرمایه در گردش خالص و نسبت جاری.
هفته دوم: شناسایی منابع درگیر
بررسی گزارش سنی مطالبات، شناسایی کالاهای کمگردش و محاسبه دوره وصول، دوره موجودی و دوره پرداخت بدهیها.
هفته سوم: اصلاح برنامه نقدینگی
اولویتبندی وصول مطالبات، مذاکره درباره سررسیدها و تهیه پیشبینی جریان نقدی برای هفتههای آینده.
هفته چهارم: کنترل نتایج
مقایسه شاخصها با ابتدای دوره، بررسی اقدامات اصلاحی و تعیین مسئول و زمانبندی گزارشدهی مستمر.
اجرای این برنامه به شرکت کمک میکند تصویری روشنتر از جریان نقدی و نیاز واقعی خود به منابع مالی داشته باشد.
در این فرایند، کیفیت اطلاعات ثبتشده اهمیت زیادی دارد. برای مثال، اگر بدهیهای مالیاتی یا مطالبات معوق بهدرستی طبقهبندی نشده باشند، نتایج تحلیل ممکن است گمراهکننده باشد.
به همین دلیل، شناخت تفاوت مالیات مستقیم و غیرمستقیم و زمان ایجاد تعهدات مالیاتی نیز میتواند بخشی از دانش موردنیاز مدیر مالی برای برنامهریزی نقدینگی باشد.
خدمات تخصصی مدیریت مالی و سرمایه در گردش با محاسبان تلاشگر خبره
مدیریت سرمایه در گردش زمانی اثربخش خواهد بود که تصمیمهای مالی بر اساس اطلاعات دقیق حسابداری، تحلیل جریان نقدی و شناخت تعهدات شرکت اتخاذ شوند.
محاسبان تلاشگر خبره در حوزه خدمات حسابداری، مالی و مالیاتی فعالیت میکند و کسبوکارها میتوانند برای بررسی خدمات متناسب با نیاز خود با این مجموعه ارتباط برقرار کنند.
بررسی وضعیت داراییها و بدهیهای جاری، تحلیل گزارشهای مالی، اصلاح فرایندهای ثبت اطلاعات و شناخت تعهدات مالی میتوانند از موضوعات موردنیاز در برنامه بهبود نقدینگی باشند.
همچنین برای شناخت بهتر ریسکهای مرتبط با اظهارنامهها، صاحبان کسبوکار میتوانند راهنمای تنظیم گزارش مالیات حقوق پرسنل را مطالعه کنند.
پیش از انتخاب خدمت، بهتر است مدیران اطلاعاتی مانند آخرین صورتهای مالی، گزارش سنی بدهکاران، فهرست بدهیهای سررسیدشده و برنامه دریافتها و پرداختها را آماده کنند تا امکان بررسی دقیقتر نیازها فراهم شود.
برای بررسی وضعیت مالی و شناخت خدمات متناسب با کسبوکار خود، میتوانید از طریق سایت محاسبان تلاشگر خبره درخواست مشاوره ثبت کنید.
جمعبندی
مدیریت سرمایه در گردش یکی از پایههای اصلی سلامت مالی کسبوکار است. کنترل داراییهای جاری، مدیریت بدهیهای کوتاهمدت، بهبود وصول مطالبات و جلوگیری از انباشت موجودی میتواند به کاهش فشار نقدینگی کمک کند.
برای ارزیابی صحیح این وضعیت، محاسبه سرمایه در گردش خالص بهتنهایی کافی نیست. نسبت جاری، نسبت آنی، چرخه تبدیل وجه نقد و گزارش جریان نقدی باید در کنار یکدیگر تحلیل شوند.
در نهایت، هدف مدیریت سرمایه در گردش صرفاً افزایش وجه نقد نیست؛ بلکه ایجاد تعادل میان توان پرداخت بدهیها، پایداری عملیات و سودآوری شرکت است.
سوالات متداول درباره مدیریت سرمایه در گردش
۱. مدیریت سرمایه در گردش چیست؟
مدیریت سرمایه در گردش به کنترل و بهینهسازی داراییهای جاری و بدهیهای جاری شرکت گفته میشود. هدف آن فراهم کردن نقدینگی کافی برای انجام تعهدات کوتاهمدت و جلوگیری از مصرف ناکارآمد منابع مالی است. این مدیریت شامل کنترل موجودی کالا، وصول مطالبات، برنامهریزی پرداخت بدهیها و پایش جریان نقدی میشود.
۲. فرمول محاسبه سرمایه در گردش چیست؟
سرمایه در گردش خالص از کسر بدهیهای جاری از داراییهای جاری به دست میآید. برای مثال، اگر داراییهای جاری یک شرکت ۹۰۰ میلیون تومان و بدهیهای جاری آن ۶۰۰ میلیون تومان باشد، سرمایه در گردش خالص برابر با ۳۰۰ میلیون تومان خواهد بود. مثبت بودن این شاخص بهتنهایی تضمینکننده توان پرداخت تمام بدهیها در سررسید نیست.
۳. نسبت سرمایه در گردش چقدر باید باشد؟
نسبت سرمایه در گردش یا نسبت جاری از تقسیم داراییهای جاری بر بدهیهای جاری محاسبه میشود. عدد بیشتر از یک نشان میدهد داراییهای جاری از بدهیهای جاری بیشتر هستند، اما نسبت مطلوب به صنعت، کیفیت داراییها و چرخه عملیاتی شرکت بستگی دارد. بنابراین نمیتوان یک مقدار ثابت را برای تمام شرکتها پیشنهاد کرد.
۴. سرمایه در گردش منفی چیست؟
سرمایه در گردش منفی زمانی اتفاق میافتد که بدهیهای جاری بیشتر از داراییهای جاری باشند. این وضعیت ممکن است نشانه فشار نقدینگی باشد، اما در برخی مدلهای کسبوکار با دریافت سریع وجه فروش و پرداخت دیرتر به تأمینکنندگان، میتواند بخشی از ساختار عادی فعالیت باشد. تفسیر آن نیازمند بررسی جریان نقدی است.
۵. تسهیلات سرمایه در گردش چیست؟
تسهیلات سرمایه در گردش نوعی تأمین مالی برای پوشش نیازهای کوتاهمدت عملیاتی شرکت است. بسته به شرایط قرارداد، ممکن است برای خرید مواد اولیه، تأمین موجودی یا سایر هزینههای واجد شرایط استفاده شود. پیش از دریافت آن باید هزینه تأمین مالی، توان بازپرداخت، وثایق و شرایط بانک بررسی شود.
۶. چگونه میتوان مدیریت سرمایه در گردش را بهبود داد؟
مهمترین اقدامات شامل کاهش دوره وصول مطالبات، کنترل موجودیهای کمگردش، تنظیم سررسید بدهیها و تهیه پیشبینی جریان نقدی است. همچنین تحلیل مستمر نسبت جاری و چرخه تبدیل وجه نقد میتواند تغییرات وضعیت نقدینگی را آشکار کند. انتخاب راهکار مناسب باید بر اساس علت واقعی کمبود منابع انجام شود.
۷. تفاوت سرمایه در گردش و جریان نقدی چیست؟
سرمایه در گردش خالص اختلاف داراییهای جاری و بدهیهای جاری در یک تاریخ مشخص است. جریان نقدی، ورود و خروج واقعی وجه نقد را در یک دوره زمانی نشان میدهد. بنابراین ممکن است شرکت سرمایه در گردش مثبت داشته باشد، اما به دلیل تأخیر در وصول مطالبات، جریان نقد عملیاتی منفی را تجربه کند.
۸. گردش سرمایه جاری به چه معناست؟
این عبارت معمولاً برای توصیف چگونگی گردش منابع کوتاهمدت در فعالیتهای عملیاتی به کار میرود. برای تحلیل دقیقتر آن میتوان از شاخصهایی مانند چرخه تبدیل وجه نقد، دوره وصول مطالبات، دوره نگهداری موجودی و دوره پرداخت بدهیها استفاده کرد. این شاخصها نشان میدهند منابع شرکت با چه سرعتی در عملیات به وجه نقد تبدیل میشوند.
یگانه شفیعی هستم نویسنده در حوزه حسابداری، مالیاتی و تحلیل گزارشهای مالی کسبوکارها. با تمرکز بر ارائه محتوای تخصصی، آموزش مفاهیم حسابداری و بررسی راهکارهای مالی، تلاش میکنم مسیر تصمیمگیری مالی را برای مدیران و صاحبان کسبوکارها سادهتر کنم.