کتمان درآمد زمانی مطرح میشود که درآمد مشمول گزارشدهی یک مؤدی در اظهارنامه مالیاتی اعلام نشده باشد و شرایط قانونی لازم برای شناسایی آن بهعنوان درآمد کتمانشده وجود داشته باشد. این موضوع میتواند علاوه بر مطالبه مالیات، موجب تعلق جرایم مالیاتی شود.
برای محاسبه جریمه کتمان درآمد، ابتدا باید مشخص شود تخلف مربوط به مالیات بر درآمد اشخاص حقیقی، مالیات عملکرد شرکتها یا مالیات بر ارزش افزوده است؛ زیرا مبنا و نرخ جریمه در این موارد متفاوت است.
طبق ماده ۱۹۲ و ماده ۱۹۰ قانون مالیات های مستقیم، پنهان کردن سود و ارائه فاکتور های صوری با کد اقتصادی جعلی به منظور بالا بردن هزینه و کاهش سود، تخلف بوده و طبق بخشنامه سال ۱۳۹۷، کتمان درآمد در اظهارنامه تسلیمی و یا ثبت هزینه های غیر واقعی اشخاص حقوقی و صاحبان مشاغل در دفاتر، معادل ۳۰ درصد مالیات متعلقه بوده و در خصوص کتمان درآمد در اظهارنامه تسلیمی سایر مودیان، معادل ۱۰ درصد مالیات متعلقه به درآمد ها می باشد. ۲۲ مصداق کتمان درآمد و چندین بخشنامه در این گفتار مرور می شود. جریمه کتمان درآمد، غیر قابل بخشش است. ۲ درصد مالیات به درآمد پزشکان که کارتخوان نصب نکنند، از مهر ۹۸ تعلق می گیرد و مصداق کتمان است.
اگر شما نیز دیدگاهی در این باره دارید و تجربه ای در زمینه مخفی کردن سود و پرداخت جریمه دارید، مراتب را با رعایت حریم خصوصی، از طریق بخش کامنت با ما به اشتراک بگذارید.
با ما همراه باشید.
کتمان درآمد چیست؟
کتمان درآمد یعنی پنهان کردن سود. یعنی هزینه ای بابت اخذ سود و منعفت، تخصیص یافته، اما بازگشتی در صورت های مالی و دفاتر قانونی مشاهده نمی شود و اثری ثبت نشده است. اگر ممیزان مالیاتی، درآمد کتمان شده ای را پس از حسابرسی و بررسی دقیق صورت های مالی و انطباق آن با آمار و اطلاعاتی که از مراجع ذیصلاح استعلام می شود، کشف کنند، مودی، مشمول جرایم مربوطه خواهد شد.

مصداق های کتمان درامد چیست؟
در زیر به شماری از آن ها اشاره می شود و سپس به بخشنامه های سال ۱۳۸۴ تا ۱۳۹۷ اشاره می کنیم.
- مصداق کتمان درآمد را می توان در عدم ثبت هر گونه درآمد در دفاتر قانونی دانست . یا این که درامد را کم تر از آن چه که واقعا حاصل شده، ثبت کنیم تا مالیات کم تری پرداخت کنیم.
- یکی از مصداق های کتمان درآمد، ایجاد خریدار ساختگی و صدور فاکتور صوری با کد اقتصادی جعلی و یا استفاده از کد اقتصادی دیگران است که فروش کالای آن ها از طریق شعبه یا نمایندگی صورت می گیرد.
- یکی از مصداق های کتمان درامد این است که حساب سازی کنیم تا درآمد در هزینه های ساختگی و ترفندهای حسابداری، پنهان شود و از دید ممیزان دارایی، دور بماند.
- یکی از روش هایی که مصداق کتمان درآمد است، حساب به حساب کردن و ثبت فروش یا درآمد در حساب های بستانکاری و جاری و شرکا می باشد که بعضی از مودیان، از این روش ها برای پنهان کردن درآمد های سنگین خود استفاده می کنند.
- اگر شما، کالایی خرید کنید یا دارایی داشته باشید و بر خلاف موازین مربوطه، در حساب هزینه منظور کنید، مصداق کتمان درآمد است.
- پنهان کاری در اعلام سود عملیاتی شرکت به نحوی که هیچ گونه تناسبی بین درآمد اعلام شده درگزارش های ماهانه شرکت و صورت های مالی ۱۲ ماهه وجود ندارد. مثلا در یک شرکت سهامی خاص، جمع درآمد ها در گزارش های ماهانه حدودا ۲هزار میلیارد ریال است اما درصورت های مالی در حدود ۱۵۴ هزار میلیارد ریال افشا شده است.
- اگر شما، قیمت خرید کالا و خدمات و دارایی را از طریق ایجاد فروشندگان و صدور فاکتوری های صوری، اعلام کنید، مصداق کتمان درآمد است. هم چنین، ثبت خرید کالا و هزینه هایی که واقعیت و ما به ازای واقعی ندارد، مصداق کتمان درآمد خواهد بود.
- یکی دیگر از روش های کتمان درآمد که گاها در فعالان وارداتی مشاهده می شود، کم تر تحویل گرفتن کالاهای وارداتی و ثبت همه مبلغ خرید در دفاتر می باشد تا هزینه ها افزایش و درآمد کم تری نشان داده شود.
- ثبت هزینه های مستقیم خرید یا واردات کالا در حساب هزینه های جاری نیز از دیگر روش هایی است که مصداق کتمان درآمد محسوب می شود.
- وقتی شما با مشتری تبانی می کنید تا قیمت خرید کالا و خدمات را بیش از آن چه که هست نشان دهید و مبلغ مندرج در فاکتورها را با آن چه در واقعیت رخ می دهد، بیش تر نشان دهید تا درآمد کم تری را نشان داده تا مشمول مالیات شود، این ها نیز مصداق کتمان درآمد خواهد بود.
- وقتی شما برای خود و دیگران که عضو شرکت نیستند، هزینه های واهی درست می کنید و به حساب شرکت می زنید تا هزینه ها افزایش یابد و درامد کم تر باشد، این ها همه مصداق کتمان درآمد است و هزینه های غیر قابل قبولی از نظر ممیزان دارایی خواهد بود.
- اگر کالای سالم را از حساب ها خارج کنید و به عنوان ضایعات محسوب و فروش آن ها را در دفاتر قانونی پلمپ شده ثبت نکنید، مصداق کتمان درآمد خواهد بود.
- اگر شما در ابزار اندازه گیری و وزن کردن مثل ترازو دیجیتالی، دستکار کنید و به نوعی کم فروشی کنید، یا صندوق های فروش مکانیزه را دستکاری کنید تا فروش واقعی شما که منعکس کننده بخشی از درامد شما است، مخدوش شود، این ها نیز مصداق کتمان درآمد است. (وای بر کم فروشان).
- روش دیگر که مصداق کتمان درآمد است و در رفتار سازمانی برخی از مودیان متخلف مالیاتی مشاهده می شود، منظور کردن مطالبات بدون وصول واهی و یا ثبت نکردن وصول مطالبات حذف شده است تا هزینه ها افزایش و درآمد کاهش نشان داده و مالیات کم تری پرداخت کنند.
- از دیگر روش های کتمان درامد، می توان به بستانکار نشان دادن حساب مشتریان به جهت برگشت واهی کالا و منظور کردن تخفیفات نقدی ساختگی به حساب مشتریان، فارغ از این که اصلا چنین تخفیفی در فروش اعمال شده است یا خیر، اشاره نمود.
- اگر دارایی های مستهلک شده، از حساب ها خارج شده و در زمان واگذاری یا انحلال، فروش و درآمد آن، کتمان شود، مصداق تخلف مالیاتی است.
- تسعیر کردن غیر واقعی نرخ ارز به جهت کتمان سود و نشان دادن زیان، مصداق کتمان درآمد است.
- اگر قرارداد صوری با شخصی حقیقی یا حقوقی منعقد شود و فاکتور صوری دریافت شود مبنی بر خرید کالا یا خدمات و ایجاد هزینه، همه مصداق کتمان درامد خواهدبود.
- هزینه سازی الکی و ساختگی بدون ما به ازای واقعی دریافت کالا یا خدمات، مصداق پنهان سازی درآمد خواهد بود.
- اگر هزینه تمام شده کالا یا خدمات ساخته شده را بیش از قیمت واقعی نشان دهیم، مصداق کتمان درآمد است.
- اگر هزینه های مواد اولیه ساخت محصول یا خدمت را بیش از آن چه که هست نشان دهیم (مثل دستمزد و سربار تولید وغیره)، نشانه هایی از پنهان کردن درآمد و سود است.
- اگر مواد اولیه ارزان قیمت را به جای مواد گران قیمت در تولیدات، جایگزین کنیم، مصداق پنهان کردن درآمد خواهد بود.
- از بین بردن گزارش های خروجی و جایگزین کردن گزارش های خروجی جعلی به جای گزارش های خروجی اصلی، روشی برای مخفی کردن سود شرکت یا موسسه است و تخلف محسوب می شود.
- اگر در سیستم مکانیزه حسابداری موسسه یا شرکت، دستکاری شود و داده های ثبت شده که بر اساس آن، خرید یا فروشی اتفاق افتاده تا هزینه ها افزایش یابد، مصداق مخفی کاری سود است.
- اگر از نرم افزارهای حسابداری متعدد به جهت تهیه صورت های مالی استفاده کنید تا با این کار، ممیزان مالیاتی گمراه شوند، این هم مصداق تخلف به منظور کتمان سود است.
حتما بخوانید: مالیات چیست؟
جریمه کتمان درآمد طبق ماده ۱۹۲ قانون مالیاتهای مستقیم
مطابق ماده ۱۹۲ قانون مالیاتهای مستقیم، جریمه غیرقابل بخشودگی برای اشخاص حقوقی و صاحبان مشاغل مشمول این ماده معادل ۳۰ درصد مالیات متعلق است. برای سایر مؤدیان مشمول حکم، نرخ ۱۰ درصد پیشبینی شده است.
این حکم درباره درآمدهای کتمانشده در اظهارنامههای تسلیمی و هزینههای غیرواقعی نیز اعمال میشود.
بنابراین نباید تصور کرد که جریمه کتمان درآمد همیشه معادل ۳۰ درصد مبلغ فروش یا درآمد پنهانشده است. مبنای محاسبه، مالیات متعلق به مورد کتمانشده خواهد بود.
فرمول محاسبه جریمه کتمان درآمد
جریمه کتمان درآمد = مالیات متعلق به درآمد کتمانشده × نرخ جریمه قانونی
در مورد اشخاص حقوقی و صاحبان مشاغل مشمول نرخ ۳۰ درصد:
جریمه = مالیات متعلق به درآمد کتمانشده × ۰٫۳۰
برای محاسبه دقیق، مبلغ مالیات مربوط به درآمد کتمانشده باید با توجه به درآمد مشمول مالیات، هزینههای قابل قبول، معافیتهای قانونی و وضعیت مؤدی تعیین شود.
مثال محاسبه جریمه کتمان درآمد شرکت
فرض کنید یک شرکت بخشی از درآمد خود را در اظهارنامه مالیاتی اعلام نکرده است. پس از رسیدگی و اعمال مقررات مربوط، مالیات متعلق به درآمد کتمانشده ۵۰ میلیون تومان تعیین میشود.
| شرح | مبلغ |
|---|---|
| مالیات متعلق به درآمد کتمانشده | ۵۰,۰۰۰,۰۰۰ تومان |
| نرخ جریمه ماده ۱۹۲ | ۳۰٪ |
| جریمه کتمان درآمد | ۱۵,۰۰۰,۰۰۰ تومان |
| جمع مالیات و جریمه ماده ۱۹۲ | ۶۵,۰۰۰,۰۰۰ تومان |
محاسبه جریمه:
۵۰,۰۰۰,۰۰۰ × ۳۰٪ = ۱۵,۰۰۰,۰۰۰ تومان
در این مثال، مجموع مالیات مربوط به درآمد کتمانشده و جریمه ماده ۱۹۲ برابر ۶۵ میلیون تومان است.
این مبلغ صرفاً شامل دو جزء یادشده است و سایر بدهیها یا جرایم احتمالی مانند جریمه تأخیر پرداخت را شامل نمیشود.
مبنای قانونی جرایم کتمان درآمد
بخشنامه سال ۱۳۸۴ سازمان امور مالیاتی کشور
سازمان امور مالیاتی کشور در زمان رئیس کلی علی اکبر عرب مازار، دوازدهم دی ماه سال ۱۳۸۴ در بخشنامه ای، مصادیق کتمان درآمد را اعلام کرد. درآمد کتمان شده و هزینه های غیر واقعی و غیر قابل قبول که در دفاتر قانونی مودیان مالیاتی ثبت می شود و مورد بررسی و ارزشیابی ممیزان قرار می گیرد، در این بخشنامه معرفی شده است.
علت ابلاغ این بخشنامه، ابهاماتی است که در ماده ۱۹۲ قانون مالیات های مستقیم وجود داشت و این ابلاغیه تلاش کرد تا بخشی از ابهامات را مرتفع کند. موضوعاتی که در این بخشنامه به آن اشاره شده و بایستی شرکت ها و موسسات و شرکت های پیمانکاری و مهندسان مشاور، به آن توجه داشته باشند تا مشمول جرایم مربوطه نشوند، به شرح زیر است:
- منظور از کتمان درآمد با توجه به بخشنامه سال ۱۳۸۴ سازمان امور مالیاتی کشور، درآمدی است که مودی مالیاتی در طول یک سال مالیاتی، از فعالیت های کسب و کار خود بدست آورده و طبق آیین نامه تنظیم و تحریر دفاتر قانونی، آن را در دفاتر پلمپ شده منعکس نکرده و در اظهارنامه های مالیاتی که مکلف به تسلیم آن در مهلت قانونی است، درج نکرده است.
- اگر هر مودی، کتمان درامد داشته باشد، ممیزان و ماموران مالیاتی قادرند تا پس از دریافت اسناد و مدارک مثبته مالی مودی یا دریافت اطلاعات موثق از مراجع ذیربط قانونی و دفتر اطلاعات مالیاتی، موارد را با هم تطبیق کرده و مندرجات دفاتر قانونی و صورت های مالی ابرازی را راستی آزمایی کنند تا موارد احراز عدم ثبت اطلاعات مالیاتی در دفاتر مودی، بررسی و گزارش شود.
- ممیزان قادرند تا نسبت به تعیین و محاسبه درآمد های کتمان شده و مطالبه مالیات متعلقه، طبق ضوابط، اقدام نمایند.

حتما بخوانید: کد اقتصادی چیست و چطوری کد اقتصادی بگیریم؟
- منظور از هزینه های غیر واقعی طبق بخشنامه سال ۱۳۸۴ سازمان امور مالیاتی، هزینه ای است که در دفاتر قانونی ثبت شده و متکی به مدارک است اما به اطلاع ممیزان نرسیده و آن ها پس از بررسی مدارک و اسناد، متوجه می شوند که هزینه اعلام شده، صوری بوده یا اصلا تحقق پیدا نکرده یا مدارک جعلی و غیر واقعی دارد. این گونه هزینه ها، مشمول مواد مندرج در قانون صد و چهل و هفتم و صد و چهل و هشتم قانون مالیات مستقیم نمی شوند و هزینه غیر قابل قبول بوده و مشمول جریمه می شود.
بخشنامه سال ۱۳۹۷ درباره کتمان درآمد
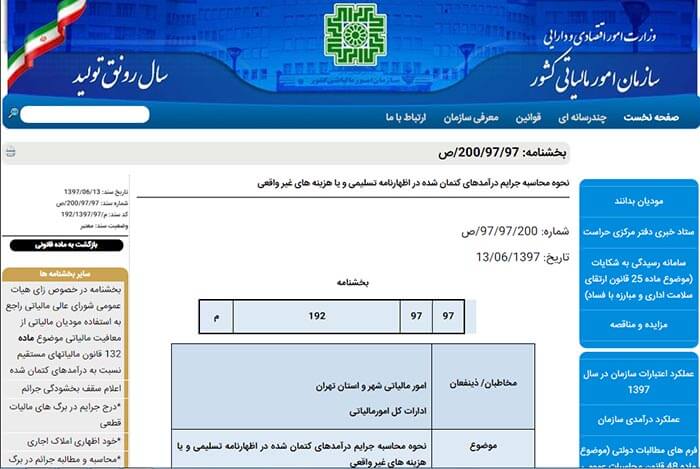
درباره کتمان درآمد، جدید ترین بخشنامه ای که تا زمان تنظیم این گزارش محاسبان تلاشگر خبره منتشر شده، مربوط به بخشنامه سال ۱۳۹۷ است که به موضوع نحوه محاسبه جرایم درآمد های کتمان شده در اظهارنامه تسلیمی و یا هزینه های غیر واقعی اشاره دارد و به امضاء سید کامل تقوی نژاد رسید.
در این بخشنامه آمده که جریمه غیر قابل بخشودگی موضوع ماده ۱۹۲ در خصوص کتمان درآمد در اظهارنامه تسلیمی و یا هزینه های غیر واقعی اشخاص حقوقی و صاحبان مشاغل، معادل ۳۰ درصد مالیات متعلقه بوده و در خصوص کتمان درآمد در اظهارنامه تسلیمی سایر مودیان، معادل ۱۰ درصد مالیات متعلقه به درآمد ها می باشد.
به روز رسانی شده در 10 اردیبهشت 99
درآمد کتمان شده مالیاتی چگونه بررسی میشود ؟
براساس دستورالعمل نحوه رسیدگی به تراکنشهای بانکی سازمان امور مالیاتی در این لینک منتشر شده در 31 فروردین 99 ، نحوه بررسی در آمد کتمان شده مشخص شده است .
طبق بند ۱۷ این دستورالعمل سازمان مالیاتی در صورت درآمد کتمان شده ضریب مالیاتی بر مبنای ماده ۱۵۴ قانون مالیاتهای مصوب سال ۸۰ رسیدگی خواهد شد.

ماده ۱۹۲ قانون مالیات های مستقیم
ماده صد و نود و دوم قانون مالیات های مستقیم از جمله موادی است که مودیان محترم بایستی به آن توجه وافر داشته باشند. این ماده می گوید در همه مواردی که مودیان مالیاتی یا نماینده وی که مکلف به پرداخت مالیات و تسلیم اظهارنامه مالیاتی است، نسبت به تسلیم آن در مهلت تعیین شده، اقدام نکند ، مشمول جریمه غیر قابل بخشودگی معادل ۳۰ درصد مالیات متعلق برای اشخاص حقوقی و ۱۰ درصد جریمه، شامل صاحبان مشاغل می شود.
حکم ماده۱۹۲، در مورد درآمد کتمان شده در اظهارنامه تسلیمی یا هر گونه هزینه های غیر واقعی نیز صادق است.
طبق بخشنامه دوازدهم آذرماه سال ۱۳۹۷ سازمان امور مالیاتی که به امضاء سیدکامل تقوی نژاد رسید، اعمال معافیت های تبصره ۱ ماده ۱۹۰ قانون مالیات مستقیم، تنها در صورتی انجام می شود که مودی، تکالیف قانونی مربوطه را انجام داده و اظهارنامه در موعد مقرر تسلیم شده وتراز نامه و حساب سود و زیان و دفاتر، مورد قبول باشد.
بنابراین عدم اعمال معافیت تبصره ۱ ماده ۱۹۰ برای جریمه درآمد کتمان شده موضوع ماده ۱۹۲، اعلام می شود. جزییات ماده ۱۹۰ را مشاهده می کنید.
ماده ۱۹۰ قانون مالیات مستقیم و بخشودگی جرایم مالیاتی
ماده ۱۹۰ به موضوع جوایز خوش حسابی مودیان، بخشودگی پرداخت جرایم و مقولات مربوط به تاخیر در تسلیم اظهارنامه مالیاتی و احتساب جرایم اشاره دارد.
بخشودگی مالیاتی در ماده ۱۹۰ قانون مالیات مستقیم
علی الحساب پرداختی بابت مالیات عملکرد هرسال مالی قبل از سر رسید مقرر در این قانون برای پرداخت مالیات عملکرد موجب تعلق جایزهای معادل یک درصد (1%) مبلغ پرداختی به ازای هر ماه تا سر رسید مقرر خواهد بود که از مالیات متعلق همان عملکرد کسر خواهد شد.
پرداخت مالیات پس از آن موعد موجب تعلق جریمهای معادل 5/2% مالیات به ازای هر ماه خواهد بود. مبدأ احتساب جریمه در مورد مودیانی که مکلف به تسلیم اظهارنامة مالیاتی هستند نسبت به مبلغ مندرج در اظهارنامه از تاریخ انقضای مهلت تسلیم آن و نسبت به مابه الاختلاف از تاریخ مطالبه و در مورد مودیانی که از تسلیم اظهارنامه خودداری نموده یا اصولا مکلف به تسلیم اظهارنامه نیستند، تاریخ انقضای مهلت تسلیم اظهارنامه یا سررسید پرداخت مالیات حسب مورد میباشد.
تبصره 1 ـ مودیانی که به تکالیف قانونی خود راجع به تسلیم به موقع اظهارنامه یا ترازنامه و حساب سود و زیان و پرداخت یا ترتیب دادن پرداخت مالیات طبق اظهارنامه یا ترازنامه و حساب سود و زیان و حسب مورد ارائة به موقع دفاتر و اسناد و مدارک خود اقدام نمودهاند در موارد مذکور در مادة (239) این قانون، هر گاه برگ تشخیص مالیاتی صادره را قبول یا با ادارة امور مالیاتی توافق نمایند و نسبت به پرداخت مالیات متعلقه یا ترتیب دادن پرداخت آن اقدام کنند از هشتاد درصد (80%) جرایم مقرر در این قانون معاف خواهند بود. همچنین، در صورتی که این گونه مودیان ظرف یک ماه از تاریخ ابلاغ برگ قطعی مالیات نسبت به پرداخت یا ترتیب دادن پرداخت آن اقدام نمایند از چهل درصد (40%) جرایم متعلقه مقرر در این قانون معاف خواهند بود.
تبصره 2 ـ چنانچه فاصلة تاریخ وصول اعتراض مودی نسبت به برگ تشخیص مالیات تا تاریخ قطعی شدن مالیات از یک سالتجاوز نماید، جریمه دو و نیم درصد (5/2%) در ماه موضوع این ماده نسبت به مدت زمان بیش از یک سال مذکور تا تاریخ ابلاغ برگ قطعی مالیات قابل مطالبه از مودی نخواهد بود. سازمان امورمالیاتی کشور مکلف است ترتیباتی اتخاذ نماید که رسیدگی و قطعیت یافتن مالیات مودیان حداکثر تا یک سال پس از تاریخ تسلیم اعتراض آنان صورت پذیرد.
بخشنامه 200/98/24 سال 1398 بخش مربوط به کتمان درآمد
این بخشامه مالیاتی در مورد مسائل مختلفی صحبت کرده است اما درخصوص کتمان درآمد و هزینه قابل قبول مالیاتی برای پرداخت کننده سود این بخشنامه تصریح می کند :
ب-۱- صرفا برای بنگاه های تولیدی
ب-۲- پرداخت سود به صورت نقدی، غیر نقدی، پرداخت ما به ازا، تهاتر با طلب قبلی به پرداخت کننده آورده از دریافت کننده آورده یاتهاتر با طلب سایر اشخاص با تایید پرداخت کننده آورده طی دوره مالی مربوطه
ب-۳- رعایت مقررات ماده ۱۴۷ و تبصره های آن توسط دریافت کننده آورده
ب-۴- استفاده از آورده نقدی برای تامین مالی پروژه- طرح و سرمایه در گردش بنگاه های تولیدی
ب-۵- انعقاد قرارداد در قالب عقود مشارکتی مصوب شورای پول و اعتبار.
ب-۶- تا میزان حداقل سود مورد انتظار عقود مشارکتی مصوب شورای پول واعتبار بعنوان هزینه قابل قبول پذیرفته می شود. بدیهی است خروج آورده ارتباطی به هزینه مذکور ندارد.
ج- عدم رعایت هریک از موارد فوق توسط یکی از طرفین قرارداد موجب عدم برخورداری طرف مقابل از مقررات تصریح شده در ماده ۱۳۸ مکرر فوق نخواهد بود.
همچنین درخصوص موارد مبهم درباره تعیین درآمد مشمول مالیات اشخاص حقیقی و حقوقی بیان می کند:
- با توجه به اجرایی شدن مقررات اصلاحیه مورخ ۱۳۹۴/۰۴/۳۱ قانون مالیاتهای مستقیم به خصوص مواد ۹۷ و ۱۰۶ آن قانون راجع به تعیین درآمد مشمول مالیات اشخاص حقیقی و حقوقی بر مبنای اظهارنامه دریافتی و یا برآوردی بر اساس فعالیت و اطلاعات اقتصادی کسب شده مودیان از طرح جامع مالیاتی و عنایت به اینکه در مواردی که مودیان با ابراز زیان در اظهارنامه های تسلیمی می بایست پرونده و درآمد مشمول مالیات آنان بر اساس شاخص ها و معیارهای تعیین شده و یا به طور نمونه انتخاب و برابر مقررات مورد رسیدگی قرار گیرند. لذا با ملحوظ نظر داشتن مفاد بند ۱۲ ماده ۱۴۸ قانون مالیاتهای مستقیم ضمن لغو بخشنامه شماره ۳۰-۱۱۰۸/۴۸۷۹۴ مورخ ۱۳۷۶/۱۱/۱۶ خاطر نشان می سازد زیان ابرازی مودیان برابر مقررات مورد رسیدگی و در صورت احراز و تایید از درآمد مشمول مالیات سال و یا سال های بعد مودی با ملحوظ نظر داشتن مفاد بند ۱ بخشنامه ۲۳۲/۲۴۰۱/۲۸۳۴۵ مورخ ۱۳۸۵/۰۷/۱۸ کسر شود. لیکن در مواردی که تمام و یا بخشی از زیان مزبور احراز و مورد تایید اداره امور مالیاتی ذیربط قرار نگیرد و این امر مورد اعتراض مودی واقع شود مقتضی است مراتب از طریق مراجع حل اختلاف مالیاتی وفق مقررات مواد ۲۳۸ و ۲۴۴ قانون مورد بحث سریعا حل و فصل شود و رسیدگی به اعتراض مزبور به سال های بعد موکول نشود.
بدیهی است در مواردی که اعتراض به زیان تایید نشده مطرح می باشد و نظر به اینکه حسب رای شماره ۳۰/۴/۱۱۸۸۵ مورخ ۱۳۷۱/۱۰/۱۳ حق تمبر موضوع ماده ۱۰۳ قانون مالیاتهای مستقیم می بایست از مالیات مابه الاختلاف محاسبه و مطالبه گردد لذا در این گونه موارد حق تمبری متصور نمی باشد. لکن در زمان رسیدگی به پرونده مالیاتی وکلا یا کسانی که در محاکم اختصاصی وکالت می کنند و همچنین نمایندگان قانونی، درآمد اشخاص مزبور از این محل مد نظر قرار خواهد گرفت.
میزان جریمه و مجازات کتمان درآمد
جریمه مالیاتی برای اشخاص حقیقی و حقوقی
مطابق قانون، جریمه کتمان درآمد برای اشخاص حقیقی و حقوقی تفاوتی ندارد و برابر با ۳۰ درصد مالیات متعلق است. با این حال، اگر مودی علاوه بر کتمان، اسناد خلاف واقع ارائه دهد، ممکن است مشمول مجازات کیفری نیز شود.
جریمه کتمان درآمد ارزش افزوده
در حوزه مالیات بر ارزش افزوده، کتمان فروش یا عدم صدور صورتحساب نیز مشمول جریمهای معادل ۵۰ درصد مالیات متعلقه است.
تفاوت جریمه کتمان درآمد با جریمه کتمان معامله در ارزش افزوده
کتمان درآمد در مالیاتهای مستقیم و کتمان معامله در مالیات بر ارزش افزوده دو موضوع متفاوت هستند.
در مالیات عملکرد، جریمه ماده ۱۹۲ با توجه به مالیات متعلق به درآمد کتمانشده محاسبه میشود.
اما بر اساس بند «ب» ماده ۳۶ قانون مالیات بر ارزش افزوده، کتمان معامله، کماظهاری مالیات فروش یا برخی تخلفات مشابه میتواند موجب جریمهای معادل دو برابر مالیات و عوارض پرداختنشده ناشی از تخلف شود. در صورت تحقق شرایط قانونی تکرار تخلف پیش از دو سال، جریمه سه برابر خواهد بود.
مثال محاسبه جریمه کتمان معامله در ارزش افزوده
فرض کنید پس از بررسی اطلاعات یک دوره مالیاتی مشخص شود به دلیل کتمان معامله، ۸ میلیون تومان مالیات و عوارض ارزش افزوده تا موعد قانونی پرداخت نشده است.
در فرض عدم تکرار تخلف:
جریمه = ۸,۰۰۰,۰۰۰ × ۲ = ۱۶,۰۰۰,۰۰۰ تومان
| شرح | مبلغ |
|---|---|
| مالیات و عوارض پرداختنشده ناشی از تخلف | ۸,۰۰۰,۰۰۰ تومان |
| جریمه بند ب ماده ۳۶ | ۱۶,۰۰۰,۰۰۰ تومان |
| جمع مالیات و جریمه مذکور | ۲۴,۰۰۰,۰۰۰ تومان |
این مثال بدون احتساب جریمه احتمالی تأخیر پرداخت و سایر تعهدات ارائه شده است.
برای تعیین مأخذ جریمه و موضوع تکرار تخلف باید بخشنامه شماره ۲۰۰/۱۴۰۵/۲۷ مورخ ۱۴۰۵/۰۳/۲۵ سازمان امور مالیاتی نیز بررسی شود.
آیا جریمه کتمان درآمد بخشیده میشود؟
بخشودگی جریمه کتمان درآمد به نوع جریمه و مقررات قانونی آن بستگی دارد.
جریمه موضوع ماده ۱۹۲ قانون مالیاتهای مستقیم، در موارد مشمول این ماده، غیرقابل بخشودگی است. بنابراین نمیتوان صرفاً با استناد به ماده ۱۹۱ درخواست بخشودگی این جریمه را مطرح کرد.
در مقابل، ماده ۱۹۱ امکان بخشودگی تمام یا بخشی از برخی جرایم قابل بخشودگی را با شرایط مقرر و موافقت مرجع ذیصلاح فراهم میکند. این موضوع به معنای بخشودگی خودکار تمام جرایم مالیاتی نیست.
درباره جرایم ارزش افزوده نیز باید نوع جریمه، مقررات اختصاصی و بخشنامههای لازمالاجرای مرتبط بررسی شوند. برای مثال، ماده ۳۷ قانون ارزش افزوده در شرایط مشخص و با پذیرش دلایل و مدارک مؤدی توسط هیأت حل اختلاف مالیاتی، حکم ویژهای برای بخشودگی جریمه تأخیر پیشبینی کرده است.
آیا کتمان درآمد جرم محسوب میشود و مجازات کیفری دارد؟
براساس بند ۲ ماده ۲۷۴ قانون مالیاتهای مستقیم، اختفای فعالیت اقتصادی و کتمان درآمد حاصل از آن از مصادیق جرم مالیاتی است.
بااینحال، نباید هر اختلاف مالیاتی، اشتباه حسابداری یا مغایرت اظهارنامه را بدون بررسی شرایط قانونی، جرم کیفری معرفی کرد.
برای مطرحشدن مسئولیت کیفری، باید رفتار ارتکابی با یکی از مصادیق قانونی جرم مطابقت داشته باشد و شرایط مسئولیت و انتساب رفتار در فرایند قضایی احراز شود.
مجازاتهای موضوع ماده ۲۷۴ با توجه به مورد قانونی میتواند در چارچوب مجازاتهای درجه شش مطرح شود. تعیین مجازات اشخاص حقیقی و مسئولیت احتمالی اشخاص حقوقی نیز تابع مقررات قانونی و تصمیم مرجع قضایی صالح است.
بنابراین وجود بدهی مالیاتی یا تعلق جریمه ماده ۱۹۲ بهتنهایی به معنای محکومیت کیفری مؤدی نیست.
چگونه از جریمه کتمان درآمد جلوگیری کنیم؟
برای کاهش خطر اختلافات و جرایم مالیاتی، ثبت دقیق معاملات و تطبیق اطلاعات اظهارنامه با اسناد و مدارک مالی اهمیت زیادی دارد.
اقداماتی مانند بررسی گردش حسابهای مرتبط با فعالیت اقتصادی، ثبت کامل درآمدها، نگهداری اسناد هزینه، تطبیق اطلاعات فروش با سامانه مؤدیان و بررسی اظهارنامه پیش از ارسال میتوانند احتمال بروز مغایرت را کاهش دهند.
در صورت شناسایی خطا نیز باید امکان اصلاح اطلاعات، مهلتهای قانونی و وضعیت پرونده با توجه به مقررات همان دوره بررسی شود.
تفاوت کتمان درآمد با سایر جرایم مالیاتی
کتمان درآمد تنها یکی از موضوعات مرتبط با جرایم مالیاتی است. عدم تسلیم اظهارنامه، تأخیر در پرداخت مالیات، ثبت هزینههای غیرواقعی و تخلفات مربوط به صورتحسابهای مالیاتی هرکدام ممکن است احکام متفاوتی داشته باشند.
برای آشنایی با دستهبندی کامل تخلفات، نرخ جرایم و قوانین مرتبط، مطالعه مقاله جرایم مالیاتی در وبسایت محاسبان خبره پیشنهاد میشود.
روند رسیدگی و دفاعیه در پروندههای کتمان درآمد
مراحل رسیدگی مالیاتی
- شناسایی مغایرت بین اظهارنامه و اسناد بانکی
- ارسال برگ تشخیص مالیات
- اعتراض مودی به برگ تشخیص
- بررسی در هیئت حل اختلاف مالیاتی
- صدور رأی نهایی
لایحه دفاعیه کتمان درآمد
برای دفاع از حقوق مودی، تنظیم لایحه دفاعیه کتمان درآمد بسیار اهمیت دارد. این لایحه باید شامل:
- استناد به مواد قانونی
- توضیح شفاف دلایل بروز مغایرت
- ارائه مستندات بانکی، فاکتورها و مدارک حسابداری
نمونه متن لایحه دفاعیه معمولاً با عبارات زیر آغاز میشود:
«احتراماً در خصوص برگ تشخیص شماره … صادره از سوی اداره امور مالیاتی … به اطلاع میرساند که کتمان درآمد ادعایی، ناشی از اشتباه در ثبت فاکتورها بوده و …»
نکات کلیدی برای موفقیت در دفاعیه
- هماهنگی کامل دفاتر قانونی با اظهارنامه
- ارائه مستندات بانکی روشن
- توضیح دقیق دلایل مغایرتها
- استفاده از مشاوران مالیاتی متخصص
راهکارهای پیشگیری از جرایم کتمان درآمد
۱. ثبت تمام معاملات در سیستم حسابداری
۲. تفکیک حسابهای شخصی و تجاری
۳. نگهداری اسناد فروش و فاکتورها
۴. استفاده از نرمافزارهای حسابداری معتبر
۵. بررسی دورهای صورتهای مالی با مشاوران مالیاتی
۶. صداقت در اظهارنامه مالیاتی
۷. خوداظهاری بهموقع در صورت وجود اشتباهات
بخوانید : بخشنامه ۲۰۰/۹۸/۲۴ سازمان امور مالیاتی درباره کتمان درآمد
نقش شرکت محاسبان در مدیریت ریسک مالیاتی
در فضای پیچیده و متغیر نظام مالیاتی ایران، وجود یک همراه مطمئن و آگاه، تفاوت میان موفقیت و شکست مالیاتی را رقم میزند. شرکت حسابداری محاسبان تلاشگر خبره با سالها تجربه در زمینهی حسابرسی، مشاوره مالیاتی و تنظیم لوایح دفاعیه، به یکی از مراجع معتبر در ارائهی خدمات تخصصی مالیاتی تبدیل شده است.
تیم محاسبان متشکل از کارشناسان رسمی مالیاتی، حسابداران خبره و مشاوران حقوقی است که با تسلط کامل بر قوانین و بخشنامههای روز، تمامی امور مالیاتی شرکتها را با دقت و شفافیت مدیریت میکنند. خدمات این مجموعه شامل:
- تنظیم و ارسال اظهارنامههای مالیاتی مطابق آخرین دستورالعملها
- بررسی پروندههای مالیاتی و ارائهی راهکارهای قانونی برای کاهش جرایم
- تهیه و تنظیم لوایح دفاعیه مالیاتی مستند و حرفهای
- مشاوره در زمینهی حسابرسی مالیاتی و دفاتر قانونی
- برنامهریزی مالیاتی هوشمند برای کاهش بار مالیاتی در بلندمدت
هدف اصلی ما در محاسبان ، ایجاد آرامش خاطر برای صاحبان کسبوکار است؛ بهطوری که با اطمینان از رعایت کامل قوانین مالیاتی، بتوانند منابع خود را به رشد سازمانی اختصاص دهند و از هرگونه ریسک مالیاتی یا جرایم احتمالی در امان بمانند.
نتیجه گیری
برای محاسبه جریمه کتمان درآمد، اولین گام تعیین نوع مالیات و مبنای قانونی جریمه است. در مالیاتهای مستقیم، ماده ۱۹۲ یکی از مهمترین مقررات مرتبط با درآمدهای کتمانشده است؛ درحالیکه برای کتمان معامله در ارزش افزوده باید به ماده ۳۶ قانون مالیات بر ارزش افزوده توجه کرد.
همچنین بخشودگی جریمه و مسئولیت کیفری دو موضوع مستقل هستند که نمیتوان حکم واحدی را به تمام پروندهها تعمیم داد. بررسی دقیق اسناد و مقررات مرتبط با دوره مالیاتی، برای تعیین بدهی نهایی ضروری است
اگر شما هم قصد تنظیم صحیح صورت های مالی و تحریر دفاتر قانونی بر اساس آیین نامه اجرایی تحریر دفاتر قانونی دارید و به دنبال هزینه های قابل قبول مالیاتی و کسب بخشودگی و معافیت ها و ضرایب خوش حسابی هستید، با کارشناسان مجرب موسسه حسابداری محاسبان تلاشگر خبره رایزنی کنید تا شما را در این مسیر خطیر، همراهی کنند.
سوالات متداول
1. آیا جرایم کتمان درآمد قابل بخشش هستند؟
خیر، این جرایم طبق قانون غیرقابل بخششاند مگر در صورت اشتباه غیرعمد و اثبات آن در کمیسیون ماده ۲۱۶.
2. چه زمانی کتمان درآمد جرم کیفری محسوب میشود؟
زمانیکه مودی اسناد خلاف واقع ارائه دهد یا فعالیت اقتصادی خود را عمداً پنهان کند.
3. جریمه کتمان درآمد ارزش افزوده چقدر است؟
۵۰ درصد مالیات متعلق به فروشهای ثبتنشده.
4. لایحه دفاعیه کتمان درآمد چگونه نوشته میشود؟
با استناد به مواد قانونی، ارائه مدارک بانکی، توضیح دلایل مغایرت و درخواست بررسی مجدد در هیئت حل اختلاف.
6. آیا اشخاص حقیقی هم مشمول جریمه کتمان درآمد میشوند؟
بله، تمامی مودیان حقیقی و حقوقی در صورت کتمان درآمد مشمول جریمه ۳۰ درصدی هستند.
7.جریمه کتمان درآمد چند درصد است؟
برای اشخاص حقوقی و صاحبان مشاغل مشمول ماده ۱۹۲، جریمه ۳۰ درصد مالیات متعلق به درآمد کتمانشده است. برای سایر مؤدیان مشمول حکم این ماده، نرخ ۱۰ درصد تعیین شده است.
8.آیا جریمه ۳۰ درصدی بر کل درآمد کتمانشده اعمال میشود؟
خیر. مبنا، مالیات متعلق به درآمد کتمانشده است و نه الزاماً مبلغ ناخالص درآمد یا فروش اعلامنشده.
9.آیا جریمه کتمان درآمد قابل بخشودگی است؟
جریمه موضوع ماده ۱۹۲ غیرقابل بخشودگی است. وضعیت سایر جرایم باید براساس مقررات اختصاصی آنها بررسی شود.
10.آیا کتمان درآمد همیشه زندان دارد؟
خیر. مسئولیت کیفری نیازمند تحقق شرایط قانونی جرم و رسیدگی قضایی است. صرف تعلق جریمه مالیاتی به معنای محکومیت کیفری نیست.