هر کسبوکاری، از یک فروشگاه کوچک تا یک شرکت تولیدی بزرگ، دیر یا زود با این سؤال روبهرو میشود: حسابداری مالیاتی چیست و چرا نادیده گرفتنش میتواند جریمههای سنگین به همراه بیاورد؟ در ادامه این راهنما، با نگاهی کاملاً عملی و مطابق قوانین روز، تعریف دقیق حسابداری مالیاتی، تفاوت آن با حسابداری مالی و حسابرسی، مراحل اجرا و رایجترین اشتباهاتی که صاحبان کسبوکار مرتکب میشوند را میخوانید. اگر میخواهید این مسیر را بدون دردسر و با خیال راحت طی کنید، تیم شرکت حسابداری محاسبان تلاشگر خبره در تمام مراحل همراه شماست.
حسابداری مالیاتی چیست؟
حسابداری مالیاتی شاخهای تخصصی از علم حسابداری است که بهجای پرداختن به کل صورتهای مالی یک کسبوکار، تنها روی محاسبه، ثبت و گزارشدهی بدهی مالیاتی متمرکز میشود. به زبان ساده، وقتی از خودتان میپرسید حسابداری مالیاتی چیست، باید به این فکر کنید که این نوع حسابداری، پل ارتباطی بین دفاتر مالی شما و سازمان امور مالیاتی کشور است. هر رویداد مالی، از فروش یک کالا تا پرداخت حقوق کارکنان، در نهایت اثری بر مالیات قابلپرداخت شرکت میگذارد و وظیفه حسابداری مالیاتی این است که این اثر را دقیق، مستند و قابلدفاع ثبت کند.
نکتهای که خیلی از کارفرمایان تازهکار متوجه آن نمیشوند این است که حسابداری مالیاتی صرفاً یک وظیفه اداری در پایان سال نیست؛ بلکه فرآیندی مستمر و ماهانه است. اگر اسناد در طول سال بهدرستی ثبت نشوند، در زمان تنظیم اظهارنامه با انبوهی از مغایرت روبهرو خواهید شد که هم زمانبر است و هم ریسک جریمه را بالا میبرد. به همین دلیل بیشتر شرکتهای حرفهای، این وظیفه را از ابتدای سال مالی به یک تیم متخصص میسپارند.
در حسابداری مالیاتی، متخصص باید علاوه بر تسلط بر استانداردهای حسابداری، بهطور کامل بر قوانین مالیاتهای مستقیم، ارزش افزوده، مالیات حقوق و بخشنامههای جدید تسلط داشته باشد. کوچکترین اشتباه در ثبت اسناد یا ارسال گزارشها میتواند منجر به جرایم سنگین یا حتی علیالرأس شدن مالیات شود.
حسابداری مالیاتی صرفاً ثبت اعداد نیست؛ بلکه یک فرآیند مدیریتی و قانونی است که به شرکت کمک میکند فعالیت مالی خود را بهصورت شفاف به سازمان امور مالیاتی ارائه دهد. از تهیه اظهارنامه عملکرد تا ارسال گزارشهای فصلی، همه این موارد تحت کنترل حسابدار مالیاتی انجام میشود. به همین دلیل وجود سیستم مالیاتی دقیق، پایه اصلی سلامت مالی هر کسبوکاری است.
به زبان ساده، حسابداری مالیاتی همان سازوکاری است که باعث میشود شرکت مطابق قانون عمل کند، از حقوق مالیاتی خود استفاده کند و هیچ جریمهای متوجه فعالیت اقتصادی آن نشود. بدون این بخش، فعالیت قانونی کسبوکار امکانپذیر نخواهد بود.
حتما بخوانید: حسابداری چیست؟
چرا اظهارنامه مالیاتی مهم است؟
اظهارنامه مالیاتی یکی از مهمترین اسناد رسمی در سیستم مالیاتی کشور است و هر کسبوکاری که فعالیت اقتصادی دارد، موظف است سالانه آن را تهیه و ارسال کند. اهمیت اظهارنامه از این جهت است که مبنای محاسبه مالیات قطعی شرکت قرار میگیرد و نشاندهنده میزان درآمد، هزینهها، سود و زیان واقعی کسبوکار است. در صورت ارسال نکردن اظهارنامه، یا ارسال نادرست آن، شرکت با جرایم سنگین، علیالرأس شدن و حتی ممنوعالخروجی مدیرعامل مواجه میشود.
ارسال اظهارنامه مالیاتی علاوهبر الزامات قانونی، مزایای مدیریتی بسیاری نیز دارد. این سند به سازمان امور مالیاتی کمک میکند تا فعالیتهای اقتصادی شرکت را بهصورت شفاف مشاهده کرده و روند مالی آن را بررسی کند. از طرف دیگر، اظهارنامه صحیح میتواند از بروز اختلافات مالیاتی جلوگیری کرده و باعث شود شرکت صرفاً مالیات واقعی و عادلانه خود را پرداخت کند. بسیاری از کسبوکارهایی که اظهارنامه را بدون دقت یا با کمک افراد غیرمتخصص ارسال میکنند، در آینده با مشکلات پیچیده و هزینههای اضافی روبهرو میشوند.
نکته مهم دیگر این است که اظهارنامه مالیاتی ابزاری برای استفاده از معافیتها، بخشودگیها و مشوقهای مالیاتی است. اگر حسابدار مالیاتی آگاه باشد و اظهارنامه را اصولی تنظیم کند، شرکت میتواند از تخفیفهای قانونی بهرهمند شود و هزینه مالیات خود را کاهش دهد. در نهایت، اظهارنامه مالیاتی نهتنها یک تکلیف قانونی، بلکه یک ابزار استراتژیک برای مدیریت مالی صحیح و پیشگیری از ریسکهای مالیاتی است.
تفاوت حسابداری مالیاتی با حسابداری مالی و حسابرسی مالیاتی
یکی از رایجترین سوءتفاهمها میان صاحبان کسبوکار، خلط کردن حسابداری مالیاتی با دو مفهوم مشابه یعنی حسابداری مالی و حسابرسی مالیاتی است. دانستن این تفاوتها به شما کمک میکند بدانید دقیقاً به چه خدمتی نیاز دارید.
حسابداری مالیاتی در برابر حسابداری مالی
حسابداری مالی چیست پرسشی است که پاسخش را باید در نوع مخاطب آن جستوجو کرد. حسابداری مالی برای ارائه گزارش شفاف به سهامداران، بانکها و مدیران داخلی طراحی شده و استانداردهای حسابداری را دنبال میکند، در حالیکه حسابداری مالیاتی صرفاً و صرفاً بر اساس قانون مالیاتهای مستقیم و بخشنامههای سازمان امور مالیاتی تنظیم میشود. ممکن است سود حسابداری یک شرکت در صورتهای مالی با درآمد مشمول مالیات آن تفاوت داشته باشد، چون برخی هزینهها از نظر قانون مالیات قابل قبول نیستند حتی اگر از نظر حسابداری واقعی و مستند باشند.
حسابداری مالیاتی در برابر حسابرسی مالیاتی
تفاوت دیگری که باید بدانید، تمایز میان تهیه اسناد و بررسی آنهاست. حسابدار مالیاتی اسناد را تولید، ثبت و تنظیم میکند؛ اما حسابرس مالیاتی، چه در قالب حسابرسی داخلی شرکت و چه از طرف سازمان امور مالیاتی، همان اسناد را بازبینی و صحتسنجی میکند. برای آشنایی کامل با این مبحث میتوانید مقاله تفاوت حسابداری و حسابرسی را مطالعه کنید. اگر پرونده مالیاتی شرکت شما پیچیده است یا قصد دارید پیش از حسابرسی رسمی از صحت اسناد خود مطمئن شوید، خدمات شرکت حسابرسی محاسبان میتواند این اطمینان را برایتان فراهم کند.
حسابداری مالیاتی دقیقاً شامل چه بخشهایی میشود؟
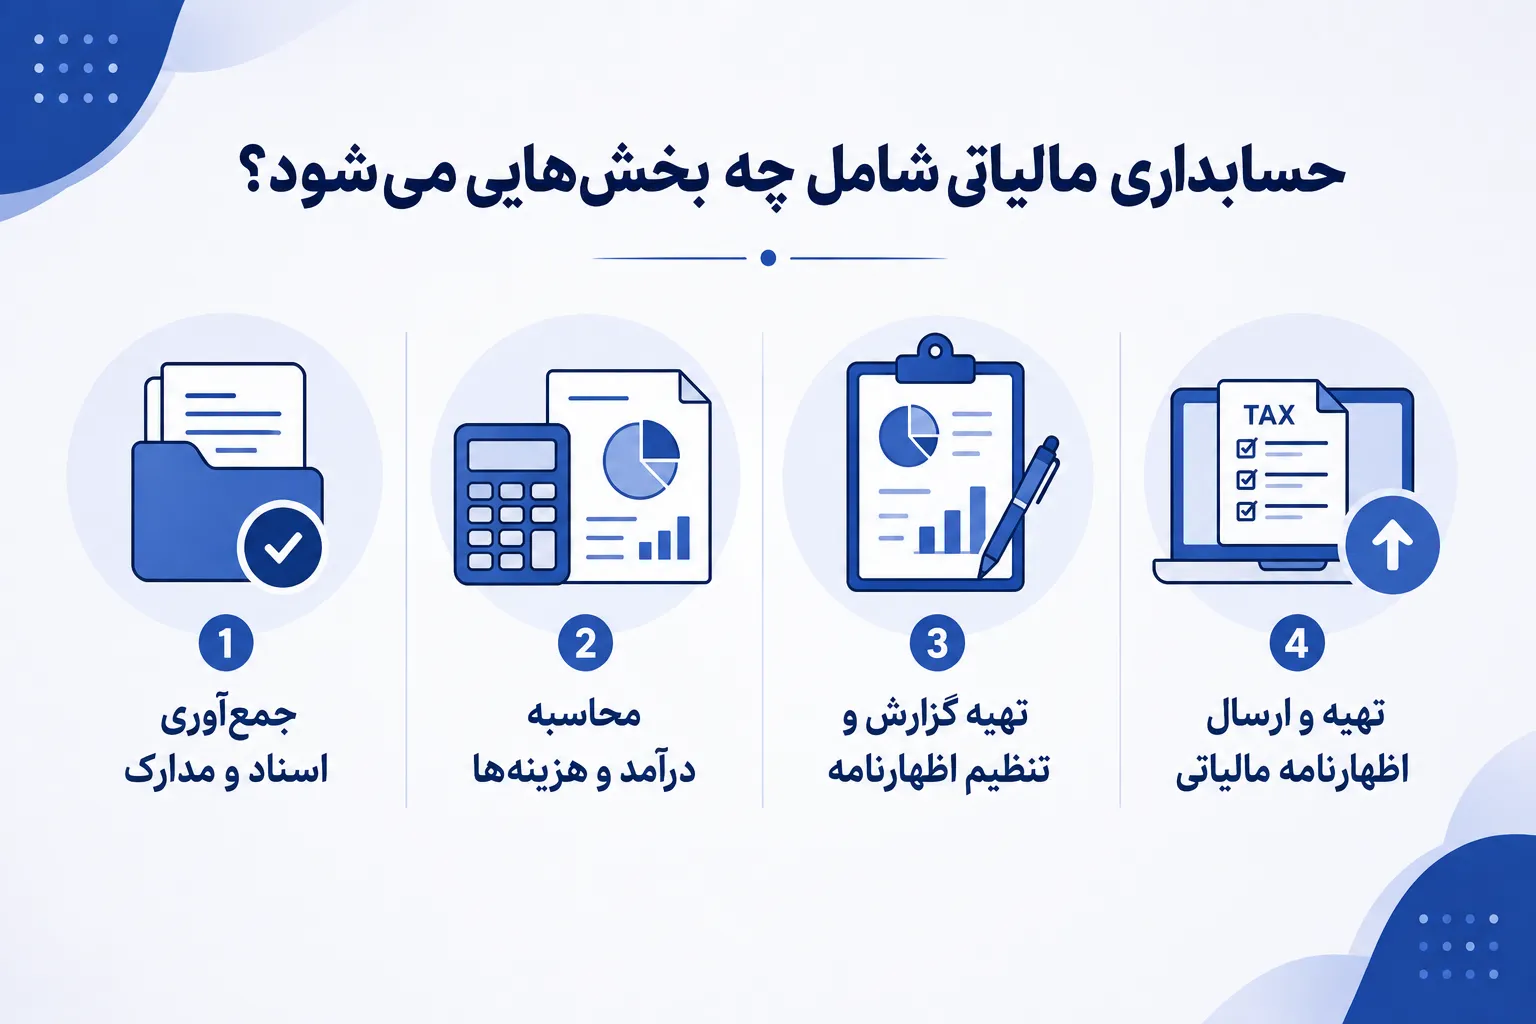
حسابدار مالیاتی یک نقش متخصص و چند بعدی است که وظایف او فراتر از ثبت ساده هزینهها و درآمده است. این فرد مسئولیت اجرای کلیه فرآیندهای مرتبط با مالیات عملکرد، مالیات بر حقوق، مالیات بر ارزش افزوده، گزارشهای فصلی و اظهارنامه را برعهده دارد. به همین دلیل فعالیتهای او را میتوان در چند بخش اصلی دستهبندی کرد.
جمعآوری اسناد و مدارک
جمعآوری اسناد و مدارک اولین و مهمترین گام در انجام حسابداری مالیاتی است. در این مرحله، حسابدار مالیاتی باید تمام مدارکی را که اثباتکننده معاملات مالی شرکت هستند گردآوری کند تا مبنای محاسبه مالیات و تنظیم اظهارنامه قرار گیرند. هرگونه نقص یا نبود سند میتواند باعث ایجاد اختلاف مالیاتی، علیالرأس شدن یا جریمههای سنگین شود.
اسناد لازم در این مرحله شامل فاکتورهای خرید و فروش رسمی، گزارشهای فصلی خرید و فروش، قراردادها، رسیدهای پرداخت، صورتحسابهای بانکی، لیست حقوق و بیمه، قبوض انرژی، هزینههای اداری، اسناد سرمایهگذاری، اطلاعات داراییها، استهلاک و صورتهای مالی سال قبل است. این اسناد باید معتبر، خوانا، دارای مهر و شماره اقتصادی باشند.
در این مرحله، دستهبندی صحیح مدارک اهمیت زیادی دارد. مدارک باید بر اساس نوع هزینه، تاریخ، موضوع فعالیت و محل ثبت در دفاتر طبقهبندی شوند. وجود نظم در اسناد باعث میشود مراحل بعدی مانند محاسبه مالیات، کنترل دفاتر و تنظیم اظهارنامه با دقت بیشتری انجام شود.
همچنین حسابدار باید از کامل بودن اسناد هزینههای قابل قبول و غیرقابل قبول آگاه باشد تا در مراحل محاسبه مالیات دچار خطا نشود. در نهایت، جمعآوری اصولی اسناد پایهای برای یک حسابداری مالیاتی موفق است و زمینه جلوگیری از اختلافات و جرایم مالیاتی را فراهم میکند.
محاسبه درآمد و هزینهها
پس از جمعآوری اسناد، مرحله دوم یعنی محاسبه دقیق درآمدها و هزینهها آغاز میشود. این بخش یکی از کلیدیترین مراحل حسابداری مالیاتی است، زیرا میزان سود مشمول مالیات مستقیماً از این محاسبات بهدست میآید. کوچکترین اشتباه در محاسبه درآمد یا هزینه میتواند باعث افزایش مالیات، رد دفاتر یا حتی جریمههای سنگین شود.
در این مرحله، حسابدار مالیاتی ابتدا باید درآمدهای شرکت را به دو دسته مشمول مالیات و غیرمشمول مالیات تفکیک کند. درآمدهای حاصل از فروش کالا و خدمات، درآمدهای عملیاتی و غیرعملیاتی عمدتاً مشمول مالیات هستند. در مقابل، برخی درآمدها مثل سود سپردههای بانکی، کمکهای بلاعوض یا درآمدهای معاف، مشمول مالیات نیستند.
سپس حسابدار وارد مرحله محاسبه هزینهها میشود. هزینهها نیز باید به دو بخش قابل قبول و غیرقابل قبول تقسیم شوند. هزینههایی مانند حقوق کارکنان، اجاره، انرژی، تعمیرات، استهلاک و هزینههای اداری قابل قبول هستند؛ در حالی که هزینههای فاقد فاکتور رسمی، جرایم، هزینههای شخصی مدیران و هزینههای غیرمرتبط با فعالیت شرکت قابل قبول نیستند.
در پایان این مرحله، حسابدار باید حساب سود و زیان را با دقت کامل محاسبه کند تا رقم نهایی سود مشمول مالیات مشخص شود. این رقم اساس تهیه اظهارنامه مالیاتی است و باید براساس اسناد معتبر و ثبت دقیق محاسبه گردد.
تهیه گزارش و تنظیم اظهارنامه
در مرحله سوم، حسابدار مالیاتی وارد بخش نهایی و حساس کار میشود: تهیه گزارشها و تنظیم اظهارنامه مالیاتی. این مرحله نتیجه نهایی تمام اسناد و محاسباتی است که در مراحل قبل انجام شده و باید با دقت کامل در سامانه مالیاتی ثبت شود.
تهیه گزارشها شامل جمعبندی درآمدها، هزینهها، سود و زیان، مالیاتهای پرداختشده، ارزش افزوده، مالیات حقوق، و گزارشهای فصلی است. این گزارشها باید کاملاً با دفاتر قانونی تطابق داشته باشند و هیچ مغایرتی در آنها وجود نداشته باشد.
سپس حسابدار وارد مرحله تنظیم اظهارنامه میشود. اطلاعات اظهارنامه شامل:
- درآمد مشمول مالیات
- هزینههای قابل قبول
- معافیتهای مالیاتی
- داراییها و بدهیها
- اطلاعات هویتی شرکت
- مالیات عملکرد سالانه
در سامانه سازمان امور مالیاتی ثبت میشود. کوچکترین اشتباه در ورود اطلاعات میتواند منجر به رد اظهارنامه یا محاسبه اشتباه مالیات شود.
پس از تهیه اظهارنامه، مرحله نهایی ارسال است. این کار باید در مهلت قانونی انجام شود تا شرکت مشمول جرایم تأخیر نشود. بعد از ارسال نیز پیگیری ابلاغیهها، تکمیل مدارک و پاسخگویی به درخواست ممیزین لازم است.
این مرحله نشاندهنده تخصص حسابدار مالیاتی است و نقش تعیینکنندهای در جلوگیری از جرایم و پرداخت مالیات عادلانه دارد.
تهیه و ارسال اظهارنامه مالیاتی
تهیه و ارسال اظهارنامه مالیاتی یکی از حساسترین و مهمترین وظایف حسابدار مالیاتی است. اظهارنامه سندی رسمی است که در آن کلیه اطلاعات مالی شرکت از جمله درآمدها، هزینهها، سود و زیان، داراییها و بدهیها ثبت میشود. این سند پایه اصلی محاسبه مالیات عملکرد بوده و کوچکترین اشتباه در آن میتواند منجر به جرایم، اختلافات طولانیمدت و حتی علیالرأس شدن مالیات شود.
تهیه اظهارنامه شامل چند مرحله مهم است:
ابتدا حسابدار باید تمام اطلاعات مالی را از دفاتر قانونی استخراج کرده و صحت اسناد را بررسی کند. سپس هزینههای قابل قبول و غیرقابل قبول، درآمدهای مشمول و غیرمشمول و معافیتهای مالیاتی را مشخص میکند. مرحله بعد، ورود اطلاعات به سامانه سازمان امور مالیاتی است؛ جایی که حسابدار باید همه جزئیات را با دقت بالا وارد کرده و از تطابق ارقام اطمینان حاصل کند.
پس از تکمیل، اظهارنامه باید در مهلت قانونی ارسال شود. تأخیر در ارسال باعث جریمههای سنگین میشود که گاهی از مبلغ مالیات نیز بیشتر است. بعد از ارسال نیز پیگیری وضعیت پرونده، پاسخگویی به ابلاغیهها، بارگذاری مدارک تکمیلی و مدیریت اعتراضات احتمالی ضروری است.
اظهارنامه مالیاتی تنها یک فرم نیست؛ بلکه گزارشی جامع از عملکرد مالی شرکت است. تنظیم صحیح آن از بروز مشکلات جلوگیری میکند و باعث میشود شرکت مالیات واقعی و عادلانه خود را پرداخت کند. به همین دلیل، تهیه و ارسال اظهارنامه باید توسط فرد متخصص و آشنا با قوانین روز انجام شود.
وظایف و مسئولیتهای حسابدار مالیاتی
یک حسابدار مالیاتی حرفهای، فقط عدد وارد نرمافزار نمیکند؛ او باید همزمان دانش حسابداری و آخرین تغییرات قانون مالیات را داشته باشد. مهمترین وظایف او عبارتاند از:
- نگهداری و پلمب دفاتر قانونی: هر شرکت موظف است دفاتر قانونی خود را بهموقع پلمب و بهدرستی تکمیل کند، در غیر این صورت با ریسک رد دفاتر روبهرو میشود.
- ثبت دقیق اسناد مالی: هر فاکتور خرید و فروش باید کدینگ حسابداری درستی داشته باشد تا در پایان دوره قابل استناد باشد.
- تهیه و تنظیم اظهارنامههای عملکردی و فصلی: کاری که بدون شناخت کامل از مقاله اظهارنامه مالیاتی چیست و قواعد مربوط به آن، بهراحتی با اشتباه همراه میشود.
- محاسبه مالیات حقوق و بیمه کارکنان: که هر ماه باید بهموقع به سازمان تأمین اجتماعی و مالیاتی ارسال شود.
- پیگیری بخشنامهها و اصلاحیههای قانونی: چون قانون مالیات هر سال بهروزرسانی میشود و غفلت از این تغییرات، ریسک محاسبه اشتباه را بالا میبرد.
- آمادهسازی پرونده برای دفاع مالیاتی: در صورتی که سازمان امور مالیاتی برگه تشخیص صادر کند.
مراحل گامبهگام حسابداری مالیاتی در یک کسبوکار ایرانی
مراحل حسابداری مالیاتی مجموعهای از فعالیتهای دقیق و منظم است که باید بهصورت مرحلهبهمرحله انجام شود تا عملکرد مالی شرکت مطابق قانون باشد.
مرحله اول، جمعآوری اسناد و مدارک
در این مرحله فاکتورها، رسیدها، قراردادها، گزارشهای فصلی، اسناد بانکی، لیست حقوق و تمام اسناد مالی گردآوری میشود. این اسناد پایه محاسبات و اظهارنامه هستند.
مرحله دوم، محاسبه درآمدها و هزینهها
حسابدار باید درآمدهای مشمول، غیر مشمول، هزینههای قابل قبول و غیرقابل قبول را مشخص کند. این مرحله نقش مهمی در تعیین سود مشمول مالیات دارد.
مرحله سوم، بررسی دفاتر قانونی و تطبیق اسناد
کوچکترین مغایرت میان دفاتر، گزارشهای فصلی و اسناد مالی میتواند منجر به رد دفاتر و جرایم سنگین شود. به همین دلیل حسابدار باید تمام ثبتها را کنترل و اصلاح کند.
مرحله چهارم، تهیه گزارشها و اظهارنامه
در این بخش حسابدار اطلاعات را در سامانه مالیاتی وارد کرده و اظهارنامه عملکرد، گزارشهای فصلی، لیست حقوق و ارزش افزوده را تنظیم میکند.
مرحله پنجم، ارسال و پیگیری پرونده مالیاتی
پس از ارسال، باید وضعیت پرونده، ابلاغها و اعتراضات احتمالی بررسی شده و مدارک تکمیلی ارائه شود.
مرحله ششم، بایگانی و مستندسازی
تا در صورت مراجعه ممیز یا درخواست سازمان مالیاتی، اسناد بهصورت کامل قابل ارائه باشند.
هزینههای قابل قبول و غیرقابل قبول مالیاتی
شناخت هزینههای قابل قبول و غیرقابل قبول مالیاتی یکی از کلیدیترین بخشهای حسابداری مالیاتی است. این موضوع بهطور مستقیم بر میزان مالیات شرکت تأثیر میگذارد و هرگونه اشتباه در طبقهبندی هزینهها ممکن است به افزایش مالیات، اختلاف با ممیز و حتی جرایم سنگین منجر شود. هزینههای قابل قبول مالیاتی هزینههایی هستند که واقعاً برای کسب درآمد، حفظ فعالیت و اداره شرکت انجام شده و دارای مدارک معتبر، فاکتور رسمی و ثبت صحیح در دفاتر باشند.
این هزینهها شامل مواردی مانند حقوق و دستمزد کارکنان، اجاره، هزینه انرژی، تعمیر و نگهداری، هزینه حملونقل، مواد مصرفی، خدمات اداری، مالیات بر ارزش افزوده پرداختشده، استهلاک داراییها و هزینههای بیمه است. چنین هزینههایی در محاسبه سود مشمول مالیات از درآمد کسر شده و باعث کاهش مبلغ نهایی مالیات میشود.
در مقابل، هزینههای غیرقابل قبول هزینههایی هستند که از نظر سازمان امور مالیاتی قابل استناد یا مرتبط با فعالیت اقتصادی شرکت نیستند. این موارد شامل هزینههای فاقد فاکتور رسمی، هزینههای شخصی مدیران، جرایم، تأخیرها، هدایای غیرمجاز، هزینههای غیرمرتبط با فعالیت، هزینههای فاقد سند پرداخت و هزینههای لوکس یا غیرضروری است.
تشخیص صحیح این دو گروه باعث میشود شرکت تنها مالیات واقعی را پرداخت کند و از جرایم و اختلافات جلوگیری شود. حسابدار مالیاتی باید همیشه آخرین بخشنامهها را بررسی کرده و با استانداردهای مالیاتی کاملاً بهروز باشد تا هیچ هزینهای اشتباه طبقهبندی نشود.
قوانین جدید مالیاتی + تغییرات مهم سال
قوانین مالیاتی هر سال دستخوش اصلاحات، بخشنامهها و تغییرات تازهای میشود و حسابدار مالیاتی باید بهطور مداوم آنها را بررسی کند تا در روند ثبت، گزارش و ارسال اظهارنامه اشتباهی رخ ندهد. تغییرات اهمیت زیادی دارند زیرا ممکن است مستقیماً بر میزان مالیات عملکرد، ارزش افزوده، نرخها، معافیتها و جرایم تأثیر بگذارند.
از مهمترین تغییراتی که معمولاً در هر سال جدید اعمال میشود، میتوان به موارد زیر اشاره کرد:
- افزایش نرخ معافیت مالیاتی اشخاص حقیقی و حقوقی
- تغییر سقف حقوق معاف از مالیات
- اصلاح نرخ مالیات شرکتها
- تغییر در قوانین ارزش افزوده
- اجرای بخشنامههای جدید درباره فاکتور الکترونیکی
- تغییر شرایط پذیرش هزینههای قابل قبول
- افزایش جرایم تأخیر یا عدم ارسال گزارشها
- الزامات جدید برای سامانه مودیان و پایانههای فروشگاهی
حسابدار مالیاتی باید این موارد را از طریق سامانه سازمان امور مالیاتی، ابلاغیهها و بخشنامههای رسمی دنبال کند. ناآگاهی از تغییرات سال میتواند منجر به جریمه، مغایرت در اظهارنامه، یا حتی رد دفاتر شود.
قوانین جدید معمولاً با هدف افزایش شفافیت، کاهش فرار مالیاتی و استانداردسازی فرآیندها تدوین میشوند. آگاهی از این تغییرات کمک میکند شرکت بهترین تصمیم را در زمینه مدیریت هزینهها، ثبت اسناد و ارسال گزارشها اتخاذ کند.
جرایم مالیاتی و روشهای جلوگیری از آن
جرایم مالیاتی یکی از چالشهای جدی کسبوکارهاست و اغلب به دلیل تأخیر، اشتباه در ثبت، ناقص بودن اسناد یا ناآگاهی از قوانین رخ میدهد. این جرایم شامل مواردی مانند جرایم تأخیر در ارسال اظهارنامه، جرایم گزارش فصلی، جریمه ارزش افزوده، علیالرأس شدن، رد دفاتر، عدم ارائه مدارک، کتمان درآمد و عدم ارسال لیست حقوق است.
برای جلوگیری از این جرایم، مهمترین اصل نظم و دقت در ثبت اسناد حسابداری است. هر فعالیت مالی باید دارای سند معتبر، فاکتور رسمی، رسید پرداخت و ثبت دقیق در دفاتر باشد. دومین راه جلوگیری از جرایم، ارسال بهموقع تکالیف مالیاتی است. بسیاری از شرکتها تنها به دلیل یک روز تأخیر در ارسال اظهارنامه، مشمول جریمههای قابل توجه میشوند.
راهکار دیگر، استفاده از حسابدار مالیاتی متخصص است؛ فردی که قوانین را بهروز دنبال کرده و از اشتباهات رایج جلوگیری میکند. همچنین کنترل دورهای دفاتر، تطبیق اسناد، بررسی گزارشهای فصلی و انجام اصلاحات قبل از موعد ارسال اظهارنامه نقش مهمی در جلوگیری از جرایم دارد.
در نهایت، پیگیری منظم پرونده مالیاتی در سامانه، پاسخ سریع به ابلاغیهها و ارائه مدارک کامل باعث میشود شرکت بهعنوان یک مودی منظم شناخته شده و از بسیاری جرایم معاف گردد. پیشگیری همیشه سادهتر، ارزانتر و کمریسکتر از حل اختلافات مالیاتی است.
مشکلات رایج در حسابداری مالیاتی و راهحلها
حسابداری مالیاتی یکی از پیچیدهترین بخشهای مدیریت مالی است و کسبوکارها معمولاً با چالشهای مختلفی در این حوزه مواجه میشوند. یکی از رایجترین مشکلات، ثبت ناقص یا اشتباه اسناد مالی است. نبود فاکتور رسمی، ثبتنشدن برخی هزینهها یا عدم تطابق دفاتر با گزارشهای فصلی میتواند منجر به رد دفاتر یا جرایم سنگین شود. راهحل این موضوع، ایجاد سیستم منظم بایگانی و ثبت دقیق اسناد است.
مشکل دوم، عدم آگاهی از قوانین جدید مالیاتی است. تغییرات متعدد در قانون باعث میشود بسیاری از شرکتها ناخواسته دچار تخلف شوند. برای حل این موضوع، حسابدار مالیاتی باید بهطور مداوم بخشنامهها و اصلاحیهها را بررسی کرده و دانش خود را بهروز نگه دارد.
چالش دیگر، کتمان یا عدم ثبت درآمد واقعی است که میتواند به علیالرأس شدن مالیات و جریمههای سنگین منجر شود. بهترین راه حل این است که شرکت تمام تراکنشهای بانکی، فروشها و قراردادها را شفاف و صحیح ثبت کند.
یکی دیگر از مشکلات متداول، اشتباه در تعیین هزینههای قابل قبول و غیرقابل قبول مالیاتی است. این موضوع باعث میشود سود مشمول مالیات اشتباه محاسبه شود. راهکار آن بررسی کامل قانون مالیاتهای مستقیم و استفاده از مشاوره حسابداران متخصص است.
در نهایت، بسیاری از اختلافات مالیاتی به دلیل ارسال دیرهنگام اظهارنامه، ارزش افزوده یا گزارشهای فصلی رخ میدهد. راهکار، ایجاد تقویم مالیاتی و مدیریت زمان است. با اجرای این راهحلها، شرکت میتواند از ریسکهای مالیاتی جلوگیری کرده و پروندهای شفاف و قابل دفاع ارائه دهد.
آموزش حسابداری مالیاتی از صفر
یادگیری حسابداری مالیاتی از صفر بهویژه برای افرادی که قصد ورود به حوزه حسابداری یا راهاندازی کسبوکار دارند ضروری است. برای شروع، فرد باید ابتدا با مبانی حسابداری، ثبت سند، دفاتر قانونی، ماهیت حسابها و اصول گزارشدهی مالی آشنا شود. سپس باید قوانین مالیاتی را مرحلهبهمرحله یاد بگیرد؛ قوانینی که شامل مالیات عملکرد، ارزش افزوده، مالیات حقوق، تکلیفی، معافیتها و جرایم مالیاتی است.
قدم بعد، آشنایی با سامانههای مالیاتی شامل سامانه اظهارنامه، سامانه مالیات بر ارزش افزوده، سامانه مودیان و سیستم گزارش فصلی است. فرد باید بتواند اطلاعات را در این سامانهها ثبت کند و مراحل ارسال را بشناسد. آموزش حسابداری مالیاتی بدون تمرین عملی کامل نیست. بنابراین کارآموزان باید نمونه اظهارنامه، گزارشهای فصلی، لیست حقوق و محاسبات مالیاتی را خودشان تمرین کنند.
در گام بعد، فرد باید نحوه محاسبه هزینههای قابل قبول، درآمد مشمول، استهلاک، معافیتها و بدهیهای مالیاتی را یاد بگیرد. مهمترین بخش آموزش، یادگیری روشهای جلوگیری از جرایم و مدیریت صحیح اسناد مالیاتی است.
کسی که میخواهد متخصص حسابداری مالیاتی شود باید علاوه بر دانش تئوری، قدرت تحلیل، دقت بالا، مهارت نرمافزاری، آشنایی با اکسل و توانایی مستندسازی داشته باشد. در نهایت، بهترین مسیر برای یادگیری سریع این حوزه، شرکت در دورههای عملی حسابداری و کار با پروندههای واقعی است.
مدارک لازم برای ارائه اظهارنامه مالیاتی
برای ارسال صحیح اظهارنامه مالیاتی، گردآوری مدارک کامل و معتبر اهمیت زیادی دارد. سازمان امور مالیاتی بر اساس این مدارک میزان درآمد، هزینهها و سود واقعی شرکت را ارزیابی میکند. اولین دسته مدارک مهم شامل اظهارنامههای سالهای قبل، دفاتر قانونی (روزنامه و کل)، گزارشهای فصلی و اسناد حسابداری است. این اسناد نشاندهنده ثبت رسمی تمامی فعالیتهای مالی هستند.
گروه دوم، اسناد مربوط به درآمدها است. این بخش شامل فاکتورهای فروش، قراردادها، گزارش عملکرد فروش، رسیدهای دریافت وجه و هر سندی است که میزان درآمد واقعی شرکت را مشخص میکند. دسته سوم مربوط به هزینهها و مخارج شرکت است؛ مانند فاکتور خرید، هزینه حملونقل، اجاره، حقوق کارکنان، هزینههای تعمیرات، قبوض انرژی و سایر هزینههای قابل قبول مالیاتی.
مدارک مربوط به اموال و داراییها نیز اهمیت زیادی دارد؛ از جمله لیست اموال، مدارک خرید تجهیزات، محاسبات استهلاک و اسناد سرمایهگذاری. برای ارسال اظهارنامه حقوق نیز باید اسناد مربوط به پرداخت حقوق، لیست بیمه، قراردادهای کاری و مالیات حقوق کارکنان آماده باشد.
داشتن یک سیستم بایگانی منظم کمک میکند تمامی این مدارک بهموقع فراهم شوند و اظهارنامه بدون خطا ارسال گردد. هرگونه نقص یا اشتباه در ارائه مدارک ممکن است باعث علیالرأس شدن مالیات یا بروز اختلافات جدی با اداره مالیات شود. بنابراین جمعآوری دقیق و صحیح اسناد، اولین گام برای تنظیم یک اظهارنامه معتبر و قانونی است.
چرا هر کسبوکاری به حسابداری مالیاتی نیاز دارد؟
خیلی از کسبوکارهای کوچک تصور میکنند حسابداری مالیاتی فقط برای شرکتهای بزرگ ضروری است. این تصور اشتباه، هر ساله هزینههای سنگینی به دوش کارفرمایان کوچک میگذارد. سازمان امور مالیاتی، صرفنظر از اندازه کسبوکار، انتظار دارد اظهارنامهها بهموقع، دقیق و مستند ارسال شوند. نبود یک سیستم حسابداری مالیاتی منظم، معمولاً به این نتایج میانجامد:
- تعیین مالیات بر مبنای علیالرأس بهجای اسناد واقعی شما، که تقریباً همیشه به ضرر مؤدی تمام میشود.
- از دست دادن معافیتها و مشوقهای مالیاتی که فقط با ارائه مدارک بهموقع قابل استفاده هستند.
- جریمههای تأخیر در ارسال اظهارنامه یا گزارشهای فصلی که بهمرور روی هم انباشته میشوند.
- درگیر شدن با فرآیند طولانی اعتراض و دفاع مالیاتی بهجای پیشگیری ساده از ابتدا.
اگر هنوز مطمئن نیستید وضعیت فعلی کسبوکارتان چقدر در معرض این ریسکهاست، بهترین قدم اول، گرفتن یک مشاوره مالیاتی تخصصی است تا وضعیت پرونده شما دقیق ارزیابی شود.
خدمات حسابداری مالیاتی محاسبان تلاشگر خبره
اگر کسبوکار شما نیاز به مدیریت دقیق مالیاتی دارد و میخواهید از جرایم و اختلافات مالیاتی دور بمانید، خدمات حسابداری مالیاتی محاسبان تلاشگر خبره میتواند بهترین انتخاب باشد. تیم ما با سالها تجربه در حوزه مالیات، به شرکتها کمک میکند تا تمام تکالیف قانونی خود را بهصورت حرفهای و بدون نگرانی انجام دهند.
خدمات ما شامل:
- ثبت روزانه اسناد مالی و حسابداری
- ارسال صورتحساب الکترونیک
- بهره مندی از نرم افزار حسابداری آنلاین و تحت وب به صورت رایگان
- تنظیم و ارسال اظهارنامه مالیاتی عملکرد
- تهیه و ارسال گزارشهای فصلی خرید و فروش
- ارسال اظهارنامه ارزش افزوده و لیست مالیات حقوق
- محاسبه هزینههای قابل قبول و غیرقابل قبول
- مشاوره تخصصی برای کاهش ریسک مالیاتی
- پیگیری پروندههای مالیاتی، دفاعیه و اعتراضات
- اصلاح دفاتر و رفع مغایرتهای مالی
- مدیریت اسناد، بایگانی و آمادهسازی برای ممیزی
- خدمات مدیریت حسابداری
با استفاده از خدمات ما، کسبوکار شما دیگر نگران تأخیر، مغایرت، جرایم یا اشتباه در ثبت نخواهد بود. تمام مراحل از جمعآوری مدارک تا ارسال نهایی اظهارنامه توسط متخصصان انجام میشود. ما علاوه بر انجام امور مالیاتی، مشاوره استراتژیک ارائه میدهیم تا شرکت بتواند از معافیتها و بخشودگیهای قانونی استفاده کند و هزینه مالیات را به حداقل برساند.
هدف اصلی ما این است که شما روی رشد کسبوکارتان تمرکز کنید و بخشهای قانونی و مالیاتی را با خیال راحت به تیم حرفهای ما بسپارید.
سوالات متداول
۱. حسابداری مالیاتی چیست؟
فرآیندی است که در آن اسناد مالی مطابق قوانین مالیاتی ثبت، محاسبه و گزارش میشوند تا مالیات واقعی تعیین شود.
۲. چرا باید گزارشهای مالیاتی بهموقع ارسال شوند؟
زیرا تأخیر باعث جرایم سنگین و حتی رد دفاتر میشود.
۳. هزینههای قابل قبول چگونه تشخیص داده میشوند؟
این هزینهها باید واقعی، مرتبط با فعالیت و دارای فاکتور رسمی باشند.
۴. اظهارنامه مالیاتی شامل چه بخشهایی است؟
درآمد، هزینه، دارایی، بدهی، سود مشمول مالیات و اطلاعات هویتی شرکت.
۵. چه مواردی باعث علیالرأس شدن مالیات میشود؟
ثبت اشتباه، ارسال دیرهنگام، نبود دفتر قانونی، مغایرت گزارشها و فقدان اسناد معتبر.
۶. آیا یک کسبوکار کوچک هم نیاز به حسابداری مالیاتی دارد؟
بله، تمام کسبوکارهای دارای فعالیت اقتصادی مشمول قوانین مالیاتی هستند.
۷. چگونه از جرایم مالیاتی جلوگیری کنیم؟
با ثبت دقیق، ارسال بهموقع گزارشها، بررسی بخشنامهها و استفاده از مشاور مالیاتی.