اگر شرکت شما بهنوعی با ارز خارجی سروکار دارد؛ چه واردکننده باشید، چه صادرکننده، چه دارای حساب ارزی در بانک باشید یا صرفاً یک قرارداد ارزی با طرف خارجی داشته باشید، دیر یا زود با عبارت «تسعیر ارزی» روبهرو خواهید شد. این مفهوم یکی از حساسترین و در عین حال کمشناختهترین بخشهای حسابداری مالی است؛ حساسیتی که اگر نادیده گرفته شود، میتواند صورتهای مالی شرکت را بهطور محسوسی از واقعیت دور کند و پیامدهای مالیاتی و حسابرسی جدی به همراه بیاورد. در این مقاله قصد داریم بهصورت کامل، دقیق و کاربردی توضیح دهیم تسعیر ارزی چیست، نرخ تسعیر ارز چگونه محاسبه میشود، چه تفاوتی با تبدیل ارز دارد، بر اساس چه استانداردی انجام میگیرد و شرکتهای وارداتی و صادراتی چگونه باید آن را در حسابهای خود مدیریت کنند. اگر به دنبال مرجعی جامع و قابلاتکا برای این موضوع هستید، تا انتهای این مطلب همراه ما باشید تا با پشتیبانی تخصصی شرکت حسابداری محاسبان تلاشگر خبره این موضوع پیچیده را بهسادگی درک کنید.
تسعیر ارزی چیست؟
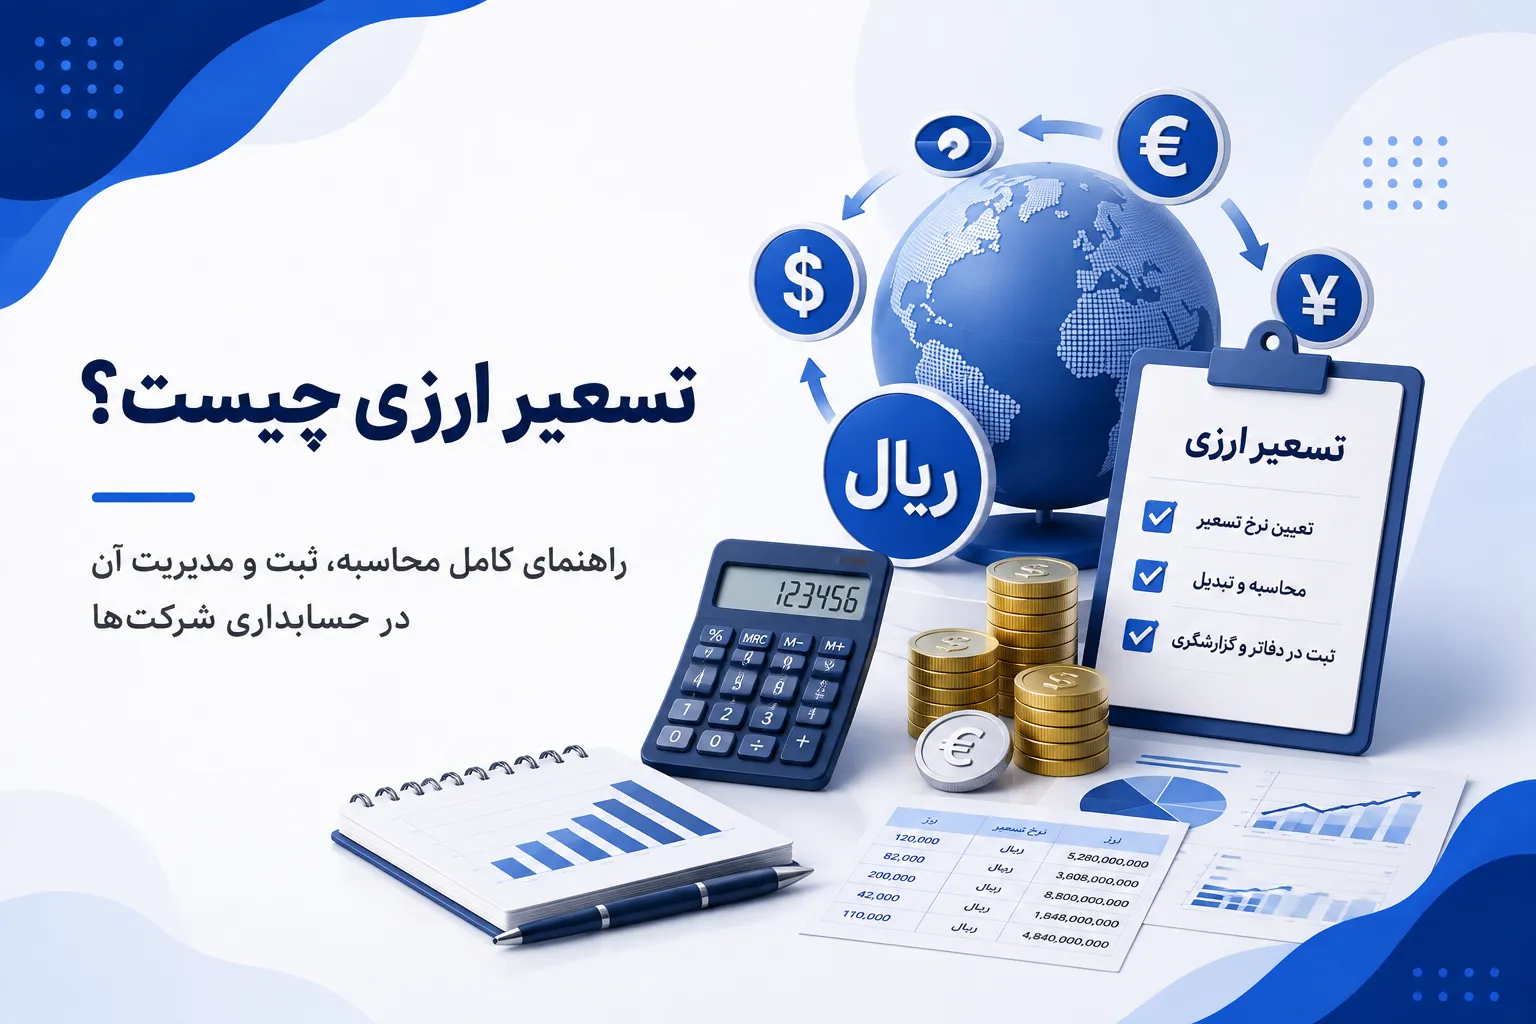
تسعیر ارزی به فرآیندی گفته میشود که طی آن، اطلاعات مالی مرتبط با یک ارز خارجی، بر اساس نرخ برابری آن ارز، به واحد پول گزارشگری شرکت (که در اکثر شرکتهای ایرانی «ریال» است) تبدیل و در دفاتر و صورتهای مالی منعکس میشود. به بیان سادهتر، وقتی شرکتی دارایی، بدهی، درآمد یا هزینهای به یک ارز خارجی دارد، برای اینکه بتواند آن را در ترازنامه یا صورت سود و زیان خود که به ریال تنظیم میشود نشان دهد، باید ارزش آن را با «نرخ تسعیر» به ریال برگرداند. این نرخ تسعیر، همان نرخ تبدیل دو واحد پولی به یکدیگر است که میتواند بر اساس نرخ رسمی، نرخ نیمایی، نرخ توافقی یا نرخ بازار آزاد تعیین شود.
نکتهای که بسیاری از مدیران مالی تازهکار در ابتدای مسیر با آن اشتباه میگیرند این است که تسعیر ارزی صرفاً یک محاسبه ساده ضرب و تقسیم نیست؛ بلکه یک الزام استاندارد حسابداری با قواعد دقیق درباره اینکه چه اقلامی باید تسعیر شوند، در چه تاریخی و با چه نرخی، است. همین دقت است که تسعیر ارزی را از یک محاسبه ساده به یک فرآیند تخصصی تبدیل میکند که نیازمند تسلط کامل بر استانداردهای حسابداری و مقررات مالیاتی روز است.
تفاوت تسعیر ارز با تبدیل ارز
یکی از رایجترین سردرگمیها میان مدیران و حتی برخی حسابداران تازهکار، خلط مفهوم «تسعیر ارز» با «تبدیل ارز» است، در حالی که این دو از نظر ماهیت کاملاً متفاوتاند. تبدیل ارز به معنای جابهجایی واقعی و فیزیکی یا الکترونیکی پول است؛ مثلاً زمانی که شرکتی مبلغی دلار را در صرافی به ریال میفروشد یا برعکس، این یک تبدیل ارز واقعی است که در آن پول واقعاً دست به دست میشود. اما در تسعیر ارز، هیچ پولی جابهجا نمیشود؛ تنها مبنای ارزشگذاری یک قلم دارایی یا بدهی ارزی که همچنان به همان شکل باقی مانده، در دفاتر شرکت بهروزرسانی میشود. برای مثال اگر شرکتی مبلغ ۵۰۰۰ یورو مطالبات ارزی از یک مشتری خارجی داشته باشد و در پایان سال مالی، صرفاً برای ثبت درست در ترازنامه، ارزش این مطالبات را با نرخ روز محاسبه کند، این کار تسعیر ارز است، نه تبدیل ارز؛ چون پولی جابهجا نشده و صرفاً عدد ریالی آن در دفاتر تغییر کرده است.
چرا تسعیر ارزی برای کسبوکارها اهمیت دارد؟
اهمیت تسعیر ارزی را باید در سه سطح مختلف بررسی کرد: سطح گزارشگری مالی، سطح مالیاتی و سطح تصمیمگیری مدیریتی.
از منظر گزارشگری مالی، صورت مالی هر شرکت باید تصویری واقعی و منصفانه از وضعیت داراییها، بدهیها و سودآوری آن ارائه دهند. اگر یک شرکت واردکننده که بدهی ارزی سنگینی به تأمینکنندگان خارجی دارد، این بدهی را با نرخ چند سال قبل در دفاتر نگه دارد، ترازنامه او تصویری کاملاً غیرواقعی از وضعیت مالی نشان میدهد؛ تصویری که میتواند سرمایهگذاران، بانکها یا شرکای تجاری را در تصمیمگیریهای خود گمراه کند.
از منظر مالیاتی، سازمان امور مالیاتی نسبت به سود و زیان ناشی از تسعیر ارز حساسیت بالایی دارد. اگر شرکتی سود تسعیر ارز داشته باشد اما آن را در دفاتر شناسایی و ابراز نکند، در بازرسی و رسیدگی مالیاتی با مغایرت و در نتیجه جریمه مواجه خواهد شد. برعکس، اگر زیان تسعیر واقعی رخ داده باشد اما بهدرستی مستند و طبق استاندارد شناسایی نشده باشد، ممکن است در زمان رسیدگی، این هزینه از سوی ممیز مالیاتی مورد قبول واقع نشود.
از منظر مدیریتی نیز، نوسانات نرخ ارز در اقتصاد ایران آنقدر شدید بوده که تسعیر ارز میتواند بهتنهایی سود یا زیان شرکت را در یک دوره مالی بهطور کامل جابهجا کند. مدیرانی که نسبت به این موضوع آگاهی ندارند، ممکن است تصمیمات نادرستی درباره قیمتگذاری، سیاست خرید ارز یا زمانبندی تسویه بدهیهای ارزی بگیرند.
انواع نرخ ارز مورد استفاده در فرآیند تسعیر
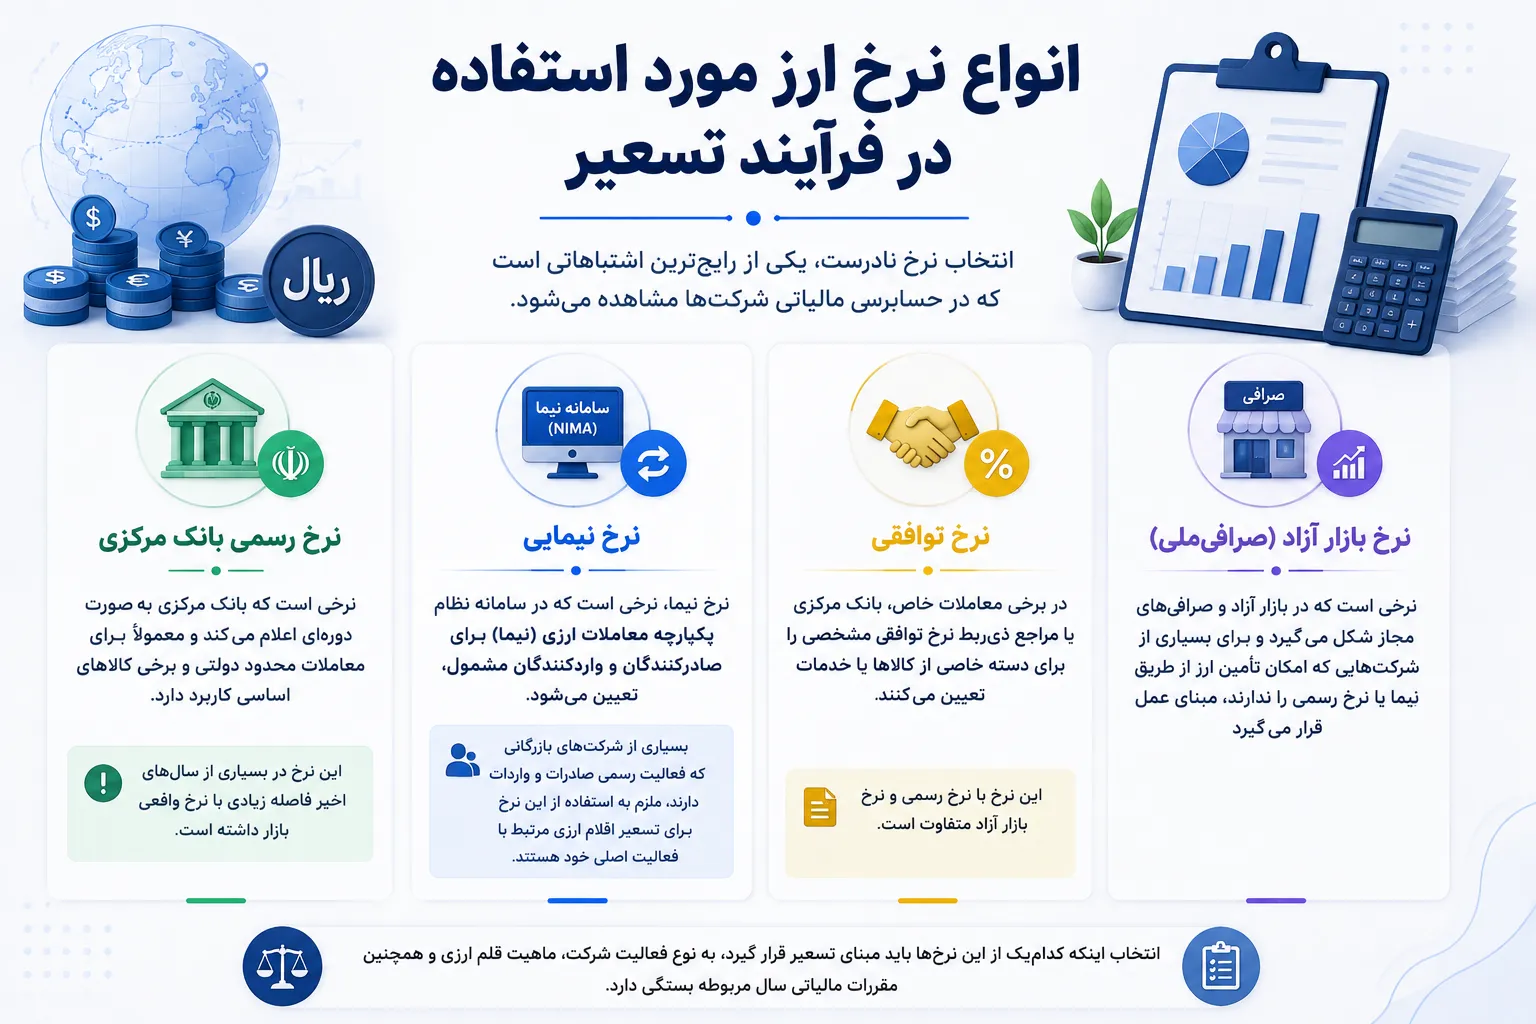
یکی از نکاتی که در اغلب منابع موجود بهصورت سطحی به آن پرداخته میشود، تفاوت انواع نرخ ارزی است که در فرآیند تسعیر مورد استفاده قرار میگیرند. انتخاب نرخ نادرست، یکی از رایجترین اشتباهاتی است که در حسابرسی مالیاتی شرکتها مشاهده میشود.
نرخ رسمی بانک مرکزی
نرخی است که بانک مرکزی بهصورت دورهای اعلام میکند و معمولاً برای معاملات محدود دولتی و برخی کالاهای اساسی کاربرد دارد. این نرخ در بسیاری از سالهای اخیر فاصله زیادی با نرخ واقعی بازار داشته است.
نرخ نیمایی
نرخ نیما، نرخی است که در سامانه نظام یکپارچه معاملات ارزی (نیما) برای صادرکنندگان و واردکنندگان مشمول، تعیین میشود. بسیاری از شرکتهای بازرگانی که فعالیت رسمی صادرات و واردات دارند، ملزم به استفاده از این نرخ برای تسعیر اقلام ارزی مرتبط با فعالیت اصلی خود هستند.
نرخ توافقی
در برخی معاملات خاص، بانک مرکزی یا مراجع ذیربط نرخ توافقی مشخصی را برای دسته خاصی از کالاها یا خدمات تعیین میکنند که با نرخ رسمی و نرخ بازار آزاد متفاوت است.
نرخ بازار آزاد (صرافیملی)
نرخی است که در بازار آزاد و صرافیهای مجاز شکل میگیرد و برای بسیاری از شرکتهایی که امکان تأمین ارز از طریق نیما یا نرخ رسمی را ندارند، مبنای عمل قرار میگیرد.
انتخاب اینکه کدامیک از این نرخها باید مبنای تسعیر قرار گیرد، به نوع فعالیت شرکت، ماهیت قلم ارزی و همچنین مقررات مالیاتی سال مربوطه بستگی دارد؛ موضوعی که بدون تجربه عملی و آگاهی بهروز از بخشنامههای سازمان امور مالیاتی، بهسادگی میتواند اشتباه انتخاب شود.
مقاله پیشنهادی: مالیات چیست؟
مبنای قانونی تسعیر ارز: استاندارد حسابداری شماره ۱۶
تسعیر ارز در ایران بر اساس استاندارد حسابداری شماره ۱۶ با عنوان «آثار تغییر در نرخ ارز» انجام میشود. این استاندارد که جایگزین استاندارد قدیمی «تسعیر ارز» شده، در آذر ۱۳۹۱ توسط مجمع عمومی سازمان حسابرسی تصویب و در سالهای بعد نیز اصلاحاتی روی آن اعمال شده است. هدف اصلی این استاندارد این است که مشخص کند برای انعکاس معاملات ارزی و عملیات خارجی در صورتهای مالی، از چه نرخی باید استفاده شود و آثار تغییر نرخ ارز چگونه باید در صورتهای مالی گزارش شود.
استاندارد شماره ۱۶ الزامات مشخصی برای سه موقعیت تعیین کرده است: نخست، حسابداری معاملات و ماندههای ارزی؛ دوم، تسعیر نتایج عملکرد و وضعیت مالی عملیات خارجی که از طریق تلفیق یا روش ارزش ویژه در صورتهای مالی شرکت اصلی منعکس میشود؛ و سوم، تسعیر نتایج عملکرد و وضعیت مالی کل شرکت به واحد پول گزارشگری در مواردی که شرکت خود صورتهای مالیاش را به ارز دیگری ارائه میدهد.
اقلام پولی و غیرپولی؛ تفاوتی که بسیاری از حسابداران نادیده میگیرند
یکی از مهمترین و در عین حال کمتوضیحدادهشدهترین مفاهیم استاندارد ۱۶، تفکیک اقلام پولی از اقلام غیرپولی است؛ تفکیکی که مستقیماً تعیین میکند چه اقلامی باید تسعیر شوند و چه اقلامی مشمول تسعیر نیستند.
اقلام پولی به داراییها و بدهیهایی گفته میشود که در آینده به مبلغ ثابت یا قابل تعیینی از وجه نقد تبدیل میشوند؛ مانند حسابهای دریافتنی ارزی، حسابهای پرداختنی ارزی، وامهای ارزی و موجودی نقد ارزی. این اقلام باید در تاریخ ترازنامه با نرخ روز تسعیر شوند و سود یا زیان حاصل از آن در صورت سود و زیان همان دوره شناسایی شود.
در مقابل، اقلام غیرپولی مانند موجودی کالا، پیشپرداختها، بیعانهها و داراییهای ثابت که ماهیت آنها نقد نیست، مشمول تسعیر مجدد در پایان دوره نمیشوند و معمولاً با نرخ ارز روز خرید یا تحصیل در دفاتر باقی میمانند. این تفکیک ساده اما حیاتی، دقیقاً همان بخشی است که در بسیاری از شرکتها بهاشتباه انجام میشود و باعث میشود سود یا زیان تسعیر شناساییشده در دفاتر، با واقعیت اقتصادی شرکت همخوانی نداشته باشد.
نحوه محاسبه تسعیر ارز به زبان ساده
فرمول محاسبه تسعیر ارز در سادهترین حالت خود اینگونه است:
مبلغ ارزی × نرخ تسعیر روز = مبلغ ریالی تسعیرشده
سپس برای محاسبه سود یا زیان تسعیر، مبلغ ریالی جدید با مبلغ ریالی ثبتشده قبلی در دفاتر مقایسه میشود:
مبلغ ریالی جدید − مبلغ ریالی قبلی = سود یا زیان تسعیر ارز
مثال عملی محاسبه تسعیر ارز
فرض کنید شرکتی در تاریخ ۱۵ شهریور، مبلغ ۱۰,۰۰۰ دلار از یک مشتری خارجی طلبکار میشود و در آن تاریخ، هر دلار را با نرخ ۵۸,۰۰۰ تومان در دفاتر خود ثبت میکند؛ یعنی مبلغ ۵۸۰,۰۰۰,۰۰۰ تومان بهعنوان حساب دریافتنی ارزی. حال فرض کنید در پایان سال مالی، نرخ همان دلار به ۶۲,۰۰۰ تومان رسیده باشد. طبق الزام استاندارد ۱۶، شرکت باید در تاریخ ترازنامه، این حساب دریافتنی را با نرخ روز یعنی ۶۲,۰۰۰ تومان تسعیر کند که مبلغ جدید برابر با ۶۲۰,۰۰۰,۰۰۰ تومان میشود. تفاوت این دو عدد، یعنی ۴۰,۰۰۰,۰۰۰ تومان، بهعنوان «سود تسعیر ارز» در صورت سود و زیان همان دوره شناسایی میشود.
اگر روند برعکس بود و نرخ ارز کاهش پیدا میکرد، همین اختلاف بهعنوان «زیان تسعیر ارز» ثبت میشد. این مثال ساده نشان میدهد که چرا شرکتهای وارداتی که بدهی ارزی دارند و شرکتهای صادراتی که مطالبات ارزی دارند، در دورههای پرنوسان بازار ارز، میتوانند نتیجه سود و زیان بسیار متفاوتی نسبت به عملکرد واقعی عملیاتیشان گزارش دهند.
مقاله پیشنهادی: مالیات بر عایدی سرمایه
سود و زیان تسعیر ارز و تأثیر آن بر صورتهای مالی
سود و زیان تسعیر ارز، برخلاف تصور بسیاری از مدیران، یک سود یا زیان «عملیاتی» نیست، بلکه ماهیتی غیرعملیاتی و ناشی از نوسان بازار دارد. با این حال، این رقم بهطور مستقیم در صورت سود و زیان شناسایی میشود و بر سود خالص، سود قابل تقسیم و در نتیجه مالیات ابرازی شرکت اثر میگذارد. به همین دلیل، شرکتهایی که حجم بالایی از دارایی یا بدهی ارزی دارند، باید تسعیر ارز را نه یک محاسبه فرعی، بلکه بخشی جدی از برنامهریزی مالی و مالیاتی سالانه خود در نظر بگیرند.
نکته مهم دیگری که استاندارد ۱۶ به آن اشاره دارد، شرایط خاصی است که در آن، بخشی از زیان تسعیر ارز به جای شناسایی مستقیم در صورت سود و زیان، به بهای تمامشده دارایی مرتبط اضافه میشود؛ این استثنا معمولاً در شرایط کاهش شدید ارزش پول ملی (حداقل بیست درصد) و در نبود ابزار پوشش ریسک برای آن بدهی ارزی، قابل اعمال است. اجرای درست این استثنا نیازمند بررسی دقیق شرایط هر شرکت است و اشتباه در تشخیص آن میتواند در حسابرسی مالیاتی به چالش کشیده شود.
نمونه سند حسابداری تسعیر ارز
برای درک بهتر نحوه ثبت تسعیر ارز، ثبتهای حسابداری معمول در دو حالت سود و زیان تسعیر به شرح زیر است:
در حالت سود تسعیر ارز (افزایش نرخ ارز برای داراییهای ارزی): حساب دریافتنی ارزی (بدهکار) به حساب سود تسعیر ارز (بستانکار)
در حالت زیان تسعیر ارز (کاهش نرخ ارز برای داراییهای ارزی یا افزایش نرخ برای بدهیهای ارزی): حساب زیان تسعیر ارز (بدهکار) به حساب پرداختنی یا دریافتنی ارزی (بستانکار)
نکتهای که در ثبت اسناد حسابداری مربوط به تسعیر باید همواره رعایت شود، مستندسازی دقیق نرخ مبنا و منبع آن (نرخ نیمایی، رسمی یا بازار آزاد) در شرح سند است؛ چراکه در زمان رسیدگی مالیاتی یا حسابرسی، اولین سوالی که پرسیده میشود دقیقاً همین است. برای شرکتهایی که حجم بالایی از تراکنشهای ارزی دارند، توصیه میشود ثبت سند حسابداری مرتبط با تسعیر بهصورت ماهانه و نه صرفاً پایان سال انجام شود تا انحراف انباشته در پایان دوره کمتر باشد.
تسعیر ارز در شرکتهای وارداتی و صادراتی
شرکتهای وارداتی و صادراتی، بیش از هر گروه دیگری از فعالان اقتصادی، درگیر تسعیر ارز هستند؛ چراکه اغلب معاملات آنها بهطور مستقیم یا غیرمستقیم به ارز خارجی مرتبط است. شرکتی که کالا وارد میکند و بهای آن را بهصورت اعتباری و ارزی به تأمینکننده خارجی بدهکار است، تا زمان تسویه کامل، باید در پایان هر دوره مالی این بدهی را تسعیر کند. برعکس، شرکت صادرکنندهای که کالا فروخته اما هنوز وجه آن را از خریدار خارجی دریافت نکرده، باید مطالبات ارزی خود را تسعیر کند.
نوسانات شدید نرخ ارز در اقتصاد ایران، این موضوع را برای شرکتهای بازرگانی به یک ریسک واقعی تبدیل کرده است. شرکتی که در برنامهریزی مالی خود سیاست مشخصی برای زمانبندی خرید ارز، تسویه بدهیهای ارزی و پوشش ریسک نوسان قیمت نداشته باشد، ممکن است در یک دوره مالی سود عملیاتی خوبی کسب کند اما به دلیل زیان تسعیر، در نهایت زیانده گزارش شود.
نقش اعتبار اسنادی (LC) در معاملات ارزی و تسعیر آن
بخش قابل توجهی از معاملات وارداتی شرکتهای ایرانی از طریق اعتبار اسنادی یا LC انجام میشود. در این شیوه، تعهد ارزی شرکت از لحظه گشایش اعتبار اسنادی تا زمان تسویه نهایی، در دفاتر باقی میماند و در هر تاریخ ترازنامه باید تسعیر شود. تشخیص اینکه تعهد ناشی از LC یک قلم پولی محسوب میشود و چگونه باید نرخ آن تعیین شود، از نکاتی است که بسیاری از حسابداران غیرمتخصص در آن دچار اشتباه میشوند و همین موضوع میتواند در حسابرسی مالیاتی بازرگانان و شرکتهای وارداتی، مغایرتهای قابلتوجهی ایجاد کند.
اشتباهات رایج در تسعیر ارز که باید از آنها دوری کرد
در تجربه عملی کار با شرکتهای بازرگانی و تولیدی، این اشتباهات بیشترین تکرار را در فرآیند تسعیر ارز دارند:
- استفاده از نرخ نادرست: بسیاری از شرکتها بدون بررسی نوع فعالیت خود، نرخ رسمی را برای اقلامی به کار میبرند که باید با نرخ نیمایی یا بازار آزاد تسعیر شوند.
- عدم تفکیک اقلام پولی و غیرپولی: تسعیر اشتباه موجودی کالا یا پیشپرداختها که اساساً نباید تسعیر شوند.
- نادیده گرفتن تسعیر ماهانه: بسیاری از شرکتها فقط در پایان سال تسعیر انجام میدهند، در حالی که برای گزارشگیری دقیق مدیریتی، تسعیر دورهای (ماهانه یا فصلی) توصیه میشود.
- عدم مستندسازی منبع نرخ: در بسیاری از پروندههای مالیاتی، عدم ذکر منبع و تاریخ دقیق نرخ استفادهشده، باعث رد هزینه یا زیان ابرازی میشود.
- خلط بین تبدیل ارز واقعی و تسعیر دفتری: که پیشتر به تفاوت آنها اشاره شد.
- نادیده گرفتن استثنای داراییهای ثابت در شرایط کاهش شدید ارزش ریال: موضوعی که تشخیص آن نیازمند تجربه تخصصی است.
چکلیست اجرایی تسعیر ارز در پایان دوره مالی
پیش از بستن حسابها در پایان سال مالی، این موارد را بررسی کنید:
- فهرست کامل تمام حسابهای دریافتنی، پرداختنی و موجودی نقد ارزی شرکت را استخراج کنید.
- برای هر ارز، نرخ معتبر و مرتبط با نوع فعالیت شرکت (نیمایی، رسمی یا بازار آزاد) را از منبع رسمی مشخص کنید.
- اقلام پولی و غیرپولی را از یکدیگر تفکیک کنید تا فقط اقلام صحیح تسعیر شوند.
- سود و زیان تسعیر هر قلم را جداگانه محاسبه و مستند کنید.
- شرایط استثنای تخصیص زیان تسعیر به بهای تمامشده داراییها را با توجه به استانداردهای حسابداری روز بررسی کنید.
- گزارش نهایی تسعیر را با کاربرگ حسابداری جداگانه مستندسازی کنید تا در زمان رسیدگی بهسادگی قابل ارائه باشد.
چرا برونسپاری تسعیر ارز به یک تیم حسابداری متخصص منطقیتر است؟
با توجه به تمام مواردی که گفته شد، مشخص است تسعیر ارز فرآیندی نیست که بتوان آن را با یک محاسبه سرانگشتی یا اکسل ساده مدیریت کرد. نیاز به تسلط همزمان بر استاندارد حسابداری ۱۶، مقررات مالیاتی بهروز، بخشنامههای ارزی بانک مرکزی و همچنین تجربه عملی رسیدگی به پروندههای مشابه دارد. اشتباه در همین یک بخش، میتواند سود ابرازی شرکت شما را بهطور محسوسی تغییر دهد و در رسیدگی مالیاتی، هزینههای جبرانناپذیری به همراه بیاورد.
شرکتهای تولیدی، بازرگانی و وارداتی-صادراتی که با خدمات حسابداری حرفهای همکاری میکنند، معمولاً از دو مزیت اصلی بهرهمند میشوند: نخست، اطمینان از صحت و انطباق کامل ثبت تسعیر با استانداردهای روز؛ و دوم، صرفهجویی زمانی چشمگیر که به آنها اجازه میدهد بهجای درگیر شدن با جزئیات فنی حسابداری، روی توسعه کسبوکار خود تمرکز کنند.
اگر شرکت شما با تراکنشهای ارزی سروکار دارد و نیاز به مشاوره مالیاتی تخصصی برای مدیریت درست تسعیر ارز و پیشگیری از مغایرتهای مالیاتی دارد، همین حالا میتوانید با کارشناسان مجموعه محاسبان تلاشگر خبره ما در تماس باشید. همچنین شرکتهایی که به دنبال یک راهکار جامعتر هستند، میتوانند از مشاوره حسابداری ما برای طراحی کدینگ حسابهای ارزی و استقرار رویه صحیح تسعیر بهره ببرند. برای مجموعههایی که علاوه بر تسعیر، به بازبینی مستقل صورتهای مالی نیز نیاز دارند، شرکت حسابرسی ما آماده ارائه گزارشهای حسابرسی دقیق و منطبق با استاندارد است.
بسیاری از مشتریانی که با ما همکاری میکنند، پیش از هر چیز از مشاوره مالی ما برای بررسی وضعیت کلی حسابهای ارزی استفاده میکنند تا مشخص شود دقیقاً چه بخشی از دفاتر آنها نیازمند اصلاح فوری است. اگر شرکت شما تازه فعالیت وارداتی یا صادراتی خود را آغاز کرده و هنوز رویه مشخصی برای تسعیر ارز ندارد، بهترین زمان برای استقرار یک سیستم درست همین ابتدای کار است؛ چراکه اصلاح دفاتر پس از چند سال فعالیت نادرست، هزینه و زمان بسیار بیشتری میطلبد.
اگر به دنبال آرامش خاطر واقعی در مدیریت حسابهای ارزی شرکت خود هستید، همکاری با یک تیم حسابداری که استانداردهای حسابداری را بهروز رصد میکند و تجربه رسیدگی به پروندههای مشابه شرکت شما را دارد، سرمایهگذاری بسیار بهصرفهتری نسبت به تحمل ریسک اشتباهات پرهزینه در آینده است. برای بسیاری از کسبوکارها، برونسپاری حسابداری بهویژه در بخشهای تخصصی مانند حسابداری ارزی، یکی از هوشمندانهترین تصمیمات مالی محسوب میشود.
نتیجهگیری
تسعیر ارزی، یکی از دقیقترین و در عین حال تأثیرگذارترین فرآیندهای حسابداری برای هر شرکتی است که بهنوعی با ارز خارجی سروکار دارد. آنچه در این مقاله بررسی شد را میتوان بهصورت خلاصه اینگونه جمعبندی کرد:
- تسعیر ارزی، تبدیل ارزش داراییها و بدهیهای ارزی به واحد پول گزارشگری بر اساس نرخ روز است، بدون آنکه پولی جابهجا شود.
- تسعیر ارز با تبدیل ارز فیزیکی کاملاً متفاوت است و نباید این دو مفهوم با یکدیگر اشتباه گرفته شوند.
- مبنای قانونی تسعیر ارز در ایران، استاندارد حسابداری شماره ۱۶ است که الزامات دقیقی برای تسعیر اقلام پولی تعیین کرده است.
- تنها اقلام پولی مانند حسابهای دریافتنی و پرداختنی ارزی و موجودی نقد ارزی تسعیر میشوند، نه اقلام غیرپولی مانند موجودی کالا.
- انتخاب نرخ صحیح (رسمی، نیمایی، توافقی یا بازار آزاد) بر اساس نوع فعالیت شرکت، نقشی تعیینکننده در صحت تسعیر دارد.
- سود و زیان تسعیر ارز مستقیماً در صورت سود و زیان دوره شناسایی میشود و بر مالیات ابرازی شرکت اثرگذار است.
- شرکتهای وارداتی و صادراتی، بهویژه آنهایی که با اعتبار اسنادی کار میکنند، بیشترین حساسیت را در تسعیر ارز دارند.
- مستندسازی دقیق منبع و تاریخ نرخ تسعیر، کلید عبور بیدردسر از حسابرسی و رسیدگی مالیاتی است.
- همکاری با یک تیم حسابداری متخصص، ریسک اشتباهات پرهزینه در این حوزه را به حداقل میرساند.
سوالات متداول درباره تسعیر ارزی
۱. تسعیر ارز چیست؟ تسعیر ارز یعنی تبدیل ارزش دفتری داراییها و بدهیهای ارزی یک شرکت به واحد پول گزارشگری (ریال) بر اساس نرخ روز.
۲. آیا موجودی کالای خریداریشده با ارز هم باید تسعیر شود؟ خیر. موجودی کالا یک قلم غیرپولی محسوب میشود و طبق استاندارد حسابداری شماره ۱۶، پس از ثبت اولیه با نرخ روز خرید، مشمول تسعیر مجدد در پایان دوره نمیشود، مگر در شرایط استثنایی خاص.
۳. کدام نرخ ارز باید برای تسعیر استفاده شود؛ نرخ نیمایی یا آزاد؟ انتخاب نرخ مناسب به نوع فعالیت شرکت، منشأ ارز و مقررات مالیاتی سال مربوطه بستگی دارد. شرکتهای مشمول سامانه نیما معمولاً باید از همان نرخ استفاده کنند، در حالی که سایر شرکتها ممکن است ملزم به استفاده از نرخ بازار آزاد یا توافقی باشند. مشاوره با یک کارشناس مالیاتی برای تعیین نرخ صحیح، بسیار توصیه میشود.
۴. سود تسعیر ارز مشمول مالیات است؟ بله. سود ناشی از تسعیر ارز بهعنوان بخشی از سود مشمول مالیات شرکت محسوب و باید در اظهارنامه مالیاتی ابراز شود. عدم شناسایی یا ابراز نکردن آن، در رسیدگی مالیاتی بهعنوان مغایرت شناسایی میشود.
۵. اگر تسعیر ارز بهاشتباه انجام شده باشد، چه اتفاقی میافتد؟ اشتباه در تسعیر میتواند سود یا زیان ابرازی شرکت را بهطور محسوسی تغییر دهد و در رسیدگی مالیاتی یا حسابرسی، منجر به تعیین مالیات اضافی، جریمه یا رد بخشی از هزینهها شود. در چنین مواردی توصیه میشود هرچه سریعتر با یک تیم حسابداری متخصص برای اصلاح دفاتر همکاری شود.
یگانه شفیعی هستم نویسنده در حوزه حسابداری، مالیاتی و تحلیل گزارشهای مالی کسبوکارها. با تمرکز بر ارائه محتوای تخصصی، آموزش مفاهیم حسابداری و بررسی راهکارهای مالی، تلاش میکنم مسیر تصمیمگیری مالی را برای مدیران و صاحبان کسبوکارها سادهتر کنم.