
اگر تا امروز فکر میکردید حسابداری فقط ثبت پول ورودی و خروجی از حساب بانکی شرکت است، وقت آن رسیده نگاهتان را عوض کنید. بخش بزرگی از واقعیت مالی هر کسبوکار طلبهایی که هنوز وصول نشده، بدهیهایی که هنوز پرداخت نشده، هزینههایی که برای درآمد ماههای آینده انجام شده در حسابداری نقدی اصلاً دیده نمیشود. اینجاست که حسابداری تعهدی وارد میشود؛ روشی که تصویر واقعی و کامل از وضعیت مالی سازمان میسازد، نه فقط عکس لحظهای از موجودی حساب بانکی.
در این مقاله بهصورت کامل و کاربردی بررسی میکنیم که حسابداری تعهدی چیست، چه تفاوتی با حسابداری نقدی دارد، اصول آن کداماند، چطور در عمل ثبت میشود، در چه سازمانهایی (از جمله دستگاههای دولتی و بیمارستانها) کاربرد دارد و چرا بانکها و نهادهای اعتباری برای تصمیم درباره وام، آن را ترجیح میدهند.
حسابداری تعهدی چیست؟
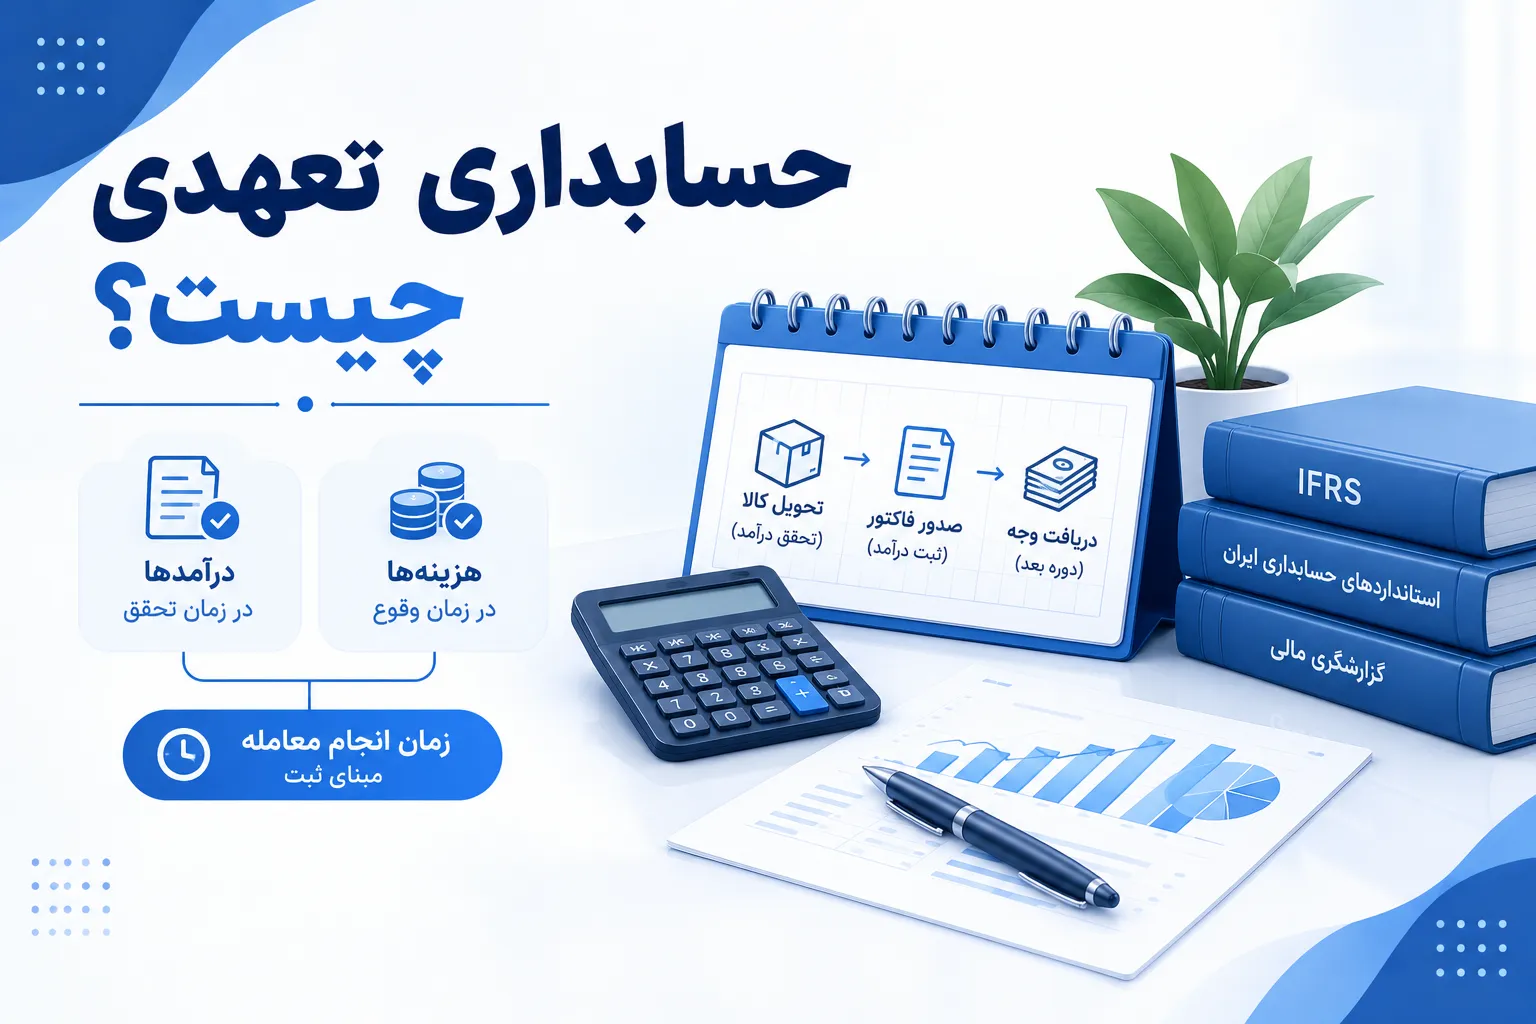
حسابداری تعهدی (Accrual Accounting) روشی از حسابداری چیست بر پایهٔ آن ساخته شده که در آن درآمدها در زمان تحقق (نه در زمان دریافت وجه) و هزینهها در زمان وقوع (نه در زمان پرداخت وجه) شناسایی و ثبت میشوند. به بیان سادهتر، در این روش «زمان انجام معامله» مبنای ثبت است، نه «زمان جابهجایی پول».
برای مثال، اگر شرکتی در اسفندماه کالایی را به مشتری بفروشد اما وجه آن را در فروردین سال بعد دریافت کند، در مبنای تعهدی، این فروش باید در همان اسفند بهعنوان درآمد ثبت شود؛ چون تعهد تحویل کالا و انتقال مالکیت در همان زمان محقق شده است. این ویژگی باعث میشود صورتهای مالی، تصویری دقیقتر و نزدیکتر به واقعیت اقتصادی شرکت ارائه دهند.
استانداردهای بینالمللی گزارشگری مالی (IFRS) و همچنین استانداردهای حسابداری ایران، مبنای تعهدی را بهعنوان چارچوب اصلی گزارشگری برای اکثر شرکتها الزامی کردهاند؛ به همین دلیل تقریباً تمام شرکتهای سهامی، تولیدی و بازرگانی بزرگ ملزم به استفاده از این روش هستند.
تفاوت حسابداری تعهدی و نقدی
شاید مهمترین سؤالی که در جستوجوهای مرتبط با این موضوع تکرار میشود، مقایسهٔ حسابداری تعهدی و نقدی است. تفاوت این دو روش فقط در زمانبندی ثبت نیست، بلکه در نگاه کلی به «واقعیت مالی» کسبوکار ریشه دارد.
| معیار | حسابداری نقدی | حسابداری تعهدی |
|---|---|---|
| زمان ثبت درآمد | هنگام دریافت وجه نقد | هنگام تحقق فروش یا ارائه خدمت |
| زمان ثبت هزینه | هنگام پرداخت وجه نقد | هنگام مصرف کالا یا خدمت |
| نمایش طلب و بدهی | ندارد | دارد (حسابهای دریافتنی و پرداختنی) |
| دقت در سودآوری واقعی | پایین | بالا |
| الزام استاندارد برای شرکتهای بزرگ | معمولاً کافی نیست | الزامی |
| پیچیدگی اجرا | ساده | نسبتاً پیچیدهتر |
| مناسب برای | کسبوکارهای بسیار کوچک و شخصی | شرکتها، سازمانها، دستگاههای دولتی |
در روش نقدی، اگر شرکتی در بهمن ماه هزینهٔ اجارهٔ شش ماه آینده را یکجا پرداخت کند، کل مبلغ بهعنوان هزینهٔ همان ماه ثبت میشود؛ در حالیکه در مبنای تعهدی، این مبلغ باید بین شش دوره مالی تسهیم و بهتدریج بهعنوان هزینه شناسایی شود. همین تفاوت ساده نشان میدهد چرا سود گزارششده در دو روش میتواند در یک دورهٔ مشخص، کاملاً متفاوت باشد؛ حتی اگر گردش نقدی شرکت یکسان باشد.
اصول بنیادین حسابداری تعهدی
پیادهسازی درست حسابداری تعهدی بر چند اصل کلیدی استوار است که رعایتنکردن هرکدام میتواند صورتهای مالی را گمراهکننده کند.
اصل تحقق درآمد (Revenue Recognition)
بر اساس این اصل، درآمد زمانی شناسایی میشود که کالا تحویل داده شده یا خدمت ارائه شده باشد و مبلغ آن با اطمینان معقول قابل اندازهگیری باشد؛ صرفنظر از اینکه وجه نقد دریافت شده یا خیر.
اصل تطابق هزینه با درآمد (Matching Principle)
هزینههایی که برای کسب یک درآمد مشخص انجام شدهاند، باید در همان دورهٔ مالی که آن درآمد شناسایی میشود، ثبت شوند؛ نه در دورهای که وجه نقد آن پرداخت شده است.
اصل تعهدی بودن دوره مالی
فارغ از زمان دریافت یا پرداخت وجه، هر رویداد مالی باید در همان دورهٔ زمانی که رخ داده ثبت شود. این اصل زیربنای مفهوم «دورهٔ مالی» در حسابداری مالی چیست بهشمار میرود.
اصل احتیاط (Prudence)
در شرایط عدم قطعیت، حسابدار باید سناریویی را انتخاب کند که کمترین دارایی و بیشترین بدهی محتمل را نشان دهد؛ تا از بیشنمایی سود جلوگیری شود.
مثال کاربردی حسابداری تعهدی
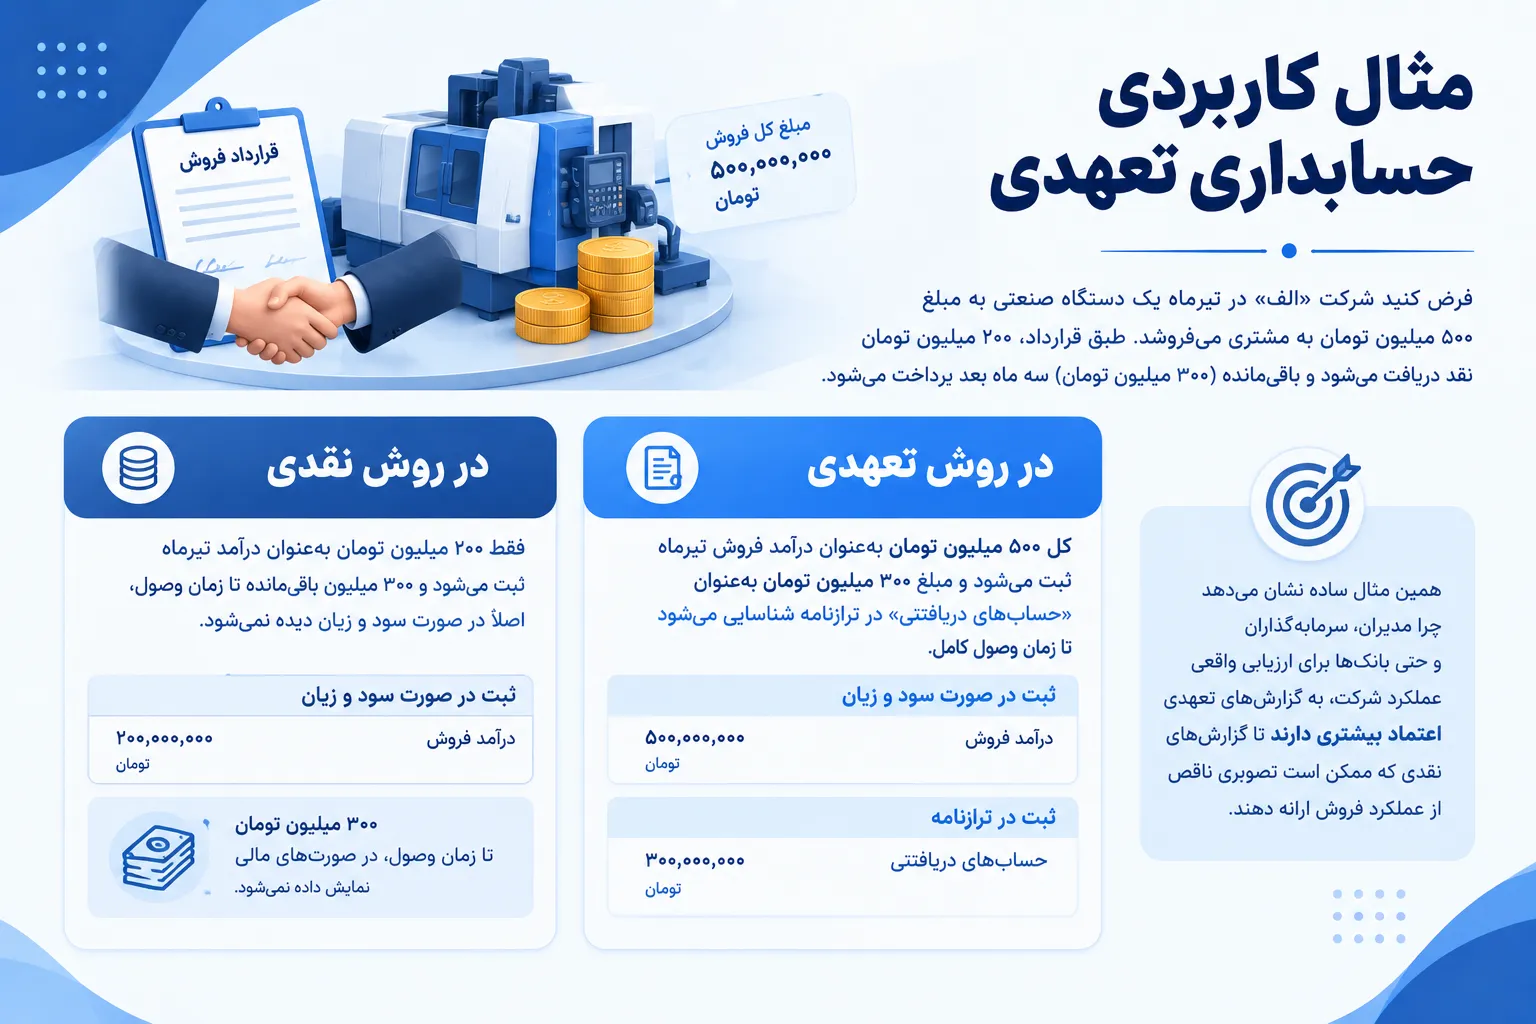
برای درک بهتر، یک مثال واقعی را با هم بررسی میکنیم:
فرض کنید شرکت «الف» در تیرماه یک دستگاه صنعتی به مبلغ ۵۰۰ میلیون تومان به مشتری میفروشد. طبق قرارداد، ۲۰۰ میلیون تومان نقد دریافت میشود و باقیمانده (۳۰۰ میلیون تومان) قرار است سه ماه بعد پرداخت شود.
- در روش نقدی: فقط ۲۰۰ میلیون تومان بهعنوان درآمد تیرماه ثبت میشود و ۳۰۰ میلیون باقیمانده تا زمان وصول، اصلاً در صورت سود و زیان دیده نمیشود.
- در روش تعهدی: کل ۵۰۰ میلیون تومان بهعنوان درآمد فروش تیرماه ثبت میشود و مبلغ ۳۰۰ میلیون تومان بهعنوان «حسابهای دریافتنی» در ترازنامه شناسایی میشود تا زمان وصول کامل.
همین مثال ساده نشان میدهد چرا مدیران، سرمایهگذاران و حتی بانکها برای ارزیابی واقعی عملکرد شرکت، به گزارشهای تعهدی اعتماد بیشتری دارند تا گزارشهای نقدی که ممکن است تصویری ناقص از عملکرد فروش ارائه دهند.
ثبتهای حسابداری تعهدی: نمونه عملی
یکی از پرتکرارترین جستوجوها دربارهٔ ثبتهای حسابداری تعهدی است. در ادامه دو نمونه ثبت رایج را میبینید:
۱. ثبت درآمد تحققیافته اما وصولنشده
بدهکار: حسابهای دریافتنی ۳۰۰,۰۰۰,۰۰۰
بستانکار: درآمد فروش ۳۰۰,۰۰۰,۰۰۰
۲. ثبت هزینه انجامشده اما پرداختنشده (هزینه تعهدی)
بدهکار: هزینه حقوق                ۸۰,۰۰۰,۰۰۰
بستانکار: حقوق و دستمزد پرداختنی  ۸۰,۰۰۰,۰۰۰
این نوع ثبتها معمولاً در پایان هر دورهٔ مالی، تحت عنوان «ثبتهای تعدیلی» یا «Adjusting Entries» انجام میشوند تا مطمئن شویم همهٔ درآمدها و هزینههای واقعی همان دوره، در صورتهای مالی منعکس شدهاند؛ حتی اگر هنوز وجه نقدی جابهجا نشده باشد. برای درک دقیقتر ساختار این ثبتها میتوانید نگاهی هم به مبحث ثبت سند حسابداری بیندازید.
مبنای تعهدی تعدیلشده چیست؟
بین دو روش کاملاً نقدی و کاملاً تعهدی، حالتی میانی هم وجود دارد به نام مبنای تعهدی تعدیلشده (Modified Accrual Basis). این روش بیشتر در حسابداری بخش عمومی و برخی سازمانهای دولتی استفاده میشود.
در مبنای تعهدی تعدیلشده:
- درآمدها زمانی شناسایی میشوند که «قابل اندازهگیری» و «در دسترس» باشند (نه لزوماً در همان لحظهٔ تحقق کامل).
- هزینههای جاری معمولاً به همان شیوهٔ تعهدی کامل ثبت میشوند.
- داراییهای ثابت و بدهیهای بلندمدت، برخلاف تعهدی کامل، در ترازنامهٔ عملیاتی نشان داده نمیشوند.
این روش تلاشی است برای ترکیب شفافیت مالی مبنای تعهدی با کنترل بودجهای که در بخش دولتی اهمیت بالایی دارد.
حسابداری تعهدی در دستگاههای دولتی
یکی از تحولات مهم سالهای اخیر، الزام تدریجی حسابداری تعهدی در دستگاههای دولتی ایران بوده است. پیش از این، اغلب سازمانهای دولتی از مبنای نقدی یا نیمهتعهدی استفاده میکردند که تصویر واقعی از داراییها، بدهیها و تعهدات بلندمدت دولت ارائه نمیداد.
با اجرای مبنای تعهدی در بخش عمومی:
- داراییهای ثابت دولتی (ساختمانها، تجهیزات، زیرساختها) برای اولین بار بهصورت شفاف ثبت و استهلاک میشوند.
- بدهیهای بلندمدت مانند تعهدات بازنشستگی و بیمه، بهجای پنهانماندن، در صورتهای مالی نمایان میشوند.
- تصمیمگیری بودجهای بر اساس واقعیت مالی، نه فقط جریان نقدی لحظهای، انجام میشود.
- شفافیت مالی و پاسخگویی سازمانهای دولتی نسبت به نهادهای نظارتی افزایش مییابد.
حسابداری تعهدی در بیمارستانها
بیمارستانها به دلیل ماهیت خدماتشان — که غالباً بین ارائهٔ خدمت و دریافت وجه (از بیمهها، سازمانهای بیمهگر یا بیماران) فاصلهٔ زمانی طولانی وجود دارد — یکی از نمونههای کلاسیک نیاز به حسابداری تعهدی در بیمارستانها هستند.
وقتی بیمارستانی خدمتی را به بیمار ارائه میدهد، آن خدمت باید همان زمان بهعنوان درآمد ثبت شود، حتی اگر مطالبات از بیمهٔ تأمین اجتماعی یا بیمهٔ سلامت ماهها بعد وصول شود. بدون مبنای تعهدی، مدیریت بیمارستان نمیتواند تصویر واقعی از عملکرد مالی بخشهای مختلف (اورژانس، بستری، سرپایی) داشته باشد و ریسک واقعی نقدینگی نیز پنهان میماند.
حسابداری تعهدی و اعتبار برای وام
بانکها و مؤسسات اعتباری هنگام بررسی درخواست تسهیلات، اغلب صورتهای مالی تعهدی را ترجیح میدهند؛ چون این نوع گزارش، تعهدات پنهان و درآمدهای واقعی شرکت را بهتر نشان میدهد. تعهد حسابداری برای وام به این معناست که بانک با بررسی حسابهای دریافتنی، پرداختنی و ساختار سود واقعی (نه فقط موجودی نقد لحظهای)، ریسک اعتباری شرکت را ارزیابی میکند.
شرکتی که صرفاً بر اساس گردش حساب بانکی گزارش میدهد، ممکن است در ظاهر نقدینگی خوبی داشته باشد، در حالیکه بدهیهای سررسیدنشدهٔ سنگینی هم دارد که در روش نقدی دیده نمیشود. به همین دلیل، بسیاری از بانکها برای تسهیلات کلان، ارائهٔ صورتهای مالی حسابرسیشده بر مبنای تعهدی را الزامی میکنند.
مزایای حسابداری تعهدی
- تصویر دقیقتر از سودآوری واقعی: سود گزارششده منعکسکنندهٔ عملکرد واقعی است، نه صرفاً جریان نقد.
- پیشبینیپذیری بهتر: مدیران میتوانند روند درآمد و هزینه را با دقت بیشتری تحلیل کنند.
- شفافیت برای ذینفعان: سرمایهگذاران، بانکها و شرکا تصویر واقعیتری از سلامت مالی سازمان میبینند.
- مطابقت با استانداردهای بینالمللی: الزامی برای شرکتهای پذیرفتهشده در بورس و بسیاری از قراردادهای بینالمللی.
- کنترل بهتر بر تعهدات: بدهیها و مطالبات بهموقع شناسایی میشوند و ریسک غافلگیری مالی کاهش مییابد.
معایب و چالشهای حسابداری تعهدی
- پیچیدگی بیشتر نسبت به روش نقدی و نیاز به تخصص حسابداری.
- امکان سوءاستفاده در شناسایی زودهنگام درآمد اگر اصول بهدرستی رعایت نشود.
- عدم تطابق مستقیم سود با موجودی نقد واقعی، که میتواند مدیران کمتجربه را دچار سوءتفاهم کند (سود بالا، اما نقدینگی محدود).
- نیاز به سیستم و نرمافزار حسابداری مناسب برای ثبت دقیق حسابهای دریافتنی و پرداختنی.
چه کسبوکارهایی باید از حسابداری تعهدی استفاده کنند؟
اگرچه از نظر قانونی در بسیاری از کشورها (و برای شرکتهای سهامی در ایران) استفاده از مبنای تعهدی الزامی است، در عمل این روش برای گروههای زیر توصیه اکید دارد:
- شرکتهای تولیدی و بازرگانی با حجم فروش اعتباری بالا
- استارتاپها و کسبوکارهایی که بهدنبال جذب سرمایهگذار هستند.
- شرکتهایی که قصد دریافت تسهیلات بانکی یا اعتبار اسنادی دارند.
- سازمانهای غیرانتفاعی و نهادهای عمومی با بودجهٔ چندساله
- شرکتهایی که موجودی انبار، پیشپرداخت یا مطالبات معوق قابل توجه دارند.
در مقابل، کسبوکارهای بسیار کوچک، خدماتی و بدون فروش اعتباری (مثل یک مغازهٔ خردهفروشی صرفاً نقدی) ممکن است در کوتاهمدت با روش نقدی هم بتوانند فعالیت کنند؛ هرچند حتی در این موارد، حسابداران باتجربه معمولاً گذار به مبنای تعهدی را برای رشد پایدار توصیه میکنند.
اشتباهات رایج در پیادهسازی حسابداری تعهدی
- ثبتنکردن هزینههای تعهدی در پایان دوره (مانند حقوق معوق یا بیمهٔ پرداختنشده)
- خلط بین حسابداری تعهدی و نقدی در گزارشهای داخلی و رسمی بهطور همزمان
- عدم استفاده از کدینگ حسابداری استاندارد برای طبقهبندی صحیح حسابهای دریافتنی و پرداختنی
- نداشتن سیستم منظم برای پیگیری وصول مطالبات، که میتواند سود دفتری را از واقعیت نقدینگی جدا کند.
- عدم تطبیق دورهای بین دفتر کل حسابداری و اسناد پشتیبان، که باعث بروز مغایرت در گزارشهای نهایی میشود.
چرا برونسپاری حسابداری تعهدی به محاسبان تلاشگر خبره؟
اجرای صحیح حسابداری تعهدی فقط به ثبت درآمدها و هزینهها محدود نمیشود؛ بلکه به شناخت دقیق زمان شناسایی رویدادهای مالی، ثبت اسناد، انجام اصلاحات و تعدیلات پایان دوره و تهیه گزارشهای مالی قابل اتکا نیاز دارد. این موضوع برای شرکتهایی که در حال انتقال از حسابداری نقدی به تعهدی هستند، اهمیت بیشتری پیدا میکند؛ زیرا کوچکترین خطا در ثبت یا زمانبندی رویدادهای مالی میتواند بر سود، بدهیها، مطالبات و تصمیمهای مدیریتی اثر بگذارد.
به همین دلیل، بسیاری از کسبوکارها بهجای توسعه یک تیم داخلی، برونسپاری حسابداری را به یک تیم متخصص واگذار میکنند. خدمات برونسپاری محاسبان تلاشگر خبره میتواند از طراحی و اصلاح ساختار حسابها و کدینگ حسابداری تا ثبت و کنترل اسناد، انجام ثبتهای تعدیلی و تهیه گزارشهای مالی دورهای را پوشش دهد. در این فرآیند، اطلاعات مالی با دقت بیشتری بررسی میشود تا گزارشهای تهیهشده برای مدیریت، حسابرس و سایر ذینفعان قابل استفاده و اتکا باشند.
این خدمات برای شرکتهایی که به گزارشهای مالی دقیق برای تصمیمگیری، ارائه به بانک یا برنامهریزی مالی نیاز دارند، اهمیت ویژهای دارد. در کنار خدمات حسابداری، دریافت مشاوره مالیاتی متناسب با وضعیت شرکت نیز میتواند به کاهش ریسکهای مالیاتی و مدیریت بهتر تعهدات کمک کند.
اگر به دنبال راهکاری مطمئن برای اجرای حسابداری تعهدی و مدیریت منظم امور مالی شرکت خود هستید، میتوانید برای بررسی شرایط کسبوکارتان و دریافت مشاوره رایگان با کارشناسان محاسبان تلاشگر خبره در ارتباط باشید.
خدمات برونسپاری حسابداری محاسبان تلاشگر خبره دقیقاً برای همین نیاز طراحی شده است؛ از راهاندازی ساختار حسابها تا تهیهٔ ثبتهای تعدیلی پایان دوره و تولید گزارشات مالی دقیق برای مدیران و بانکها. اگر بهدنبال تیمی هستید که علاوه بر ثبت دقیق رویدادهای مالی، بتواند تفاوتهای بین حسابداری مالی و حسابداری صنعتی را در تحلیلهای خود لحاظ کند، همین حالا میتوانید با کارشناسان محاسبان تلاشگر خبره مشورت رایگان داشته باشید.
برای شرکتهایی که قصد دریافت تسهیلات بانکی دارند و به گزارشهای تعهدی معتبر نیاز دارند، بهرهگیری از مشاوره مالیاتی تخصصی هم میتواند در کنار خدمات حسابداری، مسیر تأمین مالی را هموارتر کند.
تفاوت حسابداری تعهدی با حسابرسی
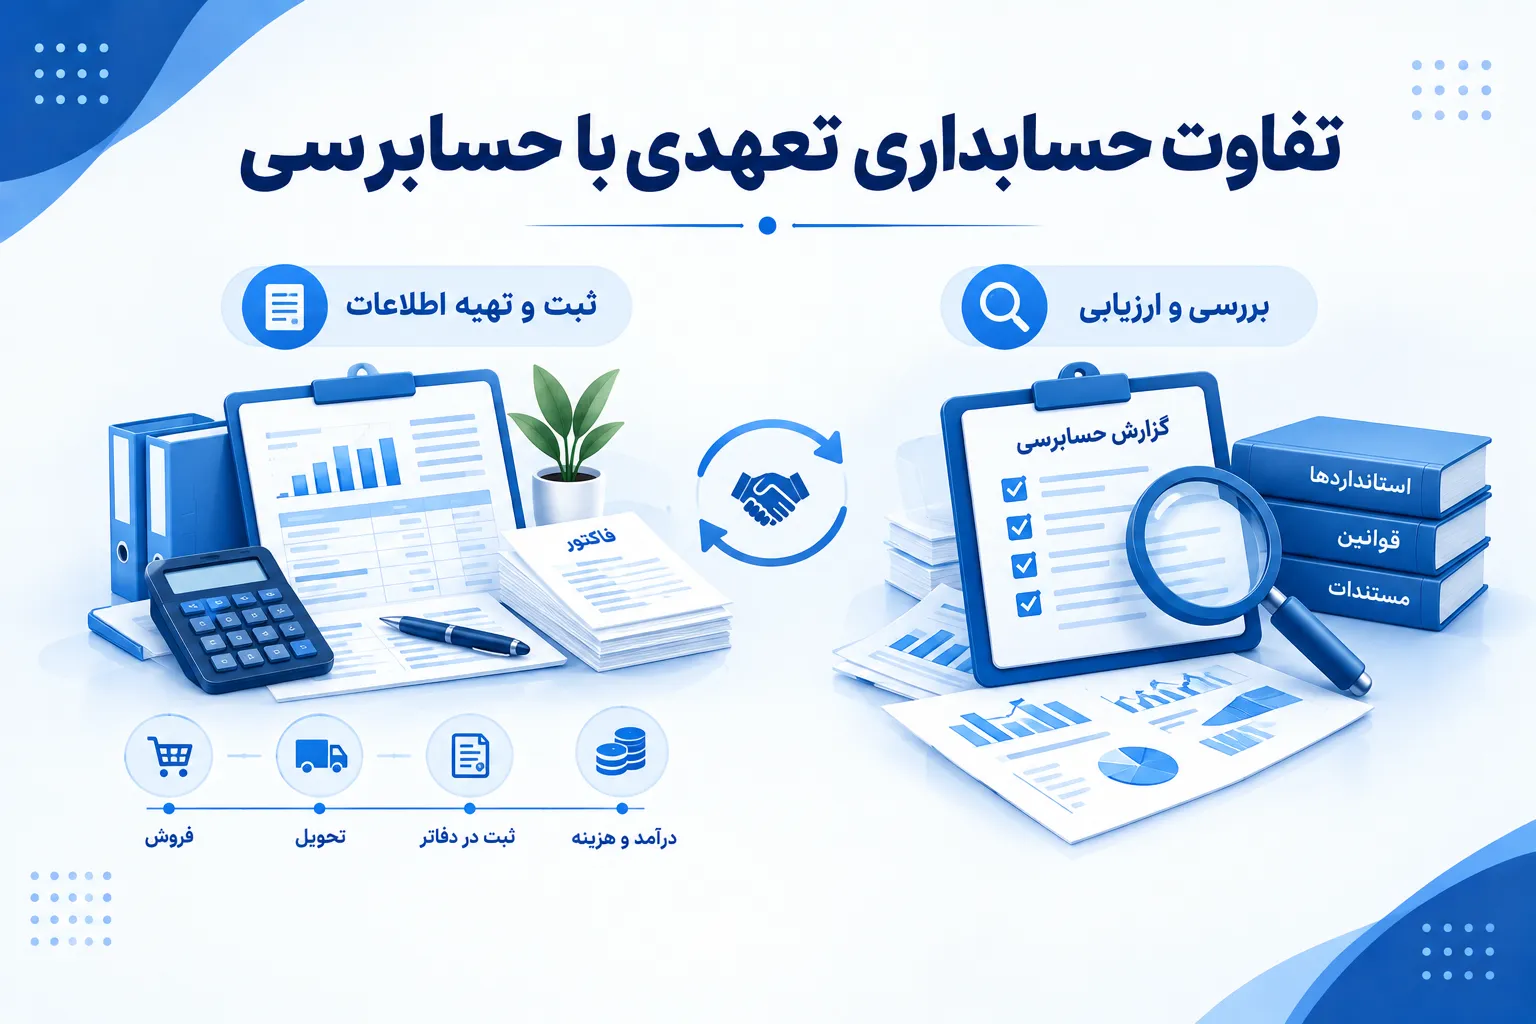
حسابداری تعهدی و حسابرسی دو فرایند متفاوت هستند، اما در عمل ارتباط نزدیکی با یکدیگر دارند. حسابداری تعهدی یک روش برای شناسایی و ثبت رویدادهای مالی است؛ یعنی درآمدها و هزینهها بر اساس زمان وقوع رویداد اقتصادی در حسابها ثبت میشوند، نه صرفاً زمانی که وجه آنها دریافت یا پرداخت شده است. در مقابل، حسابرسی به بررسی و ارزیابی صحت و قابل اتکا بودن اطلاعات و صورتهای مالی ثبتشده میپردازد.
به بیان ساده، حسابداری وظیفه تهیه و ثبت اطلاعات مالی را بر عهده دارد و حسابرسی بررسی میکند که این اطلاعات تا چه اندازه درست، مستند و مطابق با الزامات و استانداردهای مربوط تهیه شدهاند. بنابراین، این دو جایگزین یکدیگر نیستند و هرکدام نقش متفاوتی در شفافیت و اعتبار اطلاعات مالی شرکت دارند.
در ادامه، با بررسی دقیقتر تفاوت حسابداری و حسابرسی و پاسخ به این سؤال که حسابرسی مالی چیست، مشخص میشود هرکدام چه کاربردی دارند و چرا در برخی شرکتها، بهویژه هنگام دریافت تسهیلات بانکی یا ارائه صورتهای مالی به اشخاص و نهادهای ذینفع، اهمیت بیشتری پیدا میکنند.
چکلیست اجرایی گذار به حسابداری تعهدی
اگر شرکت شما در حال گذار از روش نقدی به تعهدی است، این مراحل را دنبال کنید:
- شناسایی و فهرست کردن تمام حسابهای دریافتنی و پرداختنی باز
- طراحی یا اصلاح کدینگ حسابداری متناسب با نیاز سازمان
- آموزش تیم مالی دربارهٔ اصل تطابق و اصل تحقق درآمد
- راهاندازی سیستم یا نرمافزار مناسب برای ثبت خودکار ثبتهای تعدیلی
- تعیین دورهٔ زمانی مشخص برای بستن حسابها و تهیهٔ گزارشات مالی
- بررسی و کنترل دورهای اسناد از طریق کنترل اسناد حسابداری
در صورت نیاز، بهرهگیری از مشاورهٔ یک تیم حرفهای برای اطمینان از انطباق با استانداردها
جمعبندی
حسابداری تعهدی یکی از مهمترین روشهای ثبت و گزارش رویدادهای مالی است که تصویر دقیقتری از وضعیت واقعی درآمدها، هزینهها، داراییها و بدهیهای یک کسبوکار ارائه میدهد. همانطور که در این مطلب بررسی کردیم، تفاوت این روش با حسابداری نقدی فقط در زمان ثبت معاملات نیست؛ بلکه نحوه تحلیل عملکرد مالی و تصمیمگیری مدیران را نیز تحت تأثیر قرار میدهد.
در نهایت، انتخاب و اجرای صحیح مبنای تعهدی زمانی نتیجه مطلوبی خواهد داشت که ثبت اسناد، شناسایی درآمد و هزینه، انجام تعدیلات و تهیه گزارشهای مالی بهصورت منظم و اصولی انجام شود. مهمترین نکاتی که باید از این مطلب به خاطر داشته باشید عبارتاند از:
- حسابداری تعهدی، درآمد و هزینه را بر اساس زمان وقوع رویداد مالی ثبت میکند، نه زمان جابهجایی وجه نقد.
- تفاوت اصلی آن با حسابداری نقدی، در شناسایی حسابهای دریافتنی و پرداختنی و دقت بالاتر در نمایش سود واقعی است.
- اصول تحقق درآمد، تطابق هزینه با درآمد و احتیاط، ستونهای اصلی این روش هستند.
- دستگاههای دولتی و بیمارستانها با استفاده از مبنای تعهدی (یا تعهدی تعدیلشده)، شفافیت مالی بیشتری به دست میآورند.
- بانکها برای بررسی درخواست وام، معمولاً صورتهای مالی تعهدی را دقیقتر و قابلاتکاتر میدانند.
- پیادهسازی درست این روش نیازمند دانش تخصصی و سیستم منظم ثبت است؛ برونسپاری به تیم حرفهای میتواند ریسک خطا را کاهش دهد.
سوالات متداول
1.حسابداری تعهدی چیست؟ روشی از حسابداری بر پایهٔ آن ساخته شده که در آن درآمدها در زمان تحقق (نه در زمان دریافت وجه) و هزینهها در زمان وقوع (نه در زمان پرداخت وجه) شناسایی و ثبت میشوند.
2. آیا حسابداری تعهدی برای شرکتهای کوچک هم الزامی است؟ در بسیاری از موارد، شرکتهای سهامی و بازرگانی با حجم معاملات بالا ملزم به استفاده از مبنای تعهدی هستند؛ اما کسبوکارهای بسیار کوچک با فروش صرفاً نقدی، در کوتاهمدت ممکن است بتوانند با روش سادهتری فعالیت کنند.
3. تفاوت اصلی حسابداری تعهدی و نقدی در یک جمله چیست؟ در حسابداری تعهدی، زمان وقوع رویداد مالی ملاک ثبت است؛ در حسابداری نقدی، زمان دریافت یا پرداخت وجه نقد ملاک است.
4. آیا حسابداری تعهدی سود شرکت را بیشتر نشان میدهد؟ لزوماً خیر. این روش صرفاً زمان شناسایی درآمد و هزینه را تغییر میدهد و تصویر دقیقتری از عملکرد واقعی ارائه میکند؛ نتیجهٔ آن میتواند در برخی دورهها سود بیشتر یا کمتری نسبت به روش نقدی نشان دهد.
5. مبنای تعهدی تعدیلشده چه تفاوتی با تعهدی کامل دارد؟ در تعهدی تعدیلشده، درآمدها بر اساس «در دسترس بودن» شناسایی میشوند و داراییهای ثابت بلندمدت در ترازنامهٔ عملیاتی منعکس نمیشوند؛ این روش بیشتر در بخش عمومی کاربرد دارد.
6. برای پیادهسازی حسابداری تعهدی از کجا شروع کنیم؟ با تهیهٔ فهرست کامل مطالبات و بدهیهای باز، طراحی ساختار حسابها و در صورت نیاز، مشورت با یک تیم حسابداری حرفهای میتوانید مسیر گذار را با کمترین خطا طی کنید.
یگانه شفیعی هستم نویسنده در حوزه حسابداری، مالیاتی و تحلیل گزارشهای مالی کسبوکارها. با تمرکز بر ارائه محتوای تخصصی، آموزش مفاهیم حسابداری و بررسی راهکارهای مالی، تلاش میکنم مسیر تصمیمگیری مالی را برای مدیران و صاحبان کسبوکارها سادهتر کنم.
یک پاسخ