
در نظام مالیاتی ایران، محاسبهی مالیات بر ارزش افزوده یکی از مهمترین فرآیندهای مالی برای کسبوکارها، شرکتها و فعالان اقتصادی است. بسیاری از افراد میپرسند: «نحوه محاسبه 10 درصد مالیات بر ارزش افزوده چگونه است؟» یا «چطور مالیات بر ارزش افزوده را محاسبه کنیم؟» برای پاسخ دقیق، باید با فرمول محاسبه مالیات بر ارزش افزوده، انواع معاملات مشمول، و تفاوت بین کالاها و خدمات آشنا شویم.
در این مقاله، به طور جامع به پاسخ سوال مالیات چیست؟ و نحوه محاسبه مالیات بر ارزش افزوده در ایران پرداختهایم. از معرفی ماشین حساب مالیات بر ارزش افزوده گرفته تا بررسی نرمافزارهای محاسبه VAT و حتی معرفی سایتهای محاسبه مالیات فاکتور، تمام آنچه باید بدانید گردآوری شده است. همچنین به تفاوت نرخ در شهرهای مختلف مانند تهران، مشهد و اصفهان و نرخ مالیات بر ارزش افزوده سال ۱۴۰۴ نیز اشاره خواهیم کرد.
محاسبه مالیات بر ارزش افزوده
برای انجام صحیح محاسبه مالیات بر ارزش افزوده، باید ابتدا با ساختار این مالیات در ایران آشنا شوید. در حال حاضر، نرخ مالیات بر ارزش افزوده سال ۱۴۰۴ معادل 10٪ (شامل ۶٪ مالیات و ۳٪ عوارض) تعیین شده است. این نرخ روی بهای کالا یا خدمت نهایی افزوده میشود و مصرفکننده نهایی آن را پرداخت میکند.
اما چطور مالیات بر ارزش افزوده را محاسبه کنیم؟ فرمول سادهای برای این کار وجود دارد:
مالیات = قیمت کالا یا خدمت × 10٪
به عنوان مثال برای محاسبه مالیات بر ارزش افزوده:
اگر فاکتور فروش یک کالا ۱۰ میلیون تومان باشد، مبلغ مالیات 1 میلیون تومان خواهد بود.
برای دقت بیشتر، میتوانید از ماشین حساب مالیات بر ارزش افزوده یا ابزار آنلاین محاسبه VAT استفاده کنید. برخی از این نرمافزارها، مانند محاسب ۲۴، به طور خودکار مالیات را محاسبه کرده و خطای انسانی را حذف میکنند.
نکته: اگر در شهری مانند تهران، مشهد یا اصفهان فعالیت دارید، قوانین پایه یکسان است اما بررسی مصوبههای استانی ضروری است.
روش محاسبه مالیات بر ارزش افزوده در ایران
در ایران، روش تفریقی غیرمستقیم یا همان روش صورتحسابی به عنوان فرمول محاسبه مالیات بر ارزش افزوده شناخته میشود. در این روش، هر بنگاه اقتصادی هنگام خرید کالا یا خدمات مشمول، علاوه بر بهای اصلی، مالیات بر ارزش افزوده را نیز پرداخت میکند. این مبلغ باید توسط فروشنده به حساب دولت واریز شود.
در زمان فروش نیز، فروشنده موظف است مالیات بر ارزش افزوده فروش را از خریدار دریافت کرده و آن را در دورههای فصلی از طریق اظهارنامه VAT گزارش دهد. نحوه محاسبه مالیات بر ارزش افزوده در این فرآیند، با محاسبه اختلاف بین مالیات پرداختی در خرید و مالیات دریافتی در فروش انجام میشود. این اختلاف، همان مبلغی است که بنگاه باید به سازمان امور مالیاتی پرداخت کند.
در محاسبه مالیات بر ارزش افزوده در ایران، مبالغ پرداختشده بابت خرید کالا یا خدمات مشمول، بهعنوان اعتبار مالیاتی قابل کسر هستند. در نتیجه، فعالان اقتصادی میتوانند VAT خریدها را از VAT فروشها کسر کرده و فقط مابهالتفاوت را پرداخت کنند. اگر مبلغ پرداختی بیش از مبلغ دریافتی باشد، این اعتبار قابل تهاتر با دوره بعد یا استرداد نقدی خواهد بود.
برای مثال، یک تولیدکننده دستمال کاغذی موظف است روی خرید تمام مواد اولیه، تجهیزات، دستمزد و هزینههای مستقیم یا غیرمستقیم، 10 درصد مالیات بر ارزش افزوده را پرداخت کند. سپس در فروش، همان نرخ را از خریدار دریافت کرده و از طریق روش دقیق محاسبه VAT، مبلغ نهایی قابل پرداخت را تعیین میکند.
این روش، پایهی اصلی در آموزش محاسبه مالیات بر ارزش افزوده در کشور است و با استفاده از ابزارهایی مانند ماشین حساب مالیات بر ارزش افزوده یا نرم افزار محاسبه VAT، میتوان محاسبات را سادهتر و دقیقتر انجام داد.
نحوه محاسبه مالیات بر ارزش افزوده
برای بسیاری از مؤدیان، این سؤال مطرح است مالیات بر ارزش افزوده چیست و چطور مالیات بر ارزش افزوده را محاسبه کنیم؟ پاسخ به این سؤال، نیازمند آشنایی با فرمول محاسبه مالیات بر ارزش افزوده و نرخهای مصوب در هر سال است. در حال حاضر، نرخ مالیات بر ارزش افزوده در ایران برای سال ۱۴۰۴ برابر با 10 درصد تعیین شده است. بنابراین، برای محاسبه، کافی است مبلغ اصلی کالا یا خدمات را در 10٪ ضرب کنید.
مثال برای محاسبه مالیات بر ارزش افزوده:
اگر قیمت کالایی بدون مالیات ۱۰ میلیون تومان باشد، نحوه محاسبه 10 درصد مالیات بر ارزش افزوده به این صورت است:
10,000,000 × 10٪ = 1,000,000 تومان
در نتیجه، مبلغ نهایی قابل پرداخت توسط مشتری، برابر با ۱۱٬۰۰۰٬۰۰۰ تومان خواهد بود.
برای افزایش دقت، میتوانید از ابزارهایی مانند ماشین حساب مالیات بر ارزش افزوده یا ابزار آنلاین محاسبه VAT استفاده کنید. این ابزارها اغلب در سایتهای محاسبه مالیات فاکتور یا حتی به صورت افزونه حسابداری در نرمافزارهای محاسبه مالیات بر ارزش افزوده در دسترس هستند.
همچنین اگر میخواهید مطمئن شوید که عدد درجشده در فاکتور شما صحیح است، توصیه میشود با این فرمول بررسی کرده و از صحت مبلغ مالیات مطلع شوید. این موضوع بهخصوص در مورد خدمات یا کالاهایی که مشمول مالیات ارزش افزوده هستند بسیار اهمیت دارد. در صورت بروز اشتباه در محاسبه مالیات، ممکن است مشمول جریمه شوید.
باید توجه داشت که نحوه محاسبه مالیات بر ارزش افزوده خرید و فروش با یکدیگر تفاوتی ندارد، اما زمان ثبت و نحوه اعمال آن در دفاتر حسابداری متفاوت خواهد بود.
در مناطق مختلف کشور مانند تهران، مشهد یا اصفهان، نرخ ثابت 10 درصدی اعمال میشود و تفاوتی از نظر نرخ جغرافیایی وجود ندارد، اما ممکن است با توجه به نوع فعالیت یا کالا، برخی معافیتها یا شرایط خاص اعمال گردد.
برای کسانی که تازه وارد فضای مالیاتی شدهاند، آموزش محاسبه مالیات بر ارزش افزوده به صورت گامبهگام، نقش کلیدی در جلوگیری از خطا و جریمه دارد.
اصل مبدا و مقصد در نظامهای مالیات بر ارزش افزوده
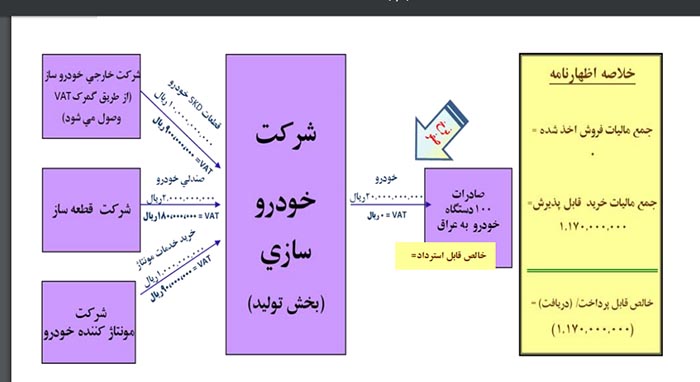
در نظامهای مالیات بر ارزش افزوده در ایران، اصل مبدا و مقصد اهمیت زیادی دارد و اجرای این نظام با توجه به کارکردهای این دو نهاد کلیدی امکانپذیر است. در اصل مبدا، مالیات بر ارزش افزوده روی تولید کالا و خدماتی که در داخل یک کشور تولید میشود، اعمال میگردد. در اصل مقصد، مالیات بر ارزش افزوده بر کالا و خدماتی که در داخل یک کشور مصرف میشود، اعمال میشود. به همین دلیل، نحوه برخورد مالیات بر ارزش افزوده با مقولات صادراتی و وارداتی در شهرهای مختلف کشور مانند تهران، مشهد یا اصفهان، اهمیت پیدا میکند.
در اصل مقصد، چون VAT از کالا و خدمات مصرفی در داخل کشور اخذ میشود، صادرات تشویق شده و از شمول نرخ مالیات بر ارزش افزوده سال ۱۴۰۴ معاف میشود. زیرا بر اساس چشمانداز تعریفشده برای اصل مقصد، وضع مالیات فقط بر کالاها و خدماتی است که در مرزهای جغرافیایی یک کشور مصرف میشوند. در مقابل، کالا یا خدمات صادرشده در کشوری غیر از کشور مبدا مورد مصرف قرار میگیرند. به همین دلیل، صادرات مشمول VAT نمیشود، اما واردات مشمول آن خواهد بود.
در اصل مبدا، دقیقاً برعکس رفتار میشود؛ واردات معاف از VAT بوده و صادرات، مشمول پرداخت مالیات بر ارزش افزوده خواهد شد. بنابراین، بهترین روش برای تشویق صادرات در ایران، استفاده از اصل مقصد است تا ضمن افزایش رقابتپذیری کالاهای ایرانی در بازار جهانی، تراز تجاری کشور بهبود یابد.
بر اساس این رویکرد، اگر یک بنگاه اقتصادی در ایران نسبت به صادرات کالا یا خدمات خود اقدام کند، با ارائه مستندات قانونی و پس از بررسی سازمان امور مالیاتی، میتواند مالیات بر ارزش افزوده پرداختی بابت خرید کالاها یا خدمات مورد استفاده در فرآیند تولید صادراتی را پس بگیرد. این بازگشت وجه، بهمعنای اعمال نرخ صفر مالیاتی است.
در چنین شرایطی، شرکت صادرکننده نه تنها VAT روی کالا یا خدمت صادراتی دریافت نمیکند، بلکه مالیات بر ارزش افزوده پرداختشده برای خرید کالا و خدمات، به دلیل مازاد بودن، قابل استرداد یا تهاتر با بدهی مالیاتی در دورههای بعدی خواهد بود. این موضوع بهویژه برای صادرکنندگان در مناطق اقتصادی فعال مانند اصفهان، تهران و مشهد از اهمیت ویژهای برخوردار است.
تفاوت تشخیص قانون مالیات های مستقیم و قانون مالیات بر ارزش افزوده
همان طور که می دانید، مبنای تشخیص درآمد مشمول مالیات تکلیفی مودیان مالیاتی، خود اظهاری است. اشخاص حقیقی و حقوقی که طبق قانون، موظف به شفافیت درآمد و هزینه های خود برای پرداخت مالیات هستند، بایستی اظهارنامه الکترونیکی مالیاتی و هم چنین اظهارنامه الکترونیکی گزارش های فصلی ارزش افزوده را از طریق سامانه های مربوطه بارگذاری کنند تا بر اساس اسناد و مدارک مثبته، ممیزان واحدهای مالیاتی سراسر کشور را نسبت به رسیدگی و بررسی مدارک، یاری کنند. این امر، تسهیل و تسریع در امر رسیدگی به صورت های مالی شرکت و موسسات را به دنبال دارد.
از سال ۱۳۹۴ به این سو، بسیاری از فرآیند های مربوط به امور مالیاتی اشخاص حقیقی و حقوقی در ۳۱ استان کشور، در بستر فضای مجازی رخ می دهد و این امر، صرفه جویی خوبی در هزینه ها و تکریم ارباب رجوع واحدهای مالیاتی کشور به ارمغان آورده است.
تفاوت تشخیص در قانون مالیات های مستقیم و قانون ارزش افزوده، وجود دارد و اگر چه باید مبنای تشخیص غیر یکسان نباشد، اما دو روش تشخیص در دو رسیدگی به یک پرونده مالیاتی وجود دارد. دلایلی هست که سبب می شود که روش تشخیص برای شناسایی مالیات و اخذ آن از مودی، متفاوت بوده و به دلیل آن که سبک فروش کالا و خدمات فعالان کسب و کار یکسان نیست، لذا تشخیص ها فرق می کند.
یکی از دلایل تفاوت تشخیص در قانون مالیات های مستقیم با قانون ارزش افزوده، نبود اسناد و مدارک مثبته و بعضا عدم ارائه دفاتر قانونی توسط مودیان مالیاتی به حوزه های ممیزی است که سبب می شود تا ادله کافی مکتوب برای تشخیص وجود نداشته باشد.
موضوع دیگر، تفاوت های نظری و اقتصادی در بحث مالیات مستقیم و بحث مالیات بر ارزش افزوده است که نیاز به دو رویکرد متفاوت را در بررسی اسناد، توجیه می کند. معافیت های مالیاتی در بحث مالیات مستقیم و مالیات بر ارزش افزوده یکسان نیست. هم چنین بخشودگی جرایم در حالت مستقیم با ارزش افزوده تفاوت دارد. مثلا اگر یک مودی مالیاتی، در ۳ سال مالی متوالی، دفاتر و اظهارنامه خود را ارائه و مورد قبول قرار گیرد و مالیات تکلیفی را پرداخت کند، معادل ۵ درصد کل مالیات پرداختی در سال مالیاتی بعد، از جمع مالیات تکلیفی وی کسر می شود در حالی که چنین بخشودگی در مالیات های ارزش افزوده نداریم.
انواع مالیات بر ارزش افزوده
محاسبه مالیات ارزش افزوده خرید
- محاسبه مالیات خرید مواد اولیه و کالاها
در فرآیند خرید، شرکتها باید روی فاکتورهایی که مربوط به تهیه کالا، مواد اولیه یا خدمات مورد نیازشان است، 10 درصد مالیات بر ارزش افزوده را به فروشنده پرداخت کنند. این رقم بهعنوان اعتبار مالیاتی در سامانه ثبت میشود و بعداً در محاسبه نهایی دوره، از میزان مالیات دریافتی کسر خواهد شد.
مثال: اگر شرکتی در مشهد، 100 میلیون تومان مواد اولیه خریداری کند، باید 9 میلیون تومان بهعنوان VAT پرداخت کرده و آن را در سیستم حسابداری درج کند.
- تأثیر در حسابداری و دفاتر مالی
در شهرهایی مانند تهران، اصفهان یا سایر نقاط کشور، شرکتها موظفاند مالیات بر ارزش افزوده پرداختی در خرید را در دفاتر قانونی ثبت کنند. ثبت این مبالغ در حساب «مالیات بر ارزش افزوده پرداختنی» به مدیریت صحیح حسابها کمک کرده و امکان استفاده از نرمافزار محاسبه مالیات بر ارزش افزوده یا ابزار آنلاین محاسبه VAT را نیز فراهم میسازد.
محاسبه مالیات ارزش افزوده فروش
- نحوه محاسبه برای صدور فاکتور
در زمان فروش کالا یا خدمات، فروشنده باید روی مبلغ نهایی، 10٪ مالیات بر ارزش افزوده را محاسبه کرده و به فاکتور اضافه کند. این مبلغ از مشتری دریافت میشود. در پایان هر فصل، مجموع مالیات دریافتی با مالیات پرداختی مقایسه شده و مابهالتفاوت آن به اداره مالیات پرداخت یا از آن استرداد میشود.
مثال برای محاسبه مالیات بر ارزش افزوده فروش: اگر فروش کالایی در اصفهان 200 میلیون تومان باشد، باید 18 میلیون تومان بهعنوان VAT از مشتری دریافت و ثبت شود.
- چه زمانی باید مالیات را از مشتری دریافت کرد؟
در زمان صدور فاکتور رسمی فروش، VAT باید محاسبه و از مشتری دریافت شود. تأخیر یا اشتباه در محاسبه مالیات بر ارزش افزوده، ممکن است منجر به جریمههای مالیاتی شود. بنابراین استفاده از سایت محاسبه مالیات فاکتور یا ماشین حساب آنلاین VAT در این مرحله توصیه میشود.
اشتباهات رایج در محاسبه مالیات بر ارزش افزوده
محاسبه مالیات بر ارزش افزوده یکی از حساسترین بخشهای مالی هر کسبوکار است و اشتباه در این فرآیند میتواند تبعات مالیاتی و حقوقی جدی در پی داشته باشد. بهویژه در شهرهایی مانند تهران، مشهد و اصفهان، بسیاری از شرکتها و فروشگاهها هنوز با چالشهایی در نحوه محاسبه مالیات بر ارزش افزوده مواجهاند. در ادامه، به رایجترین اشتباهات در این زمینه اشاره میشود:
اشتباه در نرخ
یکی از رایجترین خطاها، استفاده از نرخ اشتباه برای مالیات است. برخی مودیان هنوز نمیدانند که مالیات بر ارزش افزوده چند درصد است و بهاشتباه نرخهای قدیمیتر را اعمال میکنند. طبق نرخ مصوب سال ۱۴۰۴، نحوه محاسبه 10 درصد مالیات بر ارزش افزوده شامل ۶ درصد مالیات و ۳ درصد عوارض است. استفاده از روش دقیق محاسبه VAT و ابزارهایی مانند ماشین حساب مالیات بر ارزش افزوده کمک میکند تا این اشتباه تکرار نشود.
فراموشی درج در فاکتور
عدم درج صحیح مالیات در فاکتورهای فروش، یکی دیگر از خطاهای متداول است که میتواند باعث رد اعتبار مالیاتی از سوی سازمان امور مالیاتی شود. بسیاری از شرکتها به دلیل بیتوجهی به فرمول محاسبه مالیات بر ارزش افزوده، رقم مالیاتی را یا در فاکتور نمینویسند یا به شکل نادرست قید میکنند. استفاده از نرمافزار محاسبه مالیات بر ارزش افزوده یا ابزار آنلاین محاسبه VAT مثل محاسبان، راهی موثر برای پیشگیری از این مشکل است.
محاسبه روی مبلغ با مالیات یا بدون مالیات
محاسبه مالیات بر ارزش افزوده روی مبلغ اشتباه، مثل مبلغ نهایی شامل مالیات بهجای مبلغ خالص، یکی از پرتکرارترین خطاهاست. این اشتباه باعث ایجاد اختلاف در محاسبات مالی و پذیرش نشدن هزینهها در دفاتر میشود. چطور مالیات بر ارزش افزوده را محاسبه کنیم؟ پاسخ ساده است: با یادگیری آموزش محاسبه مالیات بر ارزش افزوده و استفاده از ابزارهای دقیق و بهروز، میتوان خطاها را به حداقل رساند.
کتاب شناسی VAT
اگر به عنوان دانشجوی اقتصاد و حسابداری یا مودی مالیاتی این گفتار را مطالعه می کنید، بررسی کتاب هایی که درباره روش های محاسبه مالیات بر ارزش افزوده در ایران و جهان در صنایع گوناگون از بیمه و بانکداری تا پیمانکاری و صنعت خدمات حسابداری، در بازار نشر ایران چاپ شده را پیشنهاد می کنیم که چند مورد آن ذکر شده است:
- کتاب آشنایی با کشور های مجری نظام VAT – ترجمه مریم حدادی- نشر سازمان امور مالیاتی کشور در سال ۱۳۸۵
- کتاب آموزش قدم به قدم ارزش افزوده ویژه مدیران و حسابداران- نوشته سعید قنبری دمساز- نشر ترجمه در سال ۱۳۹۶
- کتاب آن چه هر کاسبی لازم است از قانون چک، قانون VAT و قانون مالیاتی بداند. نوشته محمد جواد سجاد زاده – نشر دانش پرور – سال ۱۳۹۶
- کتاب استرداد VAT – نوشته فاطمه اسد نژاد و مجید رستمی- نشر موجک- چاپ ۱۳۹۵
- کتاب اصول تنظیم و رسیدگی اظهارنامه مالیاتی و ارزش افزوده شرکت ها نوشته پیمان شعبانی- نشر جنگل سال ۱۳۸۹
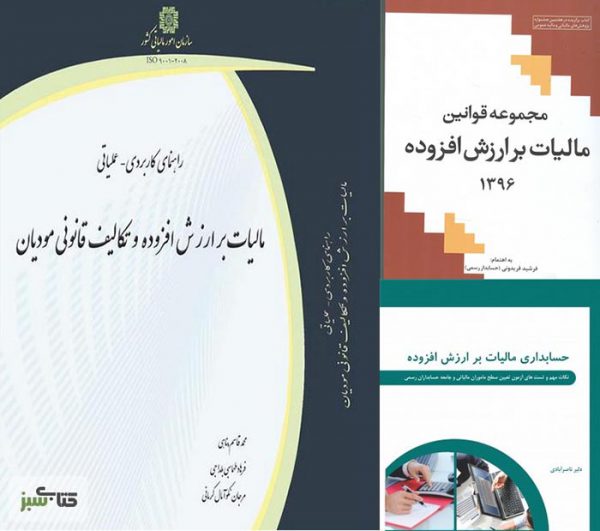
- کتاب اصول و مبانی حسابداری به روش ساده و کاربردی: به همراه گزیده ای از تحریر دفاتر قانونی، VAT – نوشته علیرضا صفایی- نشر نیک مهر- سال ۱۳۹۴
- کتاب انجام و فرجام قانون VAT : تا رسیدیم به امروز- چاپ روابط عمومی و اطلاع رسانی سازمان امور مالیاتی کشور- نشر طرح پارسه رسانه سال ۱۳۸۷
- کتاب بخشنامه ها و دستورالعمل ها و اطلاعیه های قانون VAT / گردآوری و تنظیم از مسعود زاهدی، علیرضا نجف پور کردی و لطف علی همایون – نشر دیدار ۱۳۹۱
- کتاب بررسی آثار مالیات با رویکرد مالیات بر ارزش افزوده در بیمه های اموال و مسئولیت / نوشته فرهاد عابدی- نشر هرمز ۱۳۹۵
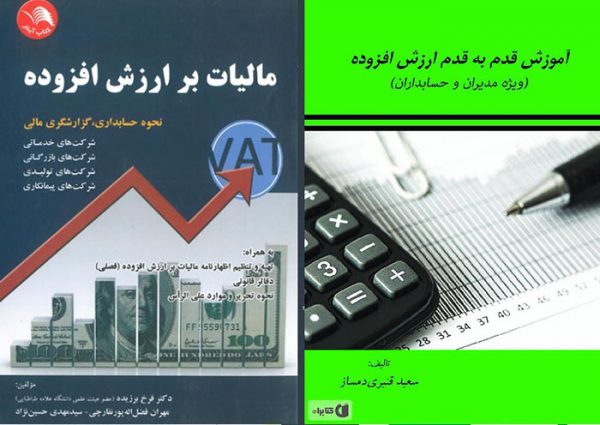
- کتاب بررسی آثار اجتماعیVAT در ایران بر تورم، نوشته دکتر علی طیب نیا (وزیر اسبق اقتصاد) تیمور رحمانی، زیر نظر دکتر پرویز شهریاری راد- دفتر طرح VAT – سال ۱۳۸۳
- کتاب جایگاه VAT در پرتو اصول دادرسی منصفانه – نوشته همایون موالی- نشر سخنوران ۱۳۹۵
- کتاب حسابداری قانون VAT – نوشته حسین ماشین چیان- نشر زهره وند- سال ۱۳۹۲
- کتاب حسابداری VAT همراه با جدول استهلاکات و مقررات ویژه مودیان مالیاتی-حسابداران و حسابرسی- نوشته حمید رضا وکیلی فرد و بهنام معتمدی- نشر جاودانه – سال ۱۳۸۸
ابزارهای آنلاین برای محاسبه مالیات بر ارزش افزوده
ابزارهای آنلاین نقش مهمی در دقت و سرعت محاسبه مالیات بر ارزش افزوده دارند. کسبوکارها در شهرهایی مانند تهران، مشهد و اصفهان برای جلوگیری از اشتباه در محاسبه مالیات و اطمینان از درستی فاکتورها، میتوانند از این ابزارها بهره ببرند. یکی از کاربردیترین این ابزارها، نرمافزار محاسب ۲۴ است. این نرمافزار ایرانی با طراحی ساده و کاربردی، امکان آموزش محاسبه مالیات بر ارزش افزوده و اجرای دقیق فرمول محاسبهی مالیات بر ارزش افزوده را فراهم میکند.
کاربران با استفاده از محاسب ۲۴ میتوانند محاسبات مربوط به نحوه محاسبه 10 درصد مالیات بر ارزش افزوده (۶ درصد مالیات + ۳ درصد عوارض) را به درستی انجام دهند و بررسی کنند که آیا مالیات بر ارزش افزوده چند درصد است؟ این ابزار همچنین برای بررسی مالیات فاکتور خرید و فروش، کاربرد دارد و حتی به کاربران کمک میکند بفهمند که چطور مالیات بر ارزش افزوده را محاسبه کنیم.
شرکت مالیاتی محاسبان نیز یکی از منابع معتبر ارائهدهنده آموزشها و خدمات نرمافزاری در حوزه مالیات است. اگر به دنبال ماشین حساب مالیات بر ارزش افزوده، ابزار آنلاین محاسبه VAT یا سایت محاسبه مالیات فاکتور هستید، استفاده از این ابزارها پیشنهاد میشود تا از جرایم ناشی از اشتباه در مالیات جلوگیری شود.
نرم افزار محاسبه مالیات بر ارزش افزوده
در سالهای اخیر، استفاده از نرم افزار محاسبه مالیات بر ارزش افزوده به یکی از ضروریترین ابزارها برای کسبوکارها تبدیل شده است؛ بهویژه برای شرکتها و حسابداران در شهرهای بزرگی مانند تهران، مشهد و اصفهان که نیاز به دقت بالا در نحوه محاسبه مالیات بر ارزش افزوده دارند. یکی از نرمافزارهای مطرح در این حوزه، ابزارهای توسعهیافته توسط شرکت حسابداری محاسبان خبره است که بهصورت تخصصی برای آموزش محاسبه مالیات بر ارزش افزوده، بررسی فاکتورها و محاسبه دقیق طراحی شدهاند.
این نرمافزارها نه تنها بر اساس فرمول محاسبه مالیات بر ارزش افزوده (یعنی 10 درصد شامل ۶ درصد مالیات و ۳ درصد عوارض) عمل میکنند، بلکه با کمک ماشین حساب مالیات بر ارزش افزوده داخلی، امکان بررسی خودکار مالیات در فاکتورها را فراهم میکنند. کاربران بهراحتی میتوانند بفهمند که مالیات بر ارزش افزوده چند درصد است؟ یا اینکه چطور مالیات بر ارزش افزوده را محاسبه کنیم.
همچنین، این ابزار آنلاین محاسبه VAT برای بررسی دقیق اسناد فروش و خرید کاربرد دارد و به سؤالاتی مانند «آیا خدمات هم مالیات بر ارزش افزوده دارند؟» یا «مالیات بر ارزش افزوده خرید و فروش چطور حساب میشه؟» پاسخ میدهد. استفاده از این ابزارها باعث کاهش اشتباه در محاسبه مالیات شده و از جریمههای مالیاتی جلوگیری میکند. نرمافزار محاسبه محاسبان را میتوان از طریق سایت محاسبه مالیات فاکتور رسمی آن تهیه کرد.
نتیجهگیری
درک صحیح از نحوه محاسبه مالیات بر ارزش افزوده، بهویژه با نرخ 10 درصدی فعلی که بسیاری میپرسند “نحوه محاسبه 10 درصد مالیات بر ارزش افزوده” چگونه است؟، برای تمامی کسبوکارها در ایران، از جمله در شهرهایی مانند تهران، مشهد و اصفهان، ضروری است. استفاده از فرمول محاسبه مالیات بر ارزش افزوده، آموزش صحیح کاربران، و بهکارگیری ابزارهایی مانند ماشین حساب مالیات بر ارزش افزوده یا نرم افزار محاسبه مالیات بر ارزش افزوده، کمک میکند تا خطاهای رایج در تهیه فاکتور، مانند اشتباه در نرخ، عدم درج صحیح یا محاسبه روی مبلغ نادرست، به حداقل برسد. همچنین با درک اینکه چه کالاهایی شامل مالیات ارزش افزوده میشوند و چطور مالیات بر ارزش افزوده خرید و فروش باید محاسبه شود، میتوان از جرایم مالیاتی جلوگیری کرد.
امروزه با وجود ابزارهای آنلاین محاسبه VAT و سایتهای تخصصی مانند «محاسبان»، فرایند بررسی، ثبت و محاسبه دقیقتر شده است. این ابزارها با ارائه محاسبات دقیق، امکان راستیآزمایی فاکتورها و جلوگیری از اشتباه در محاسبه مالیات را فراهم میکنند. از سوی دیگر، یکی از پرتکرارترین پرسشها از سوی کسبوکارها این است که ارزش افزوده جدید چقدر است؟ آگاهی از این موضوع و بهروزرسانی اطلاعات بر اساس نرخ مالیات بر ارزش افزوده سال ۱۴۰۴ به کسبوکارها کمک میکند تا در مسیر درست مالیاتی حرکت کنند. در نهایت، آموزش محاسبه مالیات بر ارزش افزوده و استفاده از ابزارهای معتبر، راهکاری عملی و ضروری برای کسبوکارهایی است که به دنبال تطبیق با قوانین و حفظ تراز مالی صحیح هستند.
سوالات متداول
مالیات بر ارزش افزوده چند درصد است و چطور آن را محاسبه کنیم؟
نرخ فعلی 10 درصد است. برای محاسبه مالیات بر ارزش افزوده باید مبلغ کالا یا خدمات را در 10٪ ضرب کرده یا از ماشین حساب مالیات بر ارزش افزوده استفاده کنید.
آیا خدمات هم مشمول مالیات بر ارزش افزوده میشوند؟
بله، در ایران اکثر خدمات نیز مشمول VAT هستند، مگر اینکه طبق قانون معاف شده باشند. برای اطمینان، از سایت محاسبه مالیات فاکتور استفاده کنید.
اگر اشتباهی در محاسبه مالیات فاکتور رخ دهد، چه جریمهای در انتظار کسبوکار است؟
اشتباه در نحوه محاسبه مالیات بر ارزش افزوده ممکن است منجر به جریمههای مالیاتی از سوی سازمان امور مالیاتی ایران شود، مخصوصاً در شهرهایی مثل تهران یا مشهد که ممیزیها دقیقتر هستند.
3 پاسخ
باسلام فیلم آموزشی هم دارین
با سلام و احترام.یک سوال داشتم من از تاریخ 1/4/1395 نسبت به راه اندازی دفتر پیشخوان دولت اقدام کردم در سال اول درامدم حدود 500هزارتومان بود که فقط کفاف اجاره دفتر را میداد و هزینه پرسنل را از جیبم پرداخت میکردم و در سال 1396 هم همنطور پیش رفت در سال 1397 جابجایی دفتر راانجام دادم و درامد به حدود4تا 6 میلیون در ماه رسید که اجاره رابصورت 1200000تومان و حقوق کارمندان را از مابقی درامد دفتر پرداخت کردم و سال 1398 هم همنطور درامد داشتم .از همان زمان مالیات ارزش افزوده طبق درامدم پرداخت میکردم تا پایان سال1398.الان برای تسویه حساب ارزش افزوده ام به اداره دارایی رفتم و عنوان کردند باید 40 میلیون تومان ارزش افزوده این چندسال پرداخت کنی. حالا من باید چطور از خودم دفاع کنم .من عملکرد دفتر را از ادارات پست و مخابرات دارم که چنین درامدی نداشته ام که ماهانه فقط 2500000تومان فقط مالیات ارزش افزوده خدماتم را پرداخت کنم .ره چاره چیست؟؟؟؟
سلام من میخواهم ۷۰۰۰کیلو میلگرد رامالیاتش راحساب کنم یعنی ۹/کیلو چند بزنم