اگر تا امروز از خودتان پرسیدهاید چرا ارزش دفتری یک خودرو، ماشینآلات یا ساختمانِ شرکت هر سال کمتر میشود، جواب در یک واژه خلاصه میشود: استهلاک. استهلاک یکی از پرکاربردترین و در عین حال یکی از پرابهامترین مفاهیم حسابداری مالی است؛ مفهومی که هم روی صورت سود و زیان اثر میگذارد، هم روی مالیات ابرازی شرکت، و هم روی تصمیمهای سرمایهگذاری مدیران.
در این مقاله قدمبهقدم با تعریف دقیق استهلاک، تفاوت آن با موارد مشابه، چهار روش اصلی محاسبه با مثال عددی، نحوه ثبت سند حسابداری استهلاک، تفاوت استهلاک دفتری و مالیاتی، و مهمترین اشتباهاتی که حسابداران تازهکار مرتکب میشوند آشنا میشوید.
استهلاک در حسابداری چیست؟
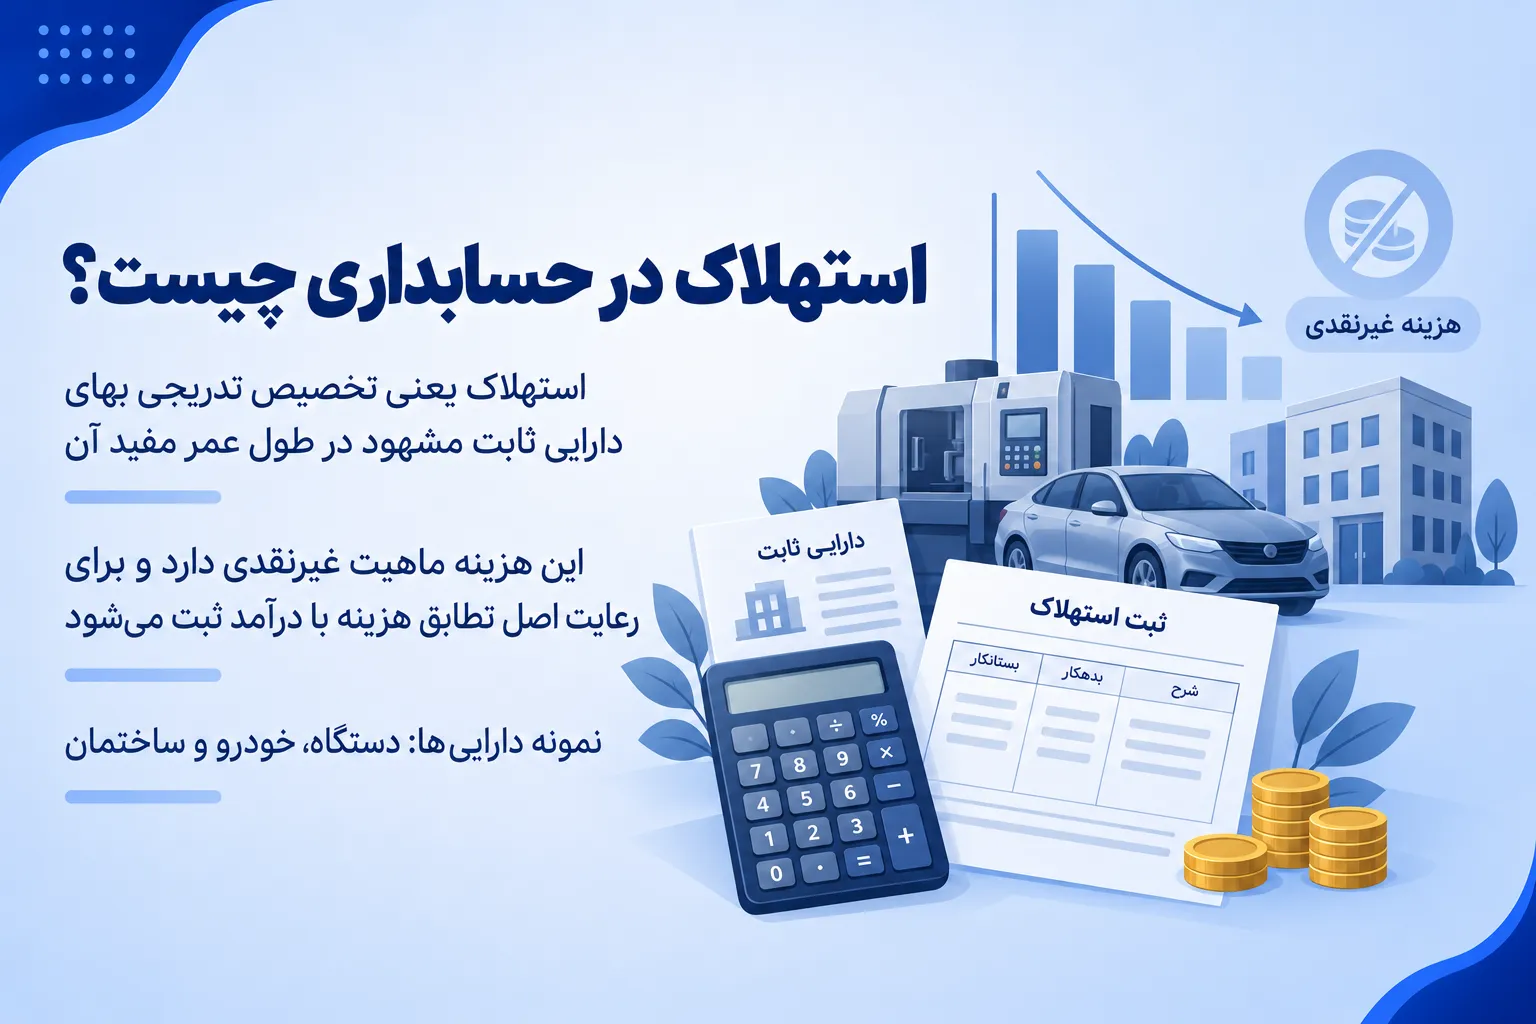
استهلاک (Depreciation) در حسابداری به معنای تخصیص سیستماتیک بهای تمامشده یک دارایی ثابت مشهود به دورههای مالی است که آن دارایی در آنها مورد استفاده قرار میگیرد. به زبان سادهتر، وقتی شرکتی یک دستگاه، خودرو یا ساختمان میخرد، هزینهٔ خرید آن یکجا در همان سال بهعنوان هزینه شناسایی نمیشود؛ بلکه بر اساس عمر مفید دارایی، بخشی از آن هزینه در هر سال (یا هر دوره مالی) در صورت سود و زیان منظور میشود.
نکتهٔ مهم این است که استهلاک یک جریان نقدی خروجی نیست؛ یعنی هیچ پولی در لحظهٔ ثبت استهلاک از حساب شرکت خارج نمیشود. استهلاک صرفاً یک تعدیل حسابداری برای رعایت اصل تطابق هزینه با درآمد است؛ اصلی که میگوید هزینهٔ استفاده از یک دارایی باید همزمان با درآمدی که آن دارایی کمک به ایجادش کرده، شناسایی شود.
چرا استهلاک محاسبه میشود؟
- نمایش واقعیتر ارزش داراییها در ترازنامه با گذشت زمان
- رعایت اصل تطابق در اصول حسابداری
- محاسبهٔ صحیح سود خالص و جلوگیری از انحراف در صورت سود و زیان
- برنامهریزی مالیاتی و بهرهمندی از معافیتهای قانونی مرتبط با هزینهٔ استهلاک
- کمک به تصمیمگیری دربارهٔ زمان تعویض یا نوسازی داراییها
کدام داراییها مستهلک میشوند؟
همهٔ داراییها مشمول استهلاک نیستند. برای اینکه یک دارایی از نظر حسابداری «مستهلکشدنی» باشد، باید سه شرط را همزمان داشته باشد:
- دارایی ثابت مشهود یا نامشهود باشد (نه دارایی جاری مثل موجودی کالا یا وجه نقد)
- عمر مفید محدود و قابل برآورد داشته باشد
- در جریان عملیات عادی شرکت مورد استفاده قرار گیرد، نه برای فروش
به همین دلیل، زمین بهطور معمول مستهلک نمیشود، چون عمر مفید نامحدود دارد؛ اما ساختمان، ماشینآلات، تجهیزات اداری، خودروها و حتی برخی داراییهای نامشهود مانند حق امتیاز و نرمافزار مشمول استهلاک هستند.
عوامل مؤثر بر محاسبه استهلاک چیست؟
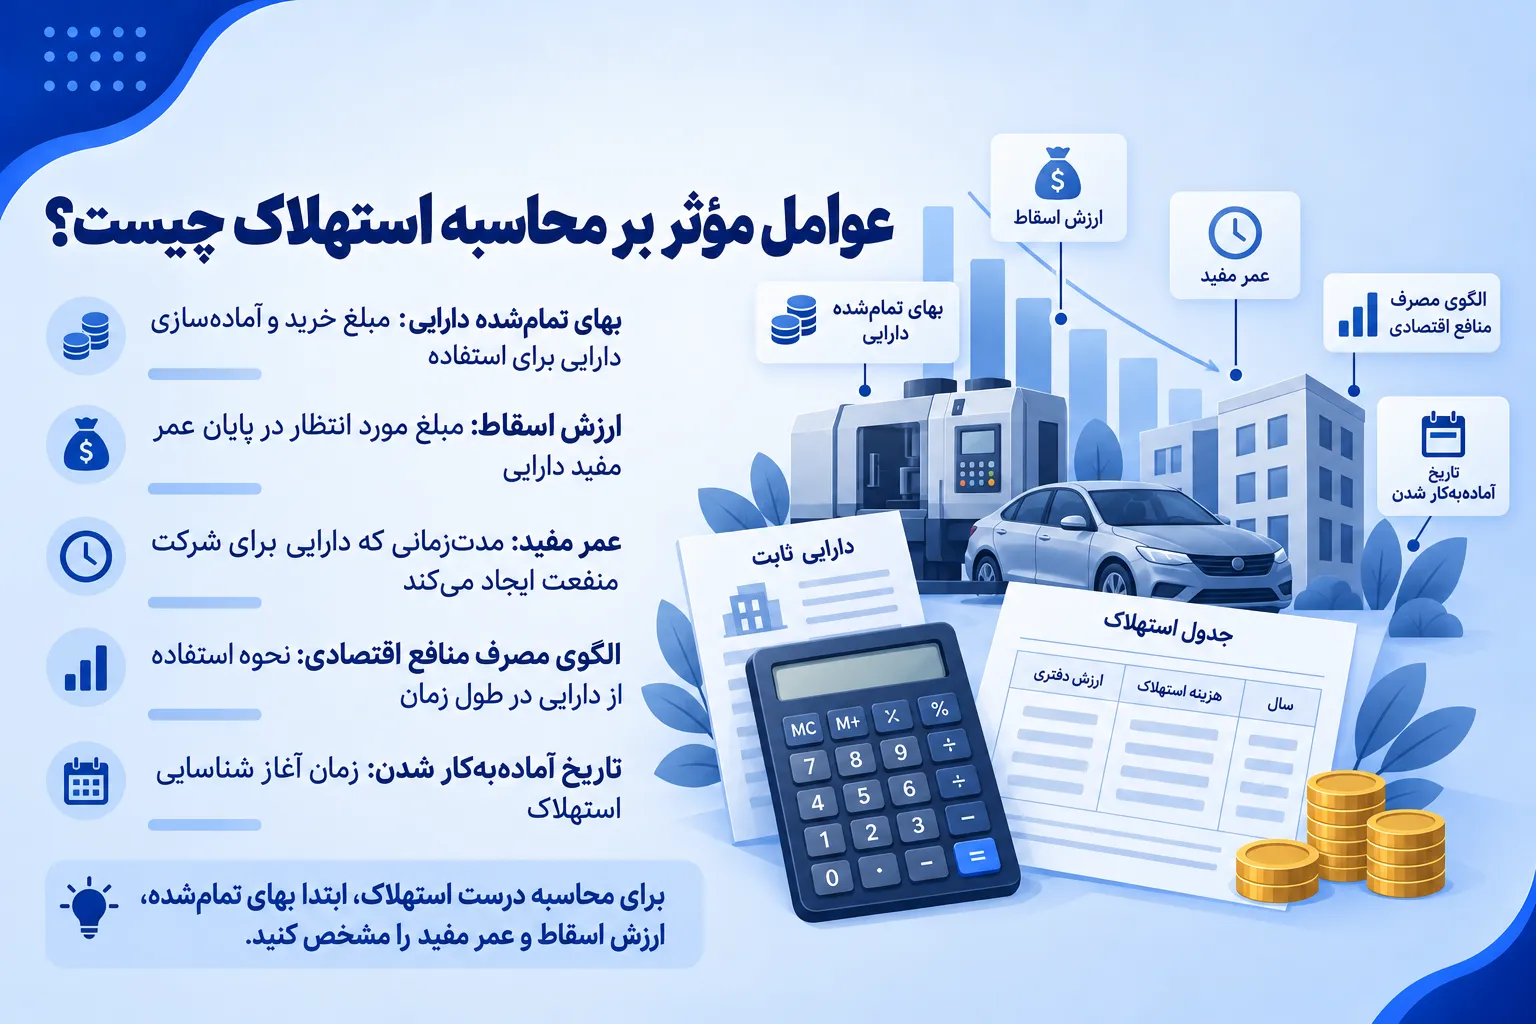
مبلغ استهلاک هر دارایی بر اساس چند عامل اصلی تعیین میشود و نمیتوان بدون درنظرگرفتن این عوامل، هزینه استهلاک را بهدرستی محاسبه کرد. مهمترین عوامل عبارتاند از:
- بهای تمامشده دارایی: مبلغی که برای خرید و آمادهسازی دارایی جهت استفاده پرداخت شده است.
- ارزش اسقاط: مبلغی که انتظار میرود در پایان عمر مفید دارایی از فروش یا واگذاری آن به دست آید.
- عمر مفید: مدت زمانی که انتظار میرود دارایی برای شرکت منافع اقتصادی ایجاد کند.
- الگوی مصرف منافع اقتصادی: نحوهای که منافع حاصل از دارایی در طول زمان مصرف میشود و میتواند در انتخاب روش استهلاک مؤثر باشد.
- تاریخ آمادهبهکار شدن دارایی: استهلاک معمولاً از زمانی آغاز میشود که دارایی در وضعیت و مکان لازم برای استفاده قرار گرفته باشد.
بنابراین، برای محاسبه استهلاک ابتدا باید بهای تمامشده، ارزش اسقاط و عمر مفید دارایی مشخص شود و سپس با توجه به الگوی استفاده از آن، روش مناسب استهلاک انتخاب شود.
بهای تمامشده دارایی در محاسبه استهلاک شامل چه مواردی است؟
برای محاسبه استهلاک، فقط قیمت درجشده در فاکتور خرید دارایی ملاک نیست. هر هزینهای که مستقیماً برای خرید، انتقال و آمادهسازی دارایی جهت استفاده متحمل شود، در صورت احراز شرایط، میتواند در بهای تمامشده دارایی منظور شود.
برای مثال، در خرید یک دستگاه ماشینآلات ممکن است هزینههایی مانند موارد زیر وجود داشته باشد:
- قیمت خرید دستگاه
- هزینه حمل و انتقال
- هزینه نصب
- هزینه راهاندازی و آمادهسازی
- برخی هزینههای مستقیم مرتبط با آمادهکردن دارایی برای بهرهبرداری
بنابراین قبل از محاسبه استهلاک، باید مشخص شود که بهای تمامشده واقعی دارایی چه مقدار است. اشتباه در این مرحله باعث میشود مبلغ استهلاک دورههای بعد نیز بهدرستی محاسبه نشود.
استهلاک از چه زمانی شروع و چه زمانی متوقف میشود؟
یکی از نکات مهم در محاسبه استهلاک، تعیین زمان شروع آن است. خرید یک دارایی لزوماً به معنای شروع فوری استهلاک نیست؛ بلکه باید مشخص شود دارایی از چه زمانی آماده استفاده و بهرهبرداری بوده است.
برای مثال، اگر یک شرکت در ابتدای سال یک دستگاه خریداری کند اما نصب و راهاندازی آن دو ماه طول بکشد، تاریخ شروع محاسبه استهلاک میتواند با تاریخ خرید متفاوت باشد.
به همین دلیل، حسابدار باید تاریخ خرید، تاریخ آمادهبهکار شدن و تاریخ آغاز بهرهبرداری از دارایی را در سوابق دارایی ثابت بهدرستی ثبت کند.
از طرف دیگر، با پایان عمر مفید دارایی یا خروج آن از چرخه استفاده، نحوه ادامه محاسبه استهلاک باید بررسی شود. این موضوع بهویژه هنگام فروش، واگذاری یا اسقاط دارایی اهمیت پیدا میکند.
چهار روش اصلی محاسبه استهلاک در حسابداری
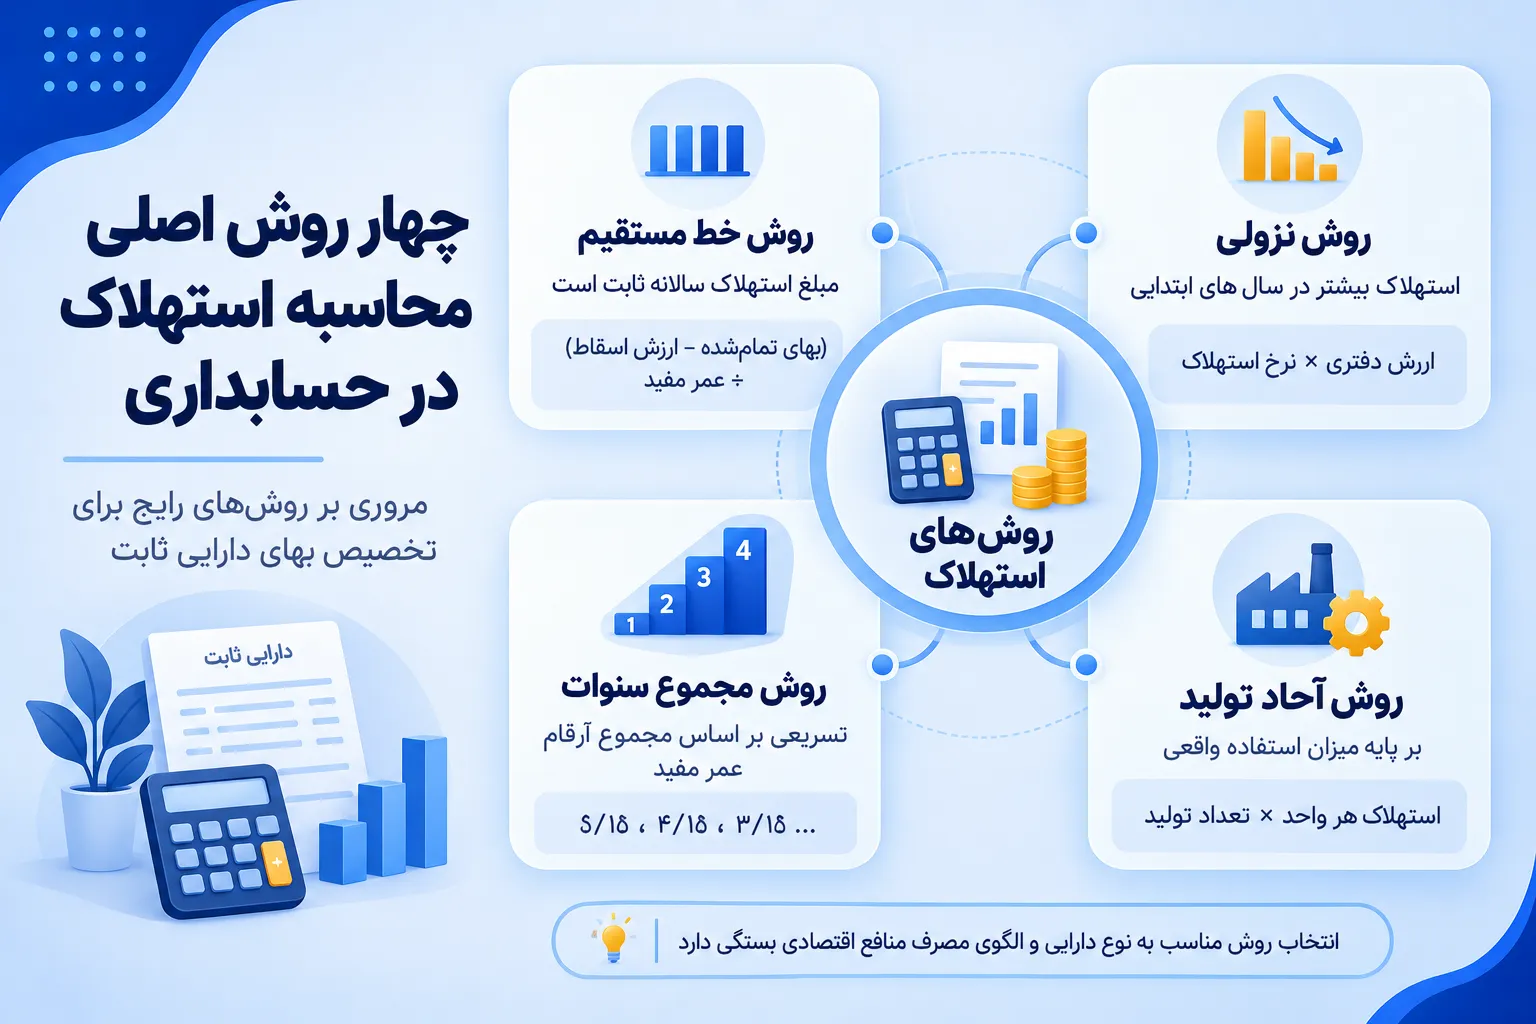
استانداردهای حسابداری، چند روش برای محاسبهٔ استهلاک پذیرفتهاند و شرکتها بر اساس نوع دارایی و الگوی استفاده از آن، یکی از این روشها را انتخاب میکنند. مطابق با استانداردهای حسابداری ایران، روش انتخابی باید در طول عمر دارایی ثابت بماند مگر تغییر آشکاری در الگوی مصرف منافع اقتصادی دارایی رخ دهد.
۱. روش خط مستقیم (Straight-Line)
پرکاربردترین و سادهترین روش، که در آن مبلغ استهلاک هر سال ثابت است.
فرمول:
استهلاک سالانه = (بهای تمامشده دارایی − ارزش اسقاط) ÷ عمر مفید (سال)
مثال عددی: فرض کنید شرکتی یک دستگاه ماشینآلات به قیمت ۵۰۰ میلیون تومان خریده است. ارزش اسقاط برآوردی آن ۵۰ میلیون تومان و عمر مفید آن ۱۰ سال است.
استهلاک سالانه = (۵۰۰,۰۰۰,۰۰۰ − ۵۰,۰۰۰,۰۰۰) ÷ ۱۰ = ۴۵,۰۰۰,۰۰۰ تومان در سال
۲. روش نزولی (Declining Balance)
در این روش، در سالهای ابتدایی عمر دارایی، استهلاک بیشتری شناسایی میشود و با گذشت زمان مبلغ آن کاهش مییابد. این روش برای داراییهایی مناسب است که در سالهای اول بهرهوری بیشتری دارند یا سریعتر دچار فرسودگی فنی میشوند (مثل تجهیزات فناوری).
فرمول:
استهلاک سالانه = ارزش دفتری ابتدای دوره × نرخ استهلاک نزولی
نرخ استهلاک نزولی معمولاً دو برابر نرخ روش خط مستقیم در نظر گرفته میشود (روش نزولی مضاعف).
۳. روش مجموع سنوات (Sum-of-the-Years’-Digits)
روشی تسریعی دیگر که در آن کسری از مبلغ مستهلکشدنی بر اساس مجموع ارقام سالهای عمر مفید محاسبه میشود.
فرمول:
کسر سال n = سنوات باقیمانده تا پایان عمر مفید ÷ مجموع سنوات عمر مفید
برای دارایی با عمر ۵ سال، مجموع سنوات برابر ۱۵ (۱+۲+۳+۴+۵) است؛ در سال اول کسر ۵/۱۵، در سال دوم ۴/۱۵ و به همین ترتیب.
۴. روش آحاد تولید (Units of Production)
در این روش، استهلاک بر اساس میزان استفادهٔ واقعی از دارایی (مثل تعداد قطعات تولیدشده یا کیلومتر طیشده) محاسبه میشود، نه صرفاً گذشت زمان. این روش برای ماشینآلات تولیدی که میزان کارکردشان متغیر است، دقیقترین تصویر را ارائه میدهد.
فرمول:
استهلاک هر واحد = (بهای تمامشده − ارزش اسقاط) ÷ ظرفیت تولید کل
استهلاک دوره = استهلاک هر واحد × تعداد واحد تولیدشده در همان دوره
جدول مقایسه روشهای استهلاک
| روش | الگوی هزینه | مناسب برای | پیچیدگی محاسبه |
|---|---|---|---|
| خط مستقیم | ثابت در طول عمر | ساختمان، اثاثه اداری | کم |
| نزولی | نزولی (زیاد در ابتدا) | تجهیزات فناوری، خودرو | متوسط |
| مجموع سنوات | نزولی تدریجی | ماشینآلات با فرسودگی سریع | متوسط |
| آحاد تولید | متغیر بر اساس کارکرد | خطوط تولید، ماشینآلات صنعتی | زیاد |
ثبت سند حسابداری استهلاک
بعد از محاسبهٔ مبلغ استهلاک، نوبت به ثبت سند حسابداری میرسد. سند استاندارد استهلاک شامل بدهکار کردن حساب «هزینهٔ استهلاک» و بستانکار کردن حساب «استهلاک انباشته» است.
نمونه سند (بر اساس مثال روش خط مستقیم بالا):
| شرح | بدهکار | بستانکار |
|---|---|---|
| هزینه استهلاک ماشینآلات | ۴۵,۰۰۰,۰۰۰ | — |
| استهلاک انباشته ماشینآلات | — | ۴۵,۰۰۰,۰۰۰ |
نکتهٔ کلیدی اینجاست که حساب اصلی دارایی هرگز مستقیماً بستانکار نمیشود؛ بلکه استهلاک در حساب معینی جداگانه به نام «استهلاک انباشته» جمع میشود تا هم بهای تمامشدهٔ اولیهٔ دارایی و هم میزان استهلاک انباشتهشده در ترازنامه بهطور شفاف قابل مشاهده باشد.
استهلاک انباشته چیست؟
استهلاک انباشته (Accumulated Depreciation) مجموع تمام مبالغ استهلاکی است که از ابتدای بهرهبرداری از دارایی تا زمان حال شناسایی شده است. این حساب یک حساب کاهندهٔ دارایی (Contra-Asset) است و در ترازنامه بهصورت زیر نمایش داده میشود:
ارزش دفتری خالص دارایی = بهای تمامشده دارایی − استهلاک انباشتهفاوت استهلاک و Amortization چیست؟
در ادبیات حسابداری، واژه Depreciation معمولاً برای تخصیص بهای تمامشده داراییهای ثابت مشهود مانند ساختمان، ماشینآلات و خودرو به دورههای استفاده از آنها به کار میرود.
در مقابل، Amortization معمولاً به تخصیص بهای تمامشده داراییهای نامشهود با عمر مفید محدود مانند برخی حق امتیازها و نرمافزارها اشاره دارد.
بنابراین هر دو مفهوم بر تخصیص سیستماتیک بهای تمامشده طی دوره استفاده تمرکز دارند، اما نوع دارایی و اصطلاح مورد استفاده با یکدیگر متفاوت است.
برای مثال، استهلاک یک دستگاه تولیدی در گروه Depreciation قرار میگیرد، در حالی که تخصیص بهای تمامشده یک نرمافزار با عمر مفید محدود معمولاً با اصطلاح Amortization بیان میشود.
استهلاک چه تأثیری بر صورتهای مالی دارد؟
ثبت استهلاک باعث میشود هزینه استفاده از دارایی در دورههای مالی مربوط شناسایی شود و در نتیجه، چند بخش از صورتهای مالی تحت تأثیر قرار گیرد.
در صورت سود و زیان، هزینه استهلاک بهعنوان هزینه دوره شناسایی میشود و در نتیجه، در شرایط مساوی، سود حسابداری را کاهش میدهد.
در ترازنامه، استهلاک انباشته در مقابل بهای تمامشده دارایی قرار میگیرد و ارزش دفتری خالص دارایی را کاهش میدهد.
از طرف دیگر، چون استهلاک یک هزینه غیرنقدی است، ثبت آن بهتنهایی باعث خروج وجه نقد از شرکت نمیشود. به همین دلیل ممکن است شرکت در یک دوره هزینه استهلاک قابلتوجهی شناسایی کند، بدون اینکه در همان لحظه پرداخت نقدی متناظری انجام داده باشد.
بنابراین استهلاک هم بر سود گزارششده و ارزش دفتری داراییها اثر دارد و هم باید هنگام تحلیل عملکرد مالی شرکت در نظر گرفته شود.
تفاوت استهلاک دفتری و استهلاک مالیاتی
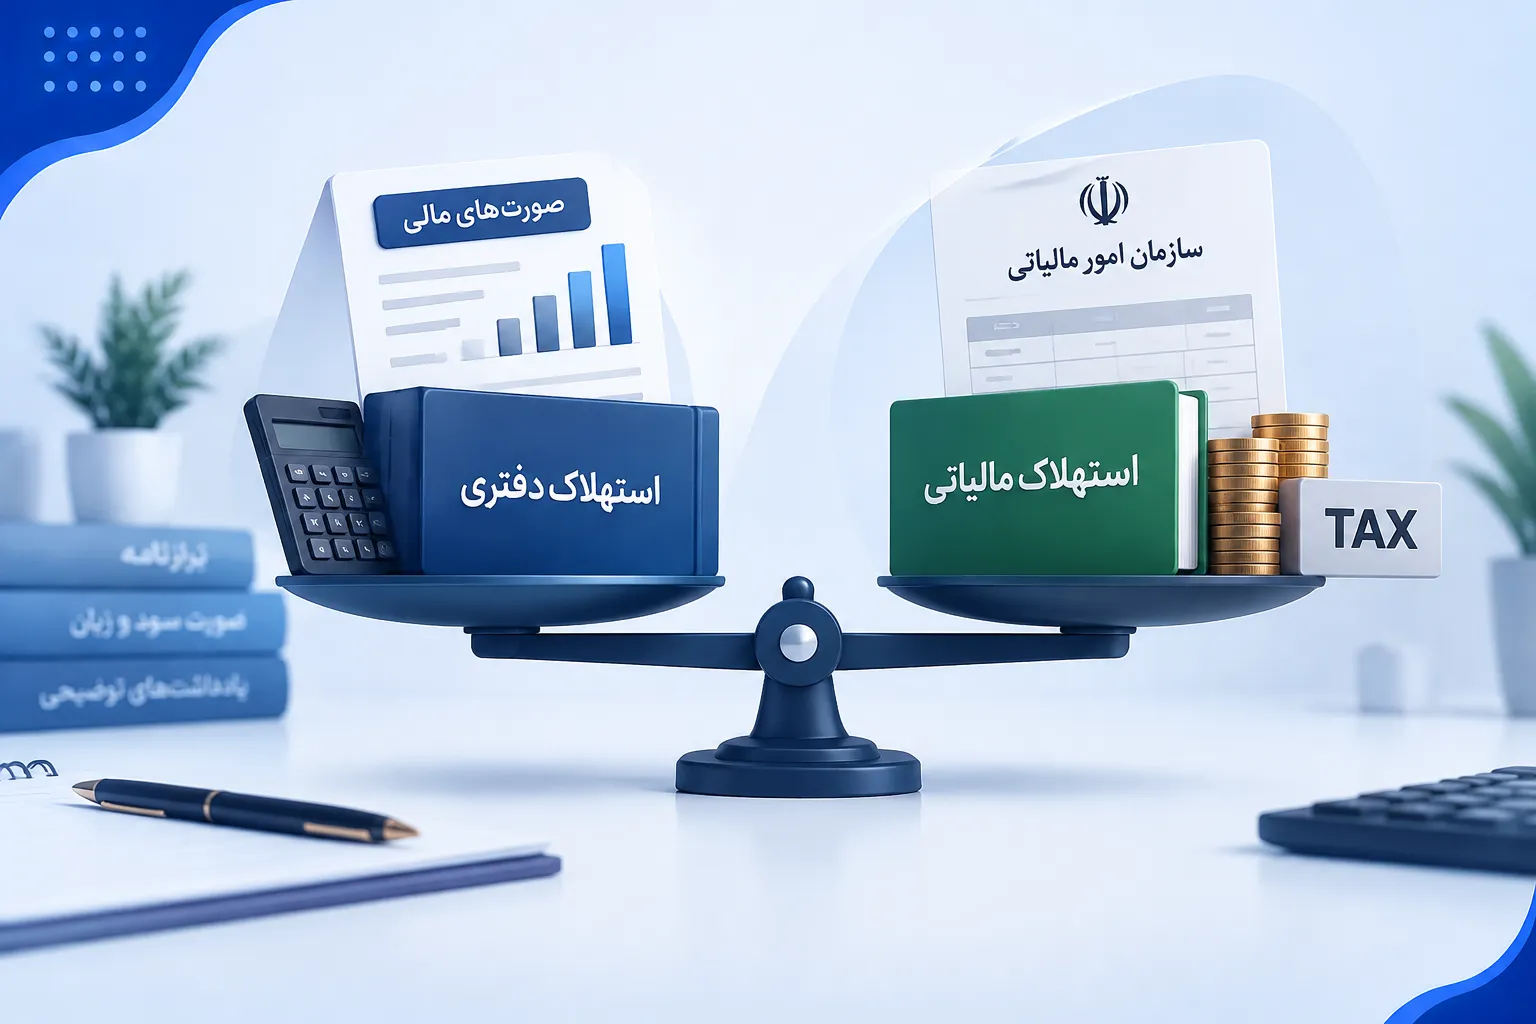
یکی از نکاتی که در بیشتر منابع به آن کم پرداخته میشود، تفاوت میان استهلاک محاسبهشده برای گزارشگری مالی (دفتری) و استهلاک قابل قبول مالیاتی است. سازمان امور مالیاتی برای هر گروه از داراییها، نرخها و روشهای استهلاک مشخصی را در جدول استهلاک قانونی تعیین کرده که شرکتها ملزم به رعایت آن در محاسبهٔ درآمد مشمول مالیات هستند؛ حتی اگر روش دفتری آنها متفاوت باشد.
این تفاوت میتواند منجر به ایجاد مابهالتفاوت موقت بین سود حسابداری و سود مشمول مالیات شود و در تنظیم اظهارنامه مالیاتی باید بهدقت اصلاح شود. بسیاری از جریمهها و اختلافهای مالیاتی شرکتها دقیقاً از همین محل، یعنی محاسبهٔ نادرست یا ناهماهنگ استهلاک دفتری و مالیاتی، ناشی میشود.
دارایی کاملاً مستهلکشده چیست؟
دارایی کاملاً مستهلکشده داراییای است که مجموع استهلاک انباشته آن به مبلغ استهلاکپذیر رسیده و ارزش دفتری آن، با فرض نبود ارزش اسقاط، به صفر رسیده است.
کاملاً مستهلکشدن یک دارایی لزوماً به این معنی نیست که دارایی دیگر قابل استفاده نیست. ممکن است یک دستگاه پس از پایان دوره استهلاک حسابداری همچنان در شرکت مورد استفاده قرار گیرد.
در چنین شرایطی، دارایی و استهلاک انباشته آن همچنان باید مطابق الزامات حسابداری و سوابق شرکت بهدرستی نگهداری و کنترل شوند. بنابراین پایان عمر استهلاکی دارایی را نباید با پایان عمر فیزیکی یا توقف فوری استفاده از آن یکی دانست.
هنگام فروش یا اسقاط دارایی چه اتفاقی برای استهلاک میافتد؟
اگر یک دارایی قبل از پایان عمر مفید خود فروخته یا از چرخه استفاده خارج شود، ابتدا باید وضعیت استهلاک آن تا تاریخ مربوط بررسی و در صورت نیاز محاسبه شود. سپس بهای تمامشده دارایی و استهلاک انباشته مرتبط با آن از حسابها خارج میشود.
در صورتی که مبلغ دریافتشده از فروش با ارزش دفتری دارایی متفاوت باشد، این تفاوت میتواند منجر به شناسایی سود یا زیان ناشی از واگذاری دارایی شود.
به همین دلیل، هنگام فروش یا اسقاط دارایی، فقط مبلغ فروش اهمیت ندارد؛ بلکه باید بهای تمامشده، استهلاک انباشته و ارزش دفتری دارایی نیز مشخص باشد.
اشتباهات رایج در محاسبه و ثبت استهلاک
- نادیده گرفتن ارزش اسقاط: بسیاری از حسابداران تازهکار کل بهای تمامشده را بدون کسر ارزش اسقاط مستهلک میکنند که باعث محاسبهٔ نادرست سود میشود.
- شروع استهلاک از تاریخ خرید بهجای تاریخ بهرهبرداری: استهلاک باید از زمانی شروع شود که دارایی آمادهٔ استفاده است، نه لزوماً تاریخ فاکتور خرید.
- تغییر بیدلیل روش استهلاک: تغییر روش بدون توجیه فنی، هم از نظر استاندارد و هم از نظر مالیاتی مشکلساز است.
- عدم بهروزرسانی عمر مفید برآوردی: اگر شرایط فنی دارایی تغییر کند (مثلاً تعمیر اساسی)، عمر مفید باید بازنگری شود.
- خلط استهلاک با تعمیر و نگهداری: هزینههای تعمیر و نگهداری معمولاً هزینهٔ جاری دوره هستند، نه بخشی از استهلاک.
چکلیست اجرایی محاسبه استهلاک برای حسابداران
- بهای تمامشدهٔ کامل دارایی (شامل هزینههای حمل، نصب و راهاندازی) را مشخص کنید.
- ارزش اسقاط برآوردی را با توجه به سیاست شرکت تعیین کنید.
- عمر مفید را بر اساس نوع دارایی و جدول استهلاک قانونی تخمین بزنید.
- روش استهلاک متناسب با الگوی مصرف منافع اقتصادی دارایی را انتخاب کنید.
- مبلغ استهلاک دورهٔ جاری را محاسبه و ثبت اسناد حسابداری آن را انجام دهید.
- مانده حساب استهلاک انباشته را در دفتر کل حسابداری بهروزرسانی کنید.
- در پایان سال مالی، تطابق استهلاک دفتری و مالیاتی را در اظهارنامه عملکرد بررسی کنید.
چرا محاسبهٔ استهلاک را به متخصص بسپاریم؟
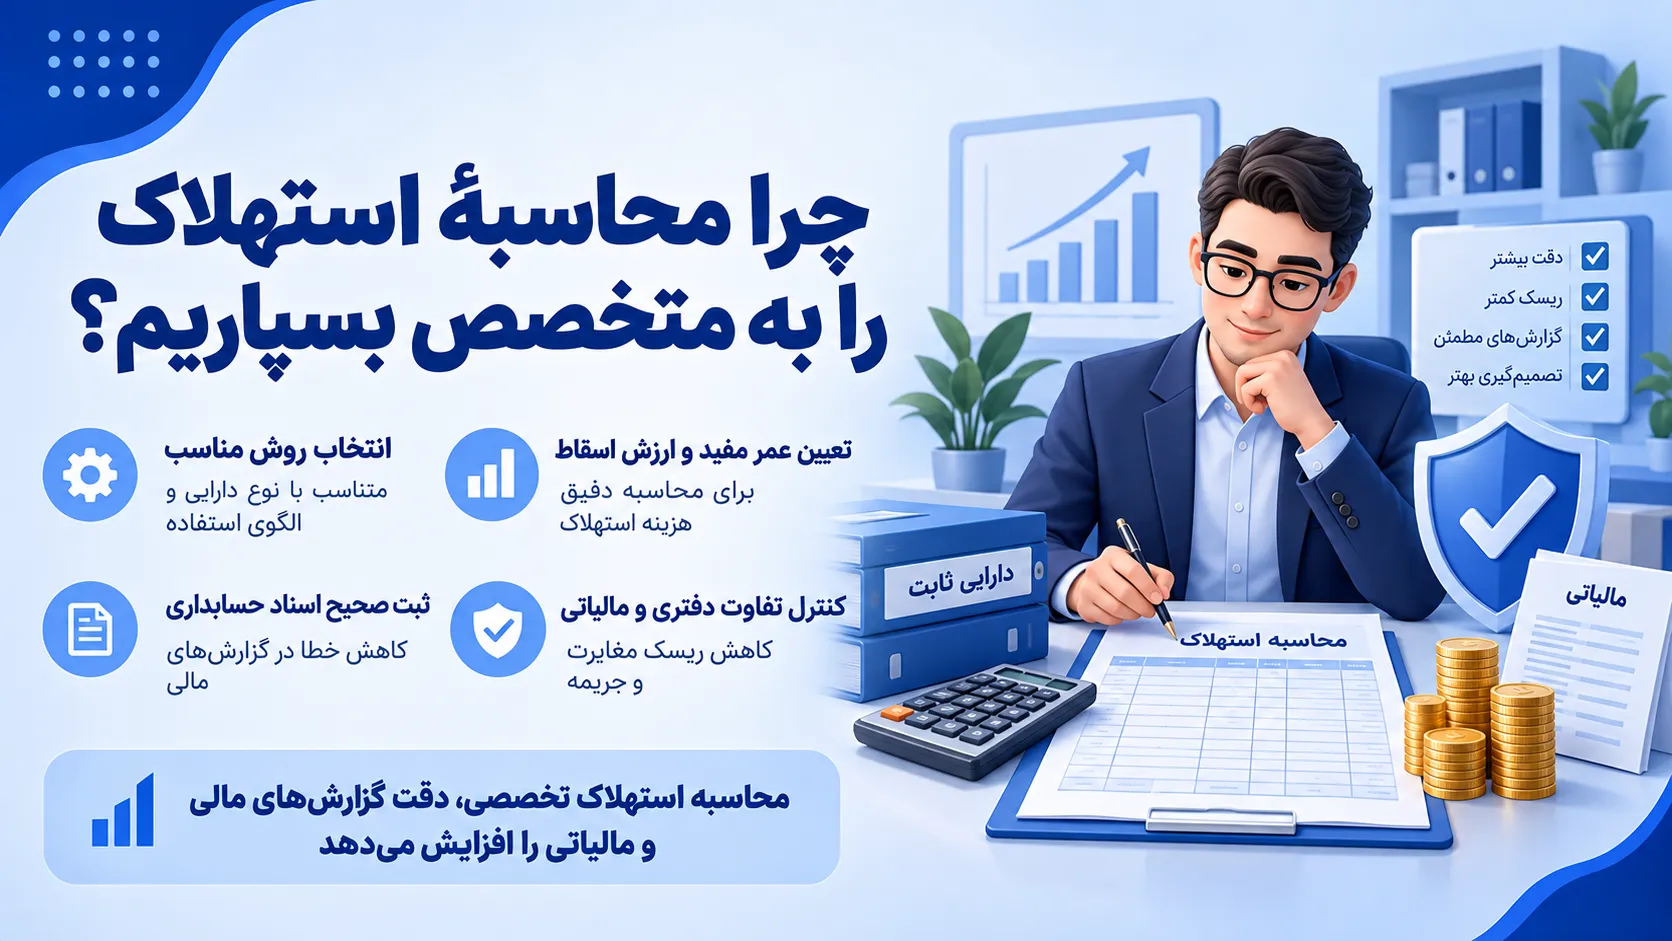
محاسبه استهلاک فقط جایگذاری چند عدد در یک فرمول نیست؛ انتخاب روش مناسب، تعیین عمر مفید و ارزش اسقاط، شناسایی زمان شروع استهلاک و ثبت صحیح اسناد حسابداری، همگی در محاسبه دقیق هزینه استهلاک نقش دارند. از طرفی، تفاوت میان استهلاک دفتری و مالیاتی میتواند بر محاسبه مالیات و گزارشهای مالی شرکت نیز اثر بگذارد.
اشتباه در هر یک از این مراحل ممکن است باعث شناسایی نادرست هزینهها، نمایش غیرواقعی ارزش دفتری داراییها و ایجاد مغایرت در گزارشهای مالی و مالیاتی شود. به همین دلیل، بررسی و محاسبه استهلاک داراییهای شرکت بهتر است توسط حسابدار یا تیمی انجام شود که به استانداردهای حسابداری و الزامات مالیاتی تسلط کافی دارد.
محاسبان تلاشگر خبره به عنوان بهترین شرکت حسابداری در تهران با ارائه خدمات حسابداری و مالی، محاسبه و ثبت استهلاک داراییهای ثابت، تهیه اسناد حسابداری و بررسی الزامات مرتبط با استهلاک مالیاتی را انجام میدهد. اگر میخواهید محاسبات استهلاک شرکت شما با دقت بیشتری انجام شود و ریسک خطاهای حسابداری و مالیاتی کاهش پیدا کند، میتوانید از خدمات برونسپاری حسابداری این مجموعه استفاده کنید یا برای دریافت مشاوره با کارشناسان آن در ارتباط باشید.
نتیجهگیری
- استهلاک، تخصیص سیستماتیک بهای تمامشدهٔ دارایی ثابت به دورههای استفاده از آن است و هیچ ارتباطی با خروج نقدی ندارد.
- چهار روش اصلی برای محاسبهٔ استهلاک وجود دارد: خط مستقیم، نزولی، مجموع سنوات و آحاد تولید که هرکدام برای نوع خاصی از دارایی مناسبتر است.
- سند استهلاک همیشه با بدهکار کردن «هزینهٔ استهلاک» و بستانکار کردن «استهلاک انباشته» ثبت میشود، نه حساب اصلی دارایی.
- استهلاک دفتری و استهلاک مالیاتی میتوانند متفاوت باشند و این تفاوت باید در گزارشگری مالی و مالیاتی بهدرستی مدیریت شود.
- رعایت اصولی مانند کسر ارزش اسقاط، شروع صحیح تاریخ استهلاک و بهروزرسانی عمر مفید، از بروز اشتباهات پرتکرار جلوگیری میکند.
- برای اطمینان از صحت محاسبات و جلوگیری از جریمههای مالیاتی، سپردن این کار به یک شرکت حسابداری متخصص، سرمایهگذاری هوشمندانهای است.
سوالات متداول
۱. آیا زمین هم مستهلک میشود؟ خیر. زمین عمر مفید نامحدود دارد و طبق استانداردهای حسابداری مستهلک نمیشود، مگر در مواردی خاص مانند معادن که موضوع «هزینهٔ استهراج» است، نه استهلاک متعارف.
۲. آیا میتوان روش استهلاک را در میانهٔ عمر دارایی تغییر داد؟ بله، اما فقط در صورتی که تغییر محسوسی در الگوی مصرف منافع اقتصادی دارایی رخ داده باشد و این تغییر باید در یادداشتهای توضیحی صورتهای مالی افشا شود.
۳. تفاوت استهلاک انباشته و هزینه استهلاک در چیست؟ هزینهٔ استهلاک مبلغ مربوط به یک دورهٔ مالی مشخص است و در صورت سود و زیان میآید؛ اما استهلاک انباشته مجموع تجمعی همهٔ دورهها تا تاریخ گزارشگری است و در ترازنامه، بهعنوان کاهنده دارایی، نمایش داده میشود.
۴. اگر عمر مفید دارایی زودتر از موعد تمام شود چه اتفاقی میافتد؟ در این حالت باید عمر مفید باقیمانده بازنگری و مبلغ استهلاک باقیماندهٔ دارایی روی دورهٔ جدید (کوتاهتر) تسهیم شود؛ این فرآیند «تغییر در برآورد حسابداری» نام دارد و آیندهنگر (نه گذشتهنگر) اعمال میشود.
۵. آیا داراییهای نامشهود هم مشمول استهلاک هستند؟ داراییهای نامشهود با عمر مفید محدود (مانند حق امتیاز یا نرمافزار) مستهلک میشوند، اما این فرآیند در ادبیات حسابداری معمولاً «استهلاک دارایی نامشهود» یا Amortization نامیده میشود؛ سرقفلی و برخی داراییهای نامشهود با عمر نامحدود مشمول استهلاک دورهای نیستند و صرفاً از نظر کاهش ارزش بررسی میشوند.
یگانه شفیعی هستم نویسنده در حوزه حسابداری، مالیاتی و تحلیل گزارشهای مالی کسبوکارها. با تمرکز بر ارائه محتوای تخصصی، آموزش مفاهیم حسابداری و بررسی راهکارهای مالی، تلاش میکنم مسیر تصمیمگیری مالی را برای مدیران و صاحبان کسبوکارها سادهتر کنم.