اگر تا امروز فکر میکردید سودآور بودن یک شرکت یعنی داشتن نقدینگی کافی برای پرداخت حقوق، تسویه با تأمینکنندگان یا سرمایهگذاری در پروژههای جدید، باید بگوییم این تصور همیشه درست نیست؛ بسیاری از شرکتهای سودده، دقیقاً بهخاطر نبود یک تحلیل درست از گردش نقدینگی، دچار بحران نقدینگی شدهاند. صورت جریان وجوه نقد دقیقاً همان ابزاری است که این شکاف بین «سود روی کاغذ» و «پول واقعی در حساب بانکی» را نشان میدهد. در این مقاله قدمبهقدم یاد میگیرید صورت جریان وجوه نقد چیست، طبق استاندارد حسابداری ایران چه ساختاری دارد، چگونه با مثال عددی و کاربرگ اجرایی تهیه میشود و چه اشتباهاتی معمولاً در این مسیر رخ میدهد. اگر تهیه دقیق و بهروز این گزارش برایتان دغدغه است، تیم کارشناسی شرکت حسابداری محاسبان تلاشگر خبره آماده است این فرآیند را بهصورت کامل برای کسبوکار شما انجام دهد.
صورت جریان وجوه نقد چیست؟
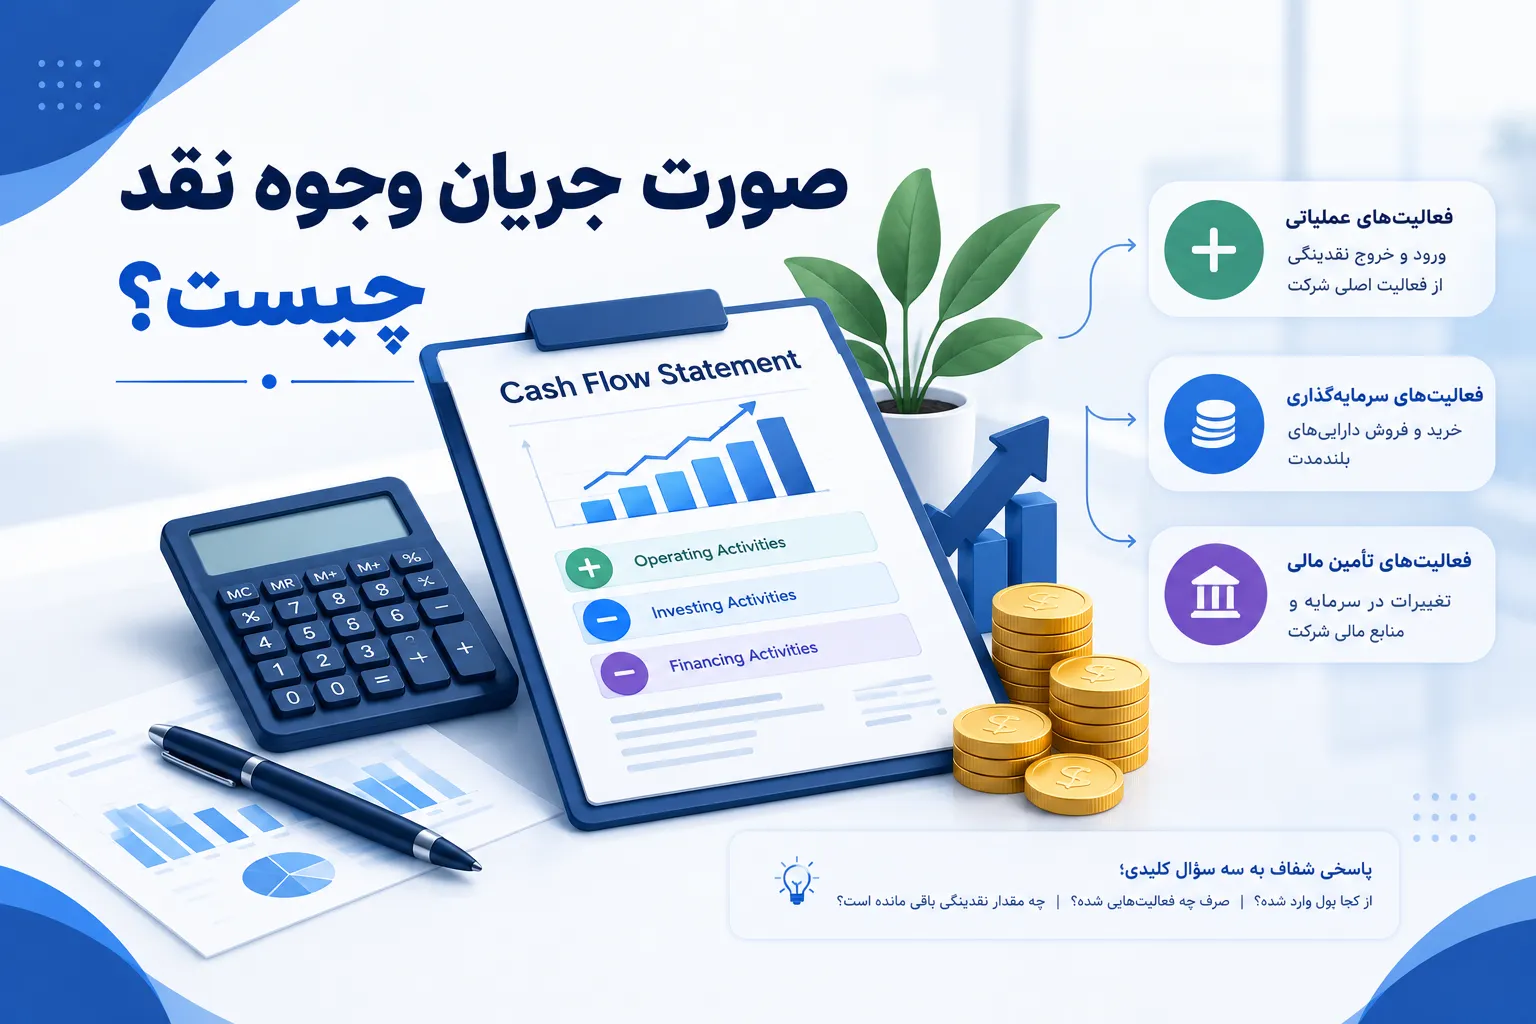
صورت جریان وجوه نقد (Cash Flow Statement) یکی از سه صورت مالی اساسی هر واحد تجاری است که در کنار ترازنامه و صورت سود و زیان، تصویری کامل از سلامت مالی شرکت ارائه میدهد. برخلاف صورت سود و زیان که بر مبنای تعهدی (Accrual Basis) تهیه میشود و ممکن است درآمدها و هزینهها را حتی پیش از دریافت یا پرداخت واقعی وجه نقد ثبت کند، صورت جریان وجوه نقد کاملاً بر مبنای نقدی (Cash Basis) نوشته میشود. این یعنی هر ریالی که واقعاً وارد یا خارج از حسابهای شرکت شده، در این گزارش لحاظ میشود؛ نه چیزی کمتر و نه چیزی بیشتر.
به زبان ساده، این گزارش پاسخ سه سؤال کلیدی را میدهد: پول نقد شرکت از کجا وارد شده، صرف چه فعالیتهایی شده و در پایان دوره چه مقدار نقدینگی واقعی باقی مانده است. همین ویژگی باعث شده صورت جریان وجوه نقد به یکی از مهمترین ابزارهای تحلیل بنیادی برای سرمایهگذاران، بانکها و مدیران مالی تبدیل شود، چون برخلاف سود حسابداری، بهسختی قابل دستکاری است.
تفاوت صورت جریان وجوه نقد با ترازنامه و صورت سود و زیان
خیلی از صاحبان کسبوکار این سه گزارش را با هم اشتباه میگیرند، در حالی که هرکدام نقش متفاوتی دارند. ترازنامه یک عکس لحظهای از داراییها، بدهیها و حقوق صاحبان سهام در یک تاریخ مشخص است. صورت سود و زیان عملکرد شرکت طی یک دوره را از منظر درآمد و هزینه نشان میدهد، حتی اگر آن درآمد هنوز بهصورت نقد دریافت نشده باشد. اما صورت جریان وجوه نقد، فیلمی از حرکت واقعی پول در طول دوره است. یک شرکت میتواند در صورت سود و زیان سودآور باشد اما همزمان با کمبود نقدینگی شدید دستوپنجه نرم کند، دقیقاً به این دلیل که مشتریانش هنوز مطالباتشان را پرداخت نکردهاند. این نکته یکی از رایجترین دلایلی است که تحلیلگران مالی و مشاوره مالی حرفهای، همیشه در کنار سود و زیان، صورت جریان وجوه نقد را هم بررسی میکنند.
چرا تهیه صورت جریان وجوه نقد برای کسبوکار شما حیاتی است؟
تهیه منظم این گزارش فقط یک الزام قانونی یا حسابداری نیست؛ ابزاری عملیاتی برای تصمیمگیری روزانه مدیران است. مهمترین کاربردهای آن عبارتاند از:
- ارزیابی توان بازپرداخت بدهیها: بانکها و اعتباردهندگان پیش از تصویب هر تسهیلات، این گزارش را بررسی میکنند تا مطمئن شوند شرکت واقعاً نقدینگی کافی برای بازپرداخت اقساط دارد.
- برنامهریزی دقیقتر جریانهای نقدی آتی: با تحلیل روند سه تا چهار دوره اخیر، میتوان کمبودهای نقدینگی فصلی را پیشبینی و برای آنها چارهاندیشی کرد.
- سنجش کیفیت سود: اگر سود خالص شرکت بالا اما جریان نقد عملیاتی منفی یا نزدیک به صفر باشد، این یک هشدار جدی درباره کیفیت پایین سود گزارششده است.
- تصمیمگیری برای سرمایهگذاری و توسعه: پیش از خرید دارایی ثابت جدید یا ورود به پروژهای بزرگ، مدیران باید بدانند آیا جریان نقد آزاد کافی برای این کار وجود دارد یا باید از منابع تأمین مالی خارجی استفاده کرد.
- افزایش اعتماد سرمایهگذاران: برخلاف سود حسابداری که تحت تأثیر برآوردها و رویههای حسابداری قرار میگیرد، جریان نقد واقعی، شفافترین معیار برای قضاوت درباره عملکرد واقعی مدیریت است.
ساختار و طبقهبندی صورت جریان وجوه نقد طبق استاندارد حسابداری ایران
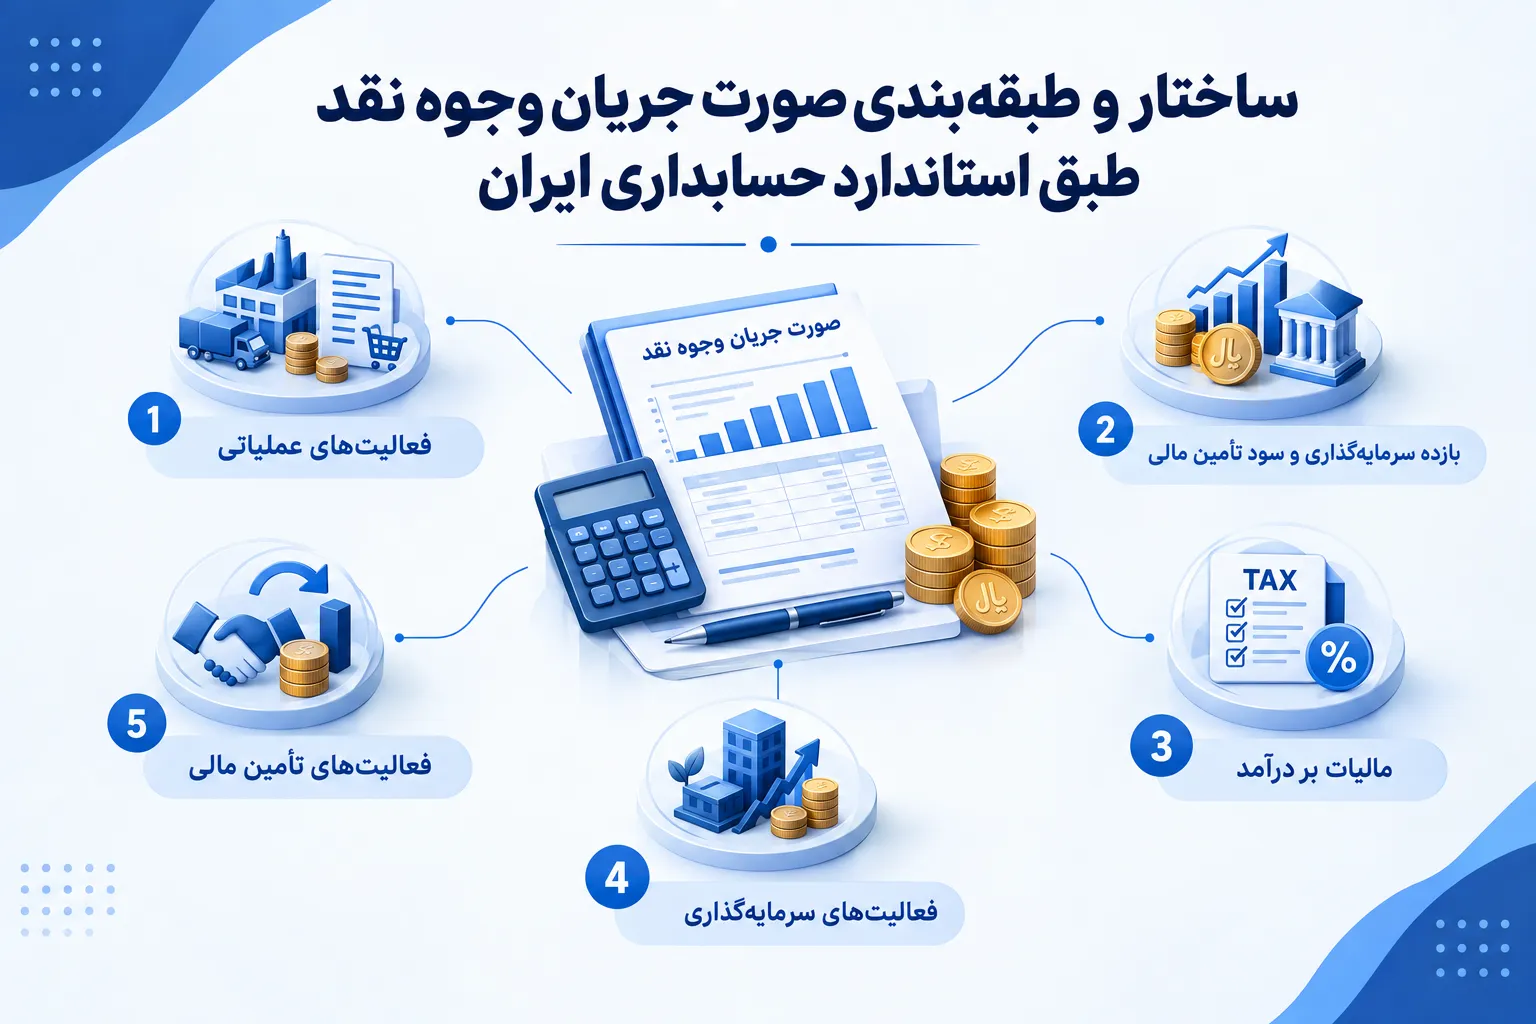
نکتهای که اغلب منابع فارسی نادیده میگیرند این است که ساختار صورت جریان وجوه نقد در ایران با استاندارد بینالمللی IFRS تفاوت مهمی دارد. در حالی که در IFRS جریانهای نقدی فقط در سه دسته عملیاتی، سرمایهگذاری و تأمین مالی طبقهبندی میشوند، استاندارد حسابداری شماره ۲ ایران این طبقهبندی را دقیقتر و در پنج سرفصل اصلی تعریف کرده است. آشنایی با این تفاوت برای هر حسابدار یا مدیر مالی که با شرکتهای ایرانی کار میکند، ضروری است:
۱. جریانهای نقدی حاصل از فعالیتهای عملیاتی
این بخش قلب اصلی صورت جریان وجوه نقد است و نشان میدهد شرکت از فعالیت اصلی و روزمره خود (فروش کالا یا ارائه خدمات) چه مقدار نقدینگی خالص تولید کرده است. دریافت از مشتریان، پرداخت به تأمینکنندگان، پرداخت حقوق کارکنان و سایر هزینههای جاری در این سرفصل جای میگیرند. جریان نقد عملیاتی مثبت و پایدار، نشانه سلامت مالی واقعی یک کسبوکار است.
۲. بازده سرمایهگذاریها و سود پرداختی بابت تأمین مالی
این سرفصل که در استاندارد ایران بهصورت مستقل تعریف شده (برخلاف IFRS که آن را در سایر بخشها ادغام میکند)، شامل سود سهام دریافتی، سود و کارمزد تسهیلات دریافتی، و سود سهام و بهره پرداختی بابت تأمین مالی است.
۳. مالیات بر درآمد
پرداختهای نقدی بابت مالیات بر درآمد شرکت، بهطور جداگانه و شفاف در این بخش افشا میشود؛ مگر آنکه بتوان مالیات پرداختی را مستقیماً به فعالیتهای سرمایهگذاری یا تأمین مالی مرتبط دانست.
۴. جریانهای نقدی حاصل از فعالیتهای سرمایهگذاری
خرید و فروش داراییهای ثابت، سرمایهگذاری در سهام سایر شرکتها، دریافت اصل تسهیلات اعطایی و مواردی از این دست در این سرفصل ثبت میشوند. جریان نقد سرمایهگذاری منفی همیشه نشانه بد نیست؛ اگر شرکت در حال توسعه و خرید تجهیزات جدید باشد، طبیعی است این بخش منفی شود.
۵. جریانهای نقدی حاصل از فعالیتهای تأمین مالی
دریافت تسهیلات، افزایش سرمایه نقدی، بازپرداخت اصل وام و بازخرید سهام از جمله اقلامی هستند که در این طبقه گزارش میشوند. تحلیل این بخش نشان میدهد شرکت چقدر به منابع مالی خارجی وابسته است.
روشهای تهیه صورت جریان وجوه نقد: مستقیم در برابر غیرمستقیم
طبق استاندارد حسابداری ایران، شرکت میتواند صورت جریان وجوه نقد را با یکی از دو روش زیر تهیه کند. انتخاب روش تأثیری بر جریان نقد نهایی ندارد، اما در نحوه ارائه بخش عملیاتی تفاوت ایجاد میکند.
| معیار | روش مستقیم | روش غیرمستقیم |
|---|---|---|
| نقطه شروع | دریافتها و پرداختهای نقدی واقعی | سود خالص از صورت سود و زیان |
| میزان کاربرد در ایران | محدود (به دلیل نیاز به تحلیل تکتک حسابها) | غالب؛ اکثر شرکتهای بورسی از این روش استفاده میکنند |
| سطح جزئیات | بالا؛ منابع و مصارف نقد بهطور مستقیم دیده میشود | تعدیلی؛ تفاوت سود تعهدی و نقد عملیاتی نشان داده میشود |
| سهولت تهیه | نیازمند بازبینی کامل دفاتر و اسناد | سریعتر، چون از اطلاعات موجود در ترازنامه و سود و زیان استفاده میکند |
| کاربرد تحلیلی | پیشبینی جریانهای نقدی آینده | سنجش کیفیت سود و تفاوت آن با نقدینگی واقعی |
در روش غیرمستقیم، محاسبه با سود خالص آغاز میشود و اقلام غیرنقدی مانند استهلاک، ذخایر و سود یا زیان ناشی از فروش دارایی به آن اضافه یا از آن کسر میشوند؛ سپس تغییرات حسابهای سرمایه در گردش عملیاتی (مانند حسابهای دریافتنی، موجودی کالا و حسابهای پرداختنی) تعدیل میشود تا جریان نقد خالص عملیاتی به دست آید.
نمونه و مثال عملی صورت جریان وجوه نقد (روش غیرمستقیم)
برای درک بهتر، فرض کنید یک شرکت تولیدی در پایان دوره مالی، اطلاعات زیر را از ترازنامه دو سال متوالی و صورت سود و زیان خود استخراج کرده است (ارقام به میلیون ریال و صرفاً جهت آموزش است):
| شرح | مبلغ |
|---|---|
| سود خالص دوره | ۸۵۰ |
| بعلاوه: هزینه استهلاک | ۱۲۰ |
| منها: افزایش حسابهای دریافتنی | (۹۰) |
| بعلاوه: کاهش موجودی کالا | ۶۰ |
| بعلاوه: افزایش حسابهای پرداختنی | ۴۵ |
| جریان نقد خالص حاصل از فعالیتهای عملیاتی | ۹۸۵ |
| منها: خرید دارایی ثابت | (۴۰۰) |
| بعلاوه: فروش سرمایهگذاری | ۱۵۰ |
| جریان نقد خالص حاصل از فعالیتهای سرمایهگذاری | (۲۵۰) |
| بعلاوه: دریافت تسهیلات بانکی | ۳۰۰ |
| منها: بازپرداخت اصل وام | (۱۸۰) |
| منها: سود سهام پرداختی | (۱۲۰) |
| جریان نقد خالص حاصل از فعالیتهای تأمین مالی | ۰ |
| افزایش خالص وجه نقد طی دوره | ۷۳۵ |
| موجودی نقد ابتدای دوره | ۴۲۰ |
| موجودی نقد پایان دوره | ۱٬۱۵۵ |
همانطور که در این مثال میبینید، سود خالص شرکت ۸۵۰ میلیون ریال بوده، اما جریان نقد واقعی عملیاتی ۹۸۵ میلیون ریال شده است؛ این تفاوت دقیقاً همان چیزی است که یک صورت سود و زیان بهتنهایی نمیتواند نشان دهد.
کاربرگ گامبهگام تهیه صورت جریان وجوه نقد
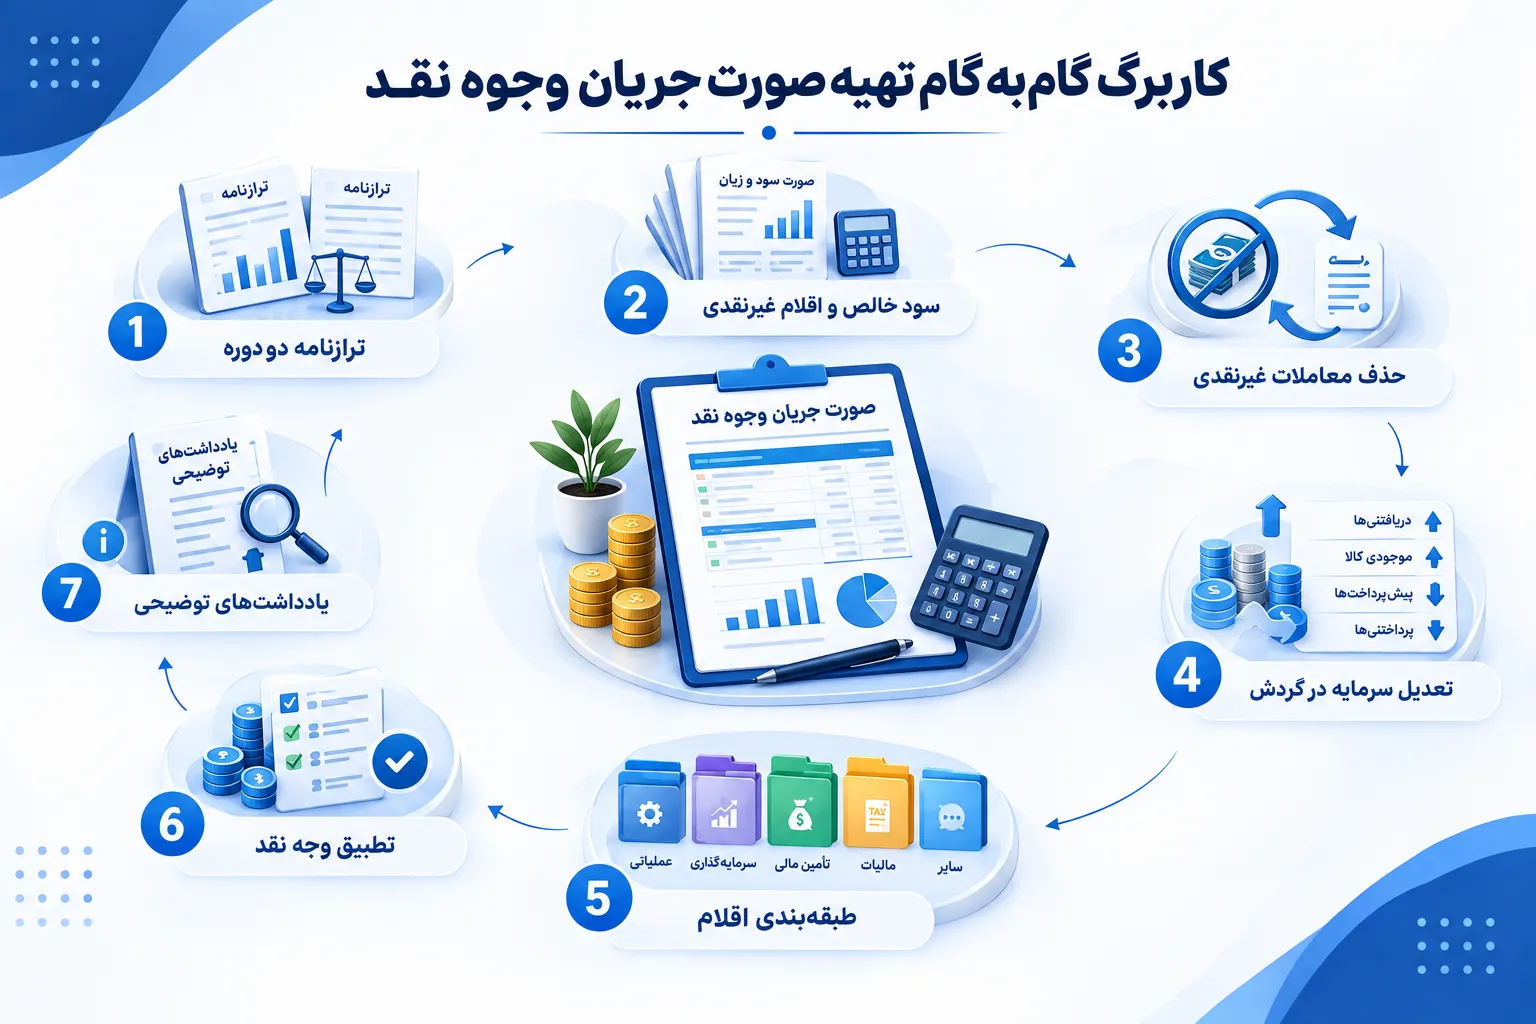
اگر میخواهید این گزارش را عملاً برای شرکت خود تهیه کنید، این مراحل را به ترتیب دنبال کنید:
- جمعآوری ترازنامه دو دوره متوالی، تا تغییرات هر حساب دارایی و بدهی طی دوره مشخص شود.
- استخراج سود خالص و اقلام غیرنقدی از صورت سود و زیان، شامل استهلاک، ذخایر مطالبات مشکوکالوصول و سود یا زیان فروش دارایی.
- شناسایی و حذف اثر معاملات غیرنقدی، مانند تهاتر بدهیها یا تبدیل بدهی به سهام، که نباید در صورت جریان وجوه نقد لحاظ شوند.
- تعدیل تغییرات سرمایه در گردش عملیاتی، یعنی بررسی افزایش یا کاهش حسابهای دریافتنی، موجودی کالا، پیشپرداختها و حسابهای پرداختنی.
- طبقهبندی هر قلم در یکی از پنج سرفصل استاندارد شماره ۲، دقیقاً همانگونه که در بخش قبل توضیح داده شد.
- جمعبندی سه بخش اصلی و محاسبه افزایش یا کاهش خالص وجه نقد، سپس تطبیق آن با مانده واقعی وجه نقد پایان دوره در ترازنامه، برای اطمینان از صحت محاسبات.
- تهیه یادداشتهای توضیحی، بهویژه برای معاملات غیرنقدی بااهمیت که باید جداگانه افشا شوند.
استفاده از یک کاربرگ حسابداری استاندارد در این مرحله، خطای انسانی را بهشدت کاهش میدهد و کار تیم مالی را سرعت میبخشد.
اشتباهات رایجی که در تهیه صورت جریان وجوه نقد باید از آنها پرهیز کرد
در تجربه عملی کار با دهها پرونده حسابداری، این خطاها بیشترین تکرار را دارند:
- جابهجایی طبقهبندی اقلام: بسیاری از حسابداران، سود سهام پرداختی یا سود تسهیلات را بهاشتباه در بخش عملیاتی میآورند، در حالی که طبق استاندارد ایران باید در سرفصل «بازده سرمایهگذاریها» گزارش شوند.
- نادیده گرفتن معاملات غیرنقدی: تبدیل بدهی به سهام یا خرید دارایی از طریق لیزینگ نباید در صورت جریان وجوه نقد بهعنوان جریان نقدی واقعی ثبت شود؛ این اقلام فقط در یادداشتهای توضیحی افشا میشوند.
- عدم تطبیق نهایی با ترازنامه: بسیاری فراموش میکنند مانده نهایی وجه نقد محاسبهشده را با رقم واقعی وجه نقد در ترازنامه پایان دوره مطابقت دهند، که همین موضوع خطاهای پنهان را آشکار میکند.
- اشتباه در محاسبه مالیات بر درآمد پرداختی: ترکیب نکردن صحیح ذخیره مالیات، پیشپرداخت مالیات و تعدیلات سنواتی، عددی نادرست در سرفصل مالیات ایجاد میکند.
- درهم آمیختن روش مستقیم و غیرمستقیم: ترکیب این دو روش در یک گزارش، باعث میشود صورت جریان وجوه نقد از نظر استانداردهای حسابداری مردود شناخته شود.
چگونه صورت جریان وجوه نقد را برای تصمیمگیری تحلیل کنیم؟
تهیه گزارش فقط نیمی از راه است؛ نکته کلیدی، تحلیل درست آن است. اگر جریان نقد عملیاتی بهطور مستمر مثبت و رو به رشد باشد، شرکت از توان کافی برای تأمین مالی داخلی فعالیتهای خود برخوردار است. اما وقتی جریان نقد عملیاتی منفی و جریان نقد تأمین مالی بهشدت مثبت باشد (یعنی شرکت مدام وام میگیرد تا هزینههای جاری خود را پوشش دهد)، این یک هشدار جدی درباره پایداری کسبوکار است. نسبتهای تحلیلی مانند «نسبت کفایت جریان نقد عملیاتی به بدهیهای جاری» یا «نسبت جریان نقد آزاد به سرمایهگذاری» از جمله ابزارهایی هستند که کارشناسان مشاوره حسابداری برای ارزیابی دقیقتر وضعیت شرکتها از آنها استفاده میکنند.
چکلیست اجرایی تهیه و بازبینی صورت جریان وجوه نقد
پیش از ارائه نهایی گزارش، این موارد را بررسی کنید:
- [ ] آیا هر دو ترازنامه ابتدای دوره و پایان دوره بهطور کامل و دقیق در دسترس است؟
- [ ] آیا تمامی اقلام غیرنقدی (استهلاک، ذخایر، سود و زیان فروش دارایی) شناسایی و تعدیل شدهاند؟
- [ ] آیا طبقهبندی هر قلم مطابق با پنج سرفصل استاندارد حسابداری شماره ۲ است؟
- [ ] آیا معاملات غیرنقدی بااهمیت بهجای درج در متن گزارش، در یادداشتهای توضیحی افشا شدهاند؟
- [ ] آیا مانده نهایی وجه نقد محاسبهشده، دقیقاً با رقم مندرج در ترازنامه مطابقت دارد؟
- [ ] آیا مالیات بر درآمد پرداختی بهدرستی و جداگانه محاسبه شده است؟
چرا برونسپاری تهیه صورت جریان وجوه نقد به یک تیم متخصص، تصمیم هوشمندانهتری است؟
تهیه صحیح این گزارش نیازمند تسلط همزمان به استانداردهای حسابداری ایران، تحلیل دقیق دفاتر مالی و تجربه کافی در تشخیص اقلام غیرنقدی است؛ کوچکترین خطای طبقهبندی میتواند تصمیمات مدیریتی یا اعتباری اشتباهی را رقم بزند. به همین دلیل بسیاری از کسبوکارها ترجیح میدهند این فرآیند حساس را به کارشناسانی بسپارند که هم بهروزترین تغییرات استانداردهای حسابداری را رصد میکنند و هم تجربه عملی کار با صنایع مختلف را دارند. تیم شرکت حسابداری محاسبان تلاشگر خبره با ارائه خدمات حسابداری، مشاوره مالی، مشاوره حسابداری و خدمات مالی تخصصی، صورت جریان وجوه نقد شرکت شما را از صفر تا تحلیل نهایی و ارائه راهکار عملی آماده میکند تا با اطمینان کامل تصمیم بگیرید.
اگر شرکت شما بهتازگی رشد کرده و ساختار حسابداری داخلی پاسخگوی حجم فعلی فعالیتها نیست، برونسپاری حسابداری میتواند راهکاری مقرونبهصرفهتر از استخدام تیم مالی داخلی باشد. همچنین اگر گزارشهای مالی شما نیاز به بازبینی مستقل داشته باشد، خدمات شرکت حسابرسی ما میتواند صحت اطلاعات مالی شرکت شما را قبل از ارائه به بانکها، سرمایهگذاران یا سهامداران تأیید کند.
نتیجهگیری
صورت جریان وجوه نقد یکی از مهمترین گزارشهای مالی برای ارزیابی وضعیت واقعی نقدینگی و توان پرداخت تعهدات شرکتها است. این گزارش نشان میدهد منابع نقدی کسبوکار از چه محلهایی ایجاد شده و در چه بخشهایی مصرف شده است. برخلاف سود حسابداری که ممکن است تحت تأثیر ثبتهای تعهدی قرار گیرد، جریان نقدی دید دقیقتری از توان مالی شرکت ارائه میدهد و به مدیران، سرمایهگذاران و حسابداران در تصمیمگیریهای مالی کمک میکند.
- صورت جریان وجوه نقد بر خلاف صورت سود و زیان، بر مبنای نقدی تهیه میشود و تصویر واقعی از نقدینگی شرکت ارائه میدهد.
- طبق استاندارد حسابداری شماره ۲ ایران، این گزارش در پنج سرفصل (عملیاتی، بازده سرمایهگذاریها، مالیات، سرمایهگذاری و تأمین مالی) طبقهبندی میشود که با ساختار سهبخشی IFRS تفاوت دارد.
- روش غیرمستقیم، روش غالب در شرکتهای ایرانی است و از سود خالص آغاز شده و با تعدیلات لازم به جریان نقد عملیاتی میرسد.
- استفاده از کاربرگ استاندارد و رعایت گامبهگام مراحل تهیه، ریسک خطا را به حداقل میرساند.
- خطاهایی مانند جابهجایی طبقهبندی یا ثبت اشتباه معاملات غیرنقدی، از رایجترین اشتباهاتی هستند که اعتبار گزارش را زیر سؤال میبرند.
- تحلیل حرفهای این صورت مالی، ابزاری کلیدی برای سنجش کیفیت سود و پیشبینی وضعیت نقدینگی آینده کسبوکار است.
سوالات متداول
1. صورت جریان وجوه نقد چیست؟ صورت جریان وجوه نقد (Cash Flow Statement) یکی از سه صورت مالی اساسی هر واحد تجاری است که در کنار ترازنامه و صورت سود و زیان، تصویری کامل از سلامت مالی شرکت ارائه میدهد.
2. تفاوت اصلی صورت جریان وجوه نقد با صورت سود و زیان چیست؟ صورت سود و زیان بر مبنای تعهدی تهیه میشود و درآمدها و هزینهها را حتی پیش از دریافت یا پرداخت نقدی ثبت میکند؛ اما صورت جریان وجوه نقد فقط جابهجاییهای واقعی پول نقد را نشان میدهد و به همین دلیل تصویر دقیقتری از نقدینگی واقعی شرکت ارائه میدهد.
3. کدام روش تهیه صورت جریان وجوه نقد، مستقیم یا غیرمستقیم، در ایران رایجتر است؟ بر اساس بررسی عملکرد شرکتهای پذیرفتهشده در بورس اوراق بهادار ایران، اکثریت قریببهاتفاق آنها از روش غیرمستقیم استفاده میکنند، چون تهیه آن سریعتر است و از اطلاعات موجود در صورت سود و زیان و ترازنامه بهره میبرد.
4. آیا صورت جریان وجوه نقد برای همه شرکتها اجباری است؟ بله، طبق استاندارد حسابداری شماره ۲، هر واحد تجاری که صورتهای مالی تهیه میکند، موظف است صورت جریان وجوه نقد را نیز بهعنوان بخشی جدانشدنی از صورتهای مالی اساسی ارائه دهد.
5. اگر جریان نقد عملیاتی منفی باشد، به چه معناست؟ جریان نقد عملیاتی منفی به این معناست که فعالیت اصلی شرکت بهجای تولید نقدینگی، آن را مصرف کرده است. این وضعیت اگر در چند دوره متوالی تکرار شود، هشداری جدی درباره پایداری مالی و نیاز به بازنگری در مدل کسبوکار است.
6. چرا سود شرکت مثبت است اما نقدینگی کافی ندارد؟ این تفاوت معمولاً به دلیل افزایش حسابهای دریافتنی (فروش نسیه بالا)، افزایش موجودی کالا یا وجود اقلام غیرنقدی بزرگ مانند استهلاک در محاسبه سود خالص رخ میدهد؛ صورت جریان وجوه نقد دقیقاً همین شکاف را آشکار میکند.
7. آیا خرید یک دارایی ثابت بزرگ در صورت جریان وجوه نقد چگونه نمایش داده میشود؟ خرید دارایی ثابت بهعنوان یک خروجی نقدی در سرفصل «فعالیتهای سرمایهگذاری» ثبت میشود و باعث کاهش جریان نقد سرمایهگذاری میشود؛ این موضوع لزوماً نشانه ضعف مالی نیست و میتواند بازتاب توسعه فعال کسبوکار باشد.
یگانه شفیعی هستم نویسنده در حوزه حسابداری، مالیاتی و تحلیل گزارشهای مالی کسبوکارها. با تمرکز بر ارائه محتوای تخصصی، آموزش مفاهیم حسابداری و بررسی راهکارهای مالی، تلاش میکنم مسیر تصمیمگیری مالی را برای مدیران و صاحبان کسبوکارها سادهتر کنم.