هر سال دهها شرکت دانشبنیان بخشی از معافیت مالیاتی قانونی خود را از دست میدهند؛ نه به این دلیل که واجد شرایط نبودهاند، بلکه چون مراحل ثبت محصول در سامانه ارزیابی را در بازه زمانی درست انجام ندادهاند یا میان «معافیت مالیاتی» و «اعتبار مالیاتی تحقیق و توسعه» خلط کردهاند. معافیت مالیاتی دانشبنیان یکی از جدیترین مشوقهای مالی دولت برای شرکتهای فناور است، اما ساختار قانونی آن، از قانون حمایت مصوب ۱۳۸۹ تا اصلاحات قانون جهش تولید دانشبنیان، پیچیدهتر از آن است که با یک جستجوی ساده در گوگل قابل جمعبندی باشد. در این مطلب شرکت حسابداری محاسبان تلاشگر خبره چارچوب کامل معافیت را از پایه قانونی تا مراحل اجرایی، دامنه دقیق مشمولیت و خطاهای رایجی که هزینه مالیاتی سنگین به شرکتها تحمیل میکند، توضیح میدهد.
معافیت مالیاتی دانشبنیان چیست؟
معافیت مالیاتی دانشبنیان امتیازی است که به شرکتها و مؤسسات دانشبنیان تأییدشده اجازه میدهد بابت درآمد حاصل از فروش محصولات و خدمات دانشبنیان خود، مالیات بر عملکرد پرداخت نکنند. مبنای این معافیت ماده ۳ و ماده ۹ «قانون حمایت از شرکتها و مؤسسات دانشبنیان و تجاریسازی نوآوریها و اختراعات» مصوب ۱۳۸۹ است که در تعامل با ماده ۱۰۵ قانون مالیاتهای مستقیم اجرا میشود. نکتهای که اغلب نادیده گرفته میشود این است که معافیت شامل «کل درآمد شرکت» نیست؛ فقط بخشی از درآمد که از محل فروش محصولات و خدمات تأییدشده دانشبنیان حاصل شده مشمول است. اگر بخشی از سود شرکت از فعالیتهای غیرمرتبط با فهرست محصولات دانشبنیان به دست بیاید، همان بخش مشمول مالیات معمول میشود.
برای شرکتهایی که با محاسبه دقیق درآمد معاف و درآمد مشمول درگیرند، صورت سود و زیان دقیق و جداسازی شفاف مسیرهای درآمدی، پیشنیاز هر ارزیابی مالیاتی موفق است.
مبنای قانونی: از قانون ۱۳۸۹ تا قانون جهش تولید دانشبنیان
قانون اولیه حمایت از شرکتهای دانشبنیان چارچوب کلی معافیت را تعریف کرد، اما اجرای آن سالها با ابهام همراه بود. بخشنامه معافیت مالیاتی شرکتهای دانشبنیان که بعدها ابلاغ شد، مکانیزم دقیقتری برای شناسایی محصولات مشمول و نحوه اعلام آنها به سازمان امور مالیاتی تعریف کرد. نقطه عطف واقعی اما تصویب «قانون جهش تولید دانشبنیان» بود که ضمانت اجرایی محکمتری برای معافیت ایجاد کرد.
طبق ماده ۳ این قانون، تنها فروش محصولاتی که شرکت برای آنها موفق به کسب سطح یک فناوری شده باشد، از مالیات معاف است — نه کل محصولات شرکت. این تفاوت ظریف اما تعیینکننده است: یک شرکت دانشبنیان با پنج محصول ممکن است فقط برای دو محصول تأییدشده معافیت بگیرد و برای سه محصول دیگر، مالیات کامل بپردازد. علاوه بر معافیت مستقیم، بند «ب» ماده ۱۱ قانون جهش تولید دانشبنیان سازوکار دیگری به نام «اعتبار مالیاتی تحقیق و توسعه» معرفی کرده که با معافیت اصلی تفاوت ماهوی دارد و در ادامه به آن میپردازیم.
چه شرکتهایی مشمول معافیت میشوند؟
مشمولیت معافیت مالیاتی به نوع تأییدیهای بستگی دارد که شرکت از معاونت علمی، فناوری و اقتصاد دانشبنیان ریاستجمهوری دریافت کرده است. شرط اول، ثبت قانونی شرکت بهصورت سهامی عام، سهامی خاص یا مسئولیت محدود است؛ شرط دوم، دریافت تأییدیه دانشبنیانی معتبر و ثبت محصولات در فهرست مصوب.
تفاوت معافیت نوع ۱ و نوع ۲
سؤالی که بیشترین جستجو را در این حوزه دارد این است: آیا هر شرکت دانشبنیانی معاف است؟ پاسخ منفی است. فقط شرکتهای دانشبنیان تولیدی نوع ۱ و نوپا نوع ۱ مشمول معافیت صددرصدی مالیات بر درآمد برای محصولات تأییدشده خود هستند، آنهم تا سقف ۱۵ سال از زمان تأیید. شرکتهای نوع ۲ (فناور) مشمول معافیت کامل نیستند؛ این دسته معمولاً از مسیر اعتبار مالیاتی تحقیق و توسعه استفاده میکنند، نه معافیت مستقیم. این تفکیک دقیقاً همان چیزی است که بسیاری از مقالات موجود در نتایج گوگل بهدرستی توضیح نمیدهند و باعث سردرگمی مؤدیان میشود.
از منظر عملی، معافیت مالیاتی دانشبنیان نوپا موضوعیت مستقلی ندارد؛ شرکت نوپا باید ابتدا در رده نوپا نوع ۱ قرار بگیرد تا بتواند از همان چارچوب معافیت تولیدی نوع ۱ بهرهمند شود. برای شرکتهای تازهتأسیس، دریافت کد اقتصادی و تنظیم دقیق مدارک مالی از همان ماههای نخست، مسیر دریافت تأییدیه دانشبنیانی و متعاقب آن معافیت را کوتاهتر میکند.
شرکتهای مستقر در پارک علم و فناوری
شرکتهای مستقر در پارکهای علم و فناوری از مسیر متفاوتی معاف میشوند و نیازی به مراجعه مستقیم به کارگروه ارزیابی ندارند؛ کافی است مدیریت پارک آنها را به اداره امور مالیاتی معرفی کند. تفاوت مهم دیگر این است که فعالیتهای پژوهشی و مهندسی این شرکتها تا ۲۰ سال (نه ۱۵ سال) از مالیات معاف است. علاوه بر این، برخلاف شرکتهای دانشبنیان خارج از پارک که کارکنانشان مشمول مالیات حقوق هستند، کارکنان شرکتهای مستقر در پارک علم و فناوری از پرداخت مالیات بر حقوق نیز معافاند. این یکی از پرکاربردترین جستجوهای مرتبط با «مالیات حقوق شرکتهای دانشبنیان» است و دقیقاً همینجا پاسخ میگیرد: خارج از پارک، حقوق کارکنان معاف نیست؛ داخل پارک، معاف است.
تفاوت معافیت مالیاتی شرکتهای دانشبنیان و شرکتهای مستقر در پارک علم و فناوری
بسیاری از مدیران تصور میکنند شرکت دانشبنیان و شرکت مستقر در پارک علم و فناوری دو عنوان یکسان هستند؛ در حالی که این دو مفهوم از نظر مبنای قانونی، نوع معافیت و فرآیند بهرهمندی تفاوتهای مهمی دارند.
شرکت دانشبنیان عنوانی است که توسط معاونت علمی، فناوری و اقتصاد دانشبنیان ریاستجمهوری و بر اساس ارزیابی محصولات یا خدمات فناورانه اعطا میشود. در مقابل، استقرار در پارک علم و فناوری به معنای فعالیت شرکت در یکی از پارکهای دارای مجوز و بهرهمندی از مشوقهای اختصاصی آن مجموعه است.
در بسیاری از موارد، یک شرکت میتواند همزمان دانشبنیان و مستقر در پارک علم و فناوری باشد و از مزایای هر دو ساختار استفاده کند. با این حال، شرایط، مدت زمان معافیت و برخی معافیتهای جانبی مانند مالیات حقوق کارکنان در این دو مسیر متفاوت است.
| موضوع | شرکت دانشبنیان | شرکت مستقر در پارک |
|---|---|---|
| مرجع تأیید | معاونت علمی | مدیریت پارک |
| مدت معافیت | تا ۱۵ سال | تا ۲۰ سال |
| مالیات حقوق | مشمول مالیات | معاف |
| شرط اصلی | تأیید محصول دانشبنیان | استقرار در پارک |
| مسیر دریافت معافیت | سامانه دانشبنیان | معرفی توسط پارک |
مزایای معافیت مالیاتی برای شرکتهای دانشبنیان
معافیت مالیاتی دانشبنیان صرفاً یک امتیاز مالیاتی نیست؛ بلکه ابزاری برای افزایش توان رقابتی شرکتهای فناور محسوب میشود. کاهش هزینههای مالیاتی باعث میشود منابع مالی بیشتری در اختیار شرکت باقی بماند و امکان سرمایهگذاری مجدد در توسعه فناوری فراهم شود.
در بسیاری از شرکتهای دانشبنیان، مبالغی که از محل معافیت مالیاتی حفظ میشود مستقیماً به تحقیق و توسعه، توسعه محصول، جذب نیروی متخصص و ورود به بازارهای جدید اختصاص پیدا میکند. به همین دلیل، این مشوق یکی از مهمترین ابزارهای حمایتی دولت برای رشد اکوسیستم نوآوری کشور محسوب میشود.
از سوی دیگر، کاهش فشار مالیاتی میتواند در افزایش ارزش شرکت برای سرمایهگذاران نیز مؤثر باشد؛ زیرا بخشی از سود شرکت به جای پرداخت مالیات، در داخل کسبوکار حفظ و سرمایهگذاری میشود.
دامنه دقیق معافیت: چه چیزی معاف است و چه چیزی نیست
یکی از بزرگترین سوءتفاهمهای رایج این است که شرکتهای دانشبنیان تصور میکنند از همه انواع مالیات معافاند. واقعیت اینطور نیست:
| نوع مالیات | وضعیت برای دانشبنیان خارج از پارک | وضعیت برای مستقر در پارک |
|---|---|---|
| مالیات بر عملکرد (محصولات تأییدشده) | معاف تا ۱۵ سال | معاف تا ۲۰ سال (فعالیت پژوهشی) |
| مالیات بر ارزشافزوده | معاف نیست | معاف نیست |
| مالیات بر حقوق کارکنان | معاف نیست | معاف است |
| مالیات نقلوانتقال خودرو/ملک | معاف نیست | معاف نیست |
| مالیات بر درآمد اتفاقی | معاف نیست | معاف نیست |
این جدول نشان میدهد چرا برنامهریزی مالیاتی دانشبنیان نمیتواند صرفاً بر مبنای «ما دانشبنیانیم پس معاف هستیم» انجام شود. تنظیم صحیح اظهارنامه مالیاتی با تفکیک درآمد معاف از درآمد مشمول، و همچنین تنظیم صورت معاملات فصلی برای مالیات ارزشافزوده، پیششرط عبور بدون خطا از حسابرسی سازمان امور مالیاتی است.
مثال محاسبه معافیت مالیاتی دانشبنیان
برای درک بهتر نحوه اعمال معافیت، فرض کنید یک شرکت دانشبنیان تولیدی نوع ۱ در پایان سال مالی دارای شرایط زیر باشد:
- فروش محصولات دانشبنیان: ۴۰ میلیارد تومان
- فروش خدمات غیر دانشبنیان: ۱۲ میلیارد تومان
- سود حاصل از محصولات دانشبنیان: ۱۰ میلیارد تومان
- سود حاصل از فعالیتهای غیر دانشبنیان: ۳ میلیارد تومان
در این مثال، تنها ۱۰ میلیارد تومان سود مربوط به محصولات دانشبنیان از مالیات عملکرد معاف خواهد بود. اما ۳ میلیارد تومان سود حاصل از فعالیتهای غیر دانشبنیان همچنان مشمول مالیات خواهد بود.
این مثال نشان میدهد که معیار اصلی سازمان امور مالیاتی، نوع درآمد و ارتباط آن با محصولات تأییدشده دانشبنیان است؛ نه صرفاً داشتن عنوان «شرکت دانشبنیان».
معافیت مالیاتی در برابر اعتبار مالیاتی تحقیق و توسعه؛ دو مفهوم که نباید با هم اشتباه شوند
بند «ب» ماده ۱۱ قانون جهش تولید دانشبنیان، سازوکاری مستقل به نام اعتبار مالیاتی تحقیق و توسعه ایجاد کرده که با معافیت مستقیم تفاوتهای جدی دارد:
- دامنه شمول: معافیت فقط برای محصولات سطحیک تأییدشده اعمال میشود؛ اعتبار مالیاتی برای همه شرکتهای دانشبنیان دارای پروانه بهرهبرداری قابل استفاده است.
- محل هزینهکرد: در معافیت مالیاتی، محل مصرف درآمد اهمیتی ندارد؛ در اعتبار مالیاتی، هزینههای تحقیق و توسعه باید در قالب مشخص و مورد تأیید دبیرخانه ارزیابی باشد.
- سازوکار محاسبه: اعتبار مالیاتی معادل هزینههای واقعی تحقیق و توسعه از مالیات بر عملکرد سال جاری یا سالهای بعد کسر میشود و قابل انتقال به دورههای آتی است.
شرکتهایی که هنوز به سطح یک فناوری نرسیدهاند اما در پروژههای تحقیق و توسعه فعال سرمایهگذاری میکنند، معمولاً از این مسیر بیشترین سود را میبرند. تشخیص اینکه کدام مسیر معافیت مستقیم یا اعتبار مالیاتی برای وضعیت خاص یک شرکت مقرونبهصرفهتر است، نیازمند مشاوره مالیاتی خصوص مالیات عملکرد تخصصی است، چون تصمیم اشتباه در این مرحله میتواند سالها اثر مالی داشته باشد.
کدام گزینه برای شرکت شما مناسبتر است؛ معافیت مالیاتی یا اعتبار مالیاتی؟
اگرچه هر دو ابزار با هدف حمایت از شرکتهای فناور طراحی شدهاند، اما کاربرد آنها یکسان نیست. شرکتهایی که محصولات سطح یک دانشبنیان تولید و تجاریسازی کردهاند معمولاً بیشترین منفعت را از معافیت مالیاتی مستقیم دریافت میکنند.
در مقابل، شرکتهایی که بخش عمده منابع خود را صرف تحقیق و توسعه میکنند اما هنوز محصول نهایی آنها در فهرست محصولات مشمول معافیت قرار نگرفته است، معمولاً از اعتبار مالیاتی تحقیق و توسعه بهره بیشتری میبرند.
به همین دلیل، انتخاب میان این دو ابزار حمایتی باید بر اساس ساختار درآمدی، مرحله بلوغ فناوری و برنامه توسعه شرکت انجام شود.
| وضعیت شرکت | ابزار مناسب |
|---|---|
| تولیدی نوع ۱ | معافیت مالیاتی |
| نوپا نوع ۱ | معافیت مالیاتی |
| فناور نوع ۲ | اعتبار مالیاتی |
| شرکتهای R&D محور | اعتبار مالیاتی |
مدارک لازم برای دریافت معافیت مالیاتی دانشبنیان
دریافت معافیت مالیاتی مستلزم ارائه مجموعهای از اسناد و مدارک مالی، حقوقی و فنی است. هرگونه نقص در مستندات میتواند فرآیند تأیید را با تأخیر مواجه کند یا موجب عدم پذیرش بخشی از درآمدهای اعلامی شود.
مهمترین مدارک موردنیاز عبارتاند از:
- گواهی معتبر دانشبنیانی
- مستندات فنی محصولات یا خدمات دانشبنیان
- اظهارنامه مالیاتی
- دفاتر قانونی
- صورتهای مالی شرکت
- مستندات فروش محصولات دانشبنیان
- قراردادهای فروش و ارائه خدمات
- مستندات تحقیق و توسعه (در صورت استفاده از اعتبار مالیاتی)
پیشنهاد میشود شرکتها پیش از پایان سال مالی، صحت و کامل بودن این مدارک را بررسی کنند تا در زمان رسیدگی مالیاتی با چالش مواجه نشوند.
مراحل عملی دریافت معافیت مالیاتی دانشبنیان
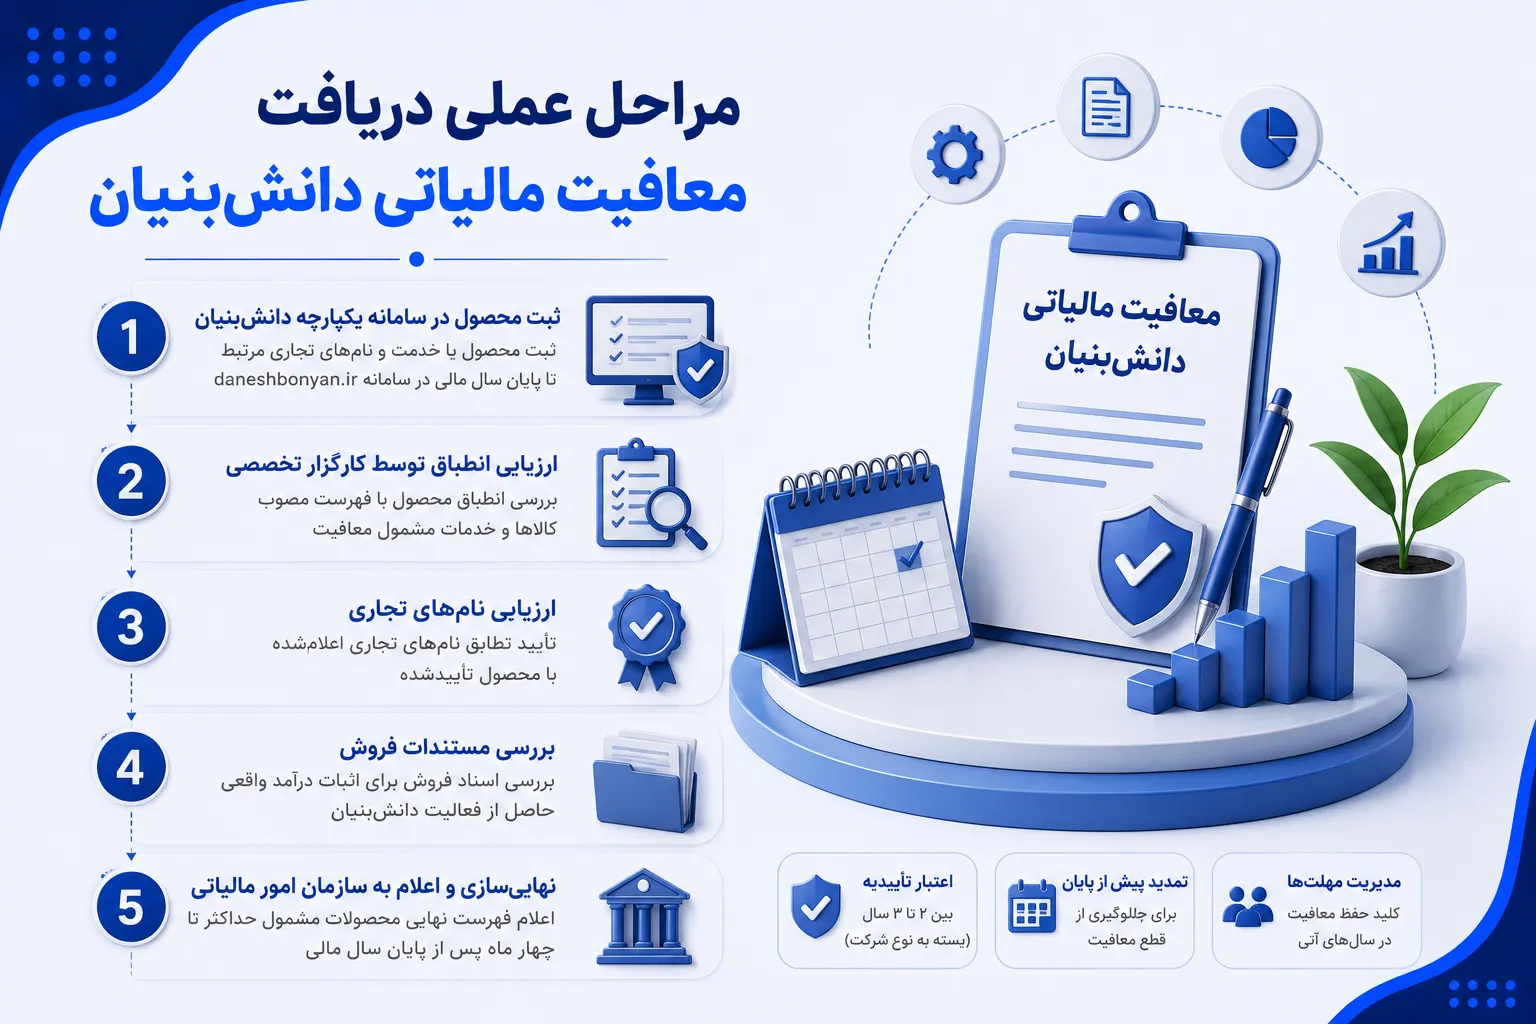
فرآیند دریافت معافیت پنج گام مشخص دارد که باید در بازه زمانی معین اجرا شوند:
- ثبت محصول در سامانه یکپارچه دانشبنیان: شرکت باید محصول یا خدمت درخواستی و نامهای تجاری مرتبط را حداکثر تا پایان سال مالی در سامانه
daneshbonyan.irثبت کند. تأخیر در این مرحله معمولاً بازگشتناپذیر است. - ارزیابی انطباق توسط کارگزار تخصصی: کارگزار مربوطه انطباق محصول با فهرست مصوب کالاها و خدمات مشمول معافیت را بررسی میکند.
- ارزیابی نامهای تجاری: کارگزار تأیید میکند که نامهای تجاری اعلامشده دقیقاً با محصول تأییدشده مطابقت دارند.
- بررسی مستندات فروش: در صورت نیاز، اسناد فروش محصول برای اثبات درآمد واقعی حاصل از فعالیت دانشبنیان بررسی میشود.
- نهاییسازی و اعلام به سازمان امور مالیاتی: دبیرخانه فهرست نهایی محصولات مشمول را حداکثر تا چهار ماه پس از پایان سال مالی به شرکت و سازمان امور مالیاتی اعلام میکند.
تأییدیه دانشبنیانی دائمی نیست؛ بسته به نوع شرکت، بین دو تا سه سال اعتبار دارد و پیش از پایان این بازه باید مجدداً درخواست ارزیابی ثبت شود. شرکتهایی که این چرخه تمدید را نادیده میگیرند، حتی با وجود فعالیت مستمر دانشبنیانی، معافیت خود را در سال بعد از دست میدهند.
برای شرکتهایی که این چرخه پنجمرحلهای را همزمان با ثبت اسناد روزانه، دفاتر قانونی و تهیه صورتهای مالی مدیریت میکنند، برونسپاری حسابداری به تیمی که تقویم مهلتهای دانشبنیانی را پیگیری میکند، ریسک از دست دادن معافیت را بهطور محسوسی کاهش میدهد.
اشتباهات رایجی که هزینه معافیت را از بین میبرند
بررسی پروندههای مالیاتی شرکتهای دانشبنیان چند الگوی تکرارشونده را نشان میدهد:
- آمیختن درآمد معاف با درآمد غیرمرتبط: وقتی شرکت بخشی از درآمد را از خدماتی خارج از فهرست تأییدشده کسب میکند اما آن را در محاسبه معافیت لحاظ میکند، در حسابرسی سازمان امور مالیاتی با تعدیل و جریمه مواجه میشود.
- غفلت از تمدید سالانه: تأییدیه محصول دائمی نیست؛ عدم درخواست ارزیابی مجدد پیش از انقضا، معافیت را قطع میکند حتی اگر فعالیت شرکت بدون تغییر ادامه داشته باشد.
- اشتباه در تفکیک نوع ۱ و نوع ۲: برخی شرکتها با تصور برخورداری از معافیت کامل، مالیات بر عملکرد را بهکلی کنار میگذارند، در حالیکه تأییدیه آنها فقط رده نوع ۲ بوده و مشمول معافیت مستقیم نیستند.
- نادیده گرفتن مالیات ارزشافزوده و حقوق: تصور غلط رایج این است که معافیت مالیاتی دانشبنیان همه انواع مالیات را پوشش میدهد. مالیات ارزشافزوده و خارج از پارک علم و فناوری مالیات حقوق کارکنان، همچنان باید پرداخت شود.
- عدم ثبت بهموقع محصول جدید: شرکتی که محصول جدیدی تولید و در طول سال به فروش رسانده اما آن را در سامانه ثبت نکرده، عملاً معافیت آن محصول را در همان سال از دست میدهد.
اگر معافیت مالیاتی رد شود چه باید کرد؟
رد شدن بخشی از معافیت مالیاتی به معنای پایان مسیر نیست. در بسیاری از پروندهها، شرکتها با ارائه مستندات تکمیلی و استفاده از ظرفیتهای قانونی موفق به اصلاح برگ تشخیص و بازگرداندن معافیت شدهاند.
در صورت بروز اختلاف با سازمان امور مالیاتی، شرکت باید ابتدا دلایل رد معافیت را بهصورت دقیق بررسی کند. در بسیاری از موارد، مشکل ناشی از نقص مستندات، عدم تفکیک صحیح درآمدها یا مغایرت اطلاعات ثبتشده در سامانههای مختلف است.
پس از بررسی پرونده، امکان اعتراض به برگ تشخیص مالیاتی، ارائه مستندات تکمیلی و پیگیری موضوع از طریق هیأتهای حل اختلاف مالیاتی وجود دارد. هرچه این فرآیند با مستندات دقیقتر و مشاوره تخصصی همراه باشد، احتمال موفقیت شرکت بیشتر خواهد بود.
جرایم و ریسک عدم رعایت مقررات
خطای در تفکیک درآمد معاف صرفاً یک اشتباه محاسباتی نیست؛ در صورتی که ممیز مالیاتی آن را کتمان درآمد تلقی کند، پرونده وارد مسیر متفاوتی میشود. آشنایی با جرایم کتمان درآمد و شرایطی که منجر به رد دفاتر قانونی میشود، برای هر شرکت دانشبنیانی که ادعای معافیت دارد ضروری است، چون بار اثبات درستی تفکیک درآمد بر عهده مؤدی است، نه سازمان مالیاتی. اگر با وجود این، برگ تشخیص یا مطالبه صادر شد، دانستن نحوه اعتراض مودیان به میزان مالیات مشخصشده مسیر بازگشت به مسیر قانونی معافیت را کوتاهتر میکند. در بسیاری از پروندههای موفق، مشاوره حسابرسی مالیاتی پیش از رسیدگی، مانع از تبدیل یک اختلاف قابل حل به یک برگ تشخیص سنگین شده است.
چرا محاسبه معافیت را نباید داخلی و بدون نظارت تخصصی انجام داد
معافیت مالیاتی دانشبنیان روی کاغذ ساده به نظر میرسد «محصول تأییدشده معاف است» اما در عمل، تعیین اینکه چه بخشی از درآمد واقعاً «از محل محصول دانشبنیان» حاصل شده، به تخصص در اظهارنامه عملکرد و آشنایی مستمر با بخشنامههای سالانه سازمان امور مالیاتی نیاز دارد. تیم مالیاتی محاسبان تلاشگر خبره پرونده شرکتهای دانشبنیان را از مرحله ثبت محصول در سامانه ارزیابی تا تنظیم نهایی اظهارنامه پیگیری میکند و در مواردی که پیشینه شرکت پیچیدهتر است، مشاوره حسابرسی داخلی پیش از فصل مالیاتی، بسیاری از این ریسکها را پیش از رسیدگی رسمی شناسایی و اصلاح میکند.
شرکتهایی که در آستانه دریافت اولین تأییدیه دانشبنیانی هستند نیز باید طرح توجیهی و بیزینس پلن خود را طوری تنظیم کنند که ساختار درآمدی محصول دانشبنیان از سایر فعالیتهای شرکت بهروشنی جدا باشد؛ این جداسازی از همان مرحله برنامهریزی، کار ارزیابی سالانه و تنظیم صورتهای مالی را بهطور قابلتوجهی سادهتر میکند.
اثر معافیت روی برنامهریزی مالی و نیروی انسانی
معافیت مالیاتی دانشبنیان تنها یک تخفیف حسابداری نیست؛ روی تصمیمات استخدامی و سرمایهگذاری شرکت هم اثر مستقیم دارد. شرکتهای مستقر در پارک علم و فناوری که کارکنانشان از مالیات حقوق معاف هستند، در جذب نیروی متخصص با هزینه واقعی کمتر رقابت میکنند. با اینحال، همین شرکتها همچنان موظفاند ارسال لیست بیمه کارکنان را بهموقع انجام دهند، چون معافیت مالیات حقوق بهمعنای معافیت از تعهدات بیمهای نیست. شرکتهای خارج از پارک نیز باید در محاسبه هزینه نیروی انسانی، مالیات حقوق را بهطور کامل لحاظ کنند و آن را با معافیت مالیات بر عملکرد اشتباه نگیرند.
از منظر برنامهریزی سرمایه، ثبت بهموقع افزایش حقوق ۱۴۰۵ و تطبیق آن با ساختار حقوق و دستمزد شرکتهای دانشبنیان، بخشی از همان انضباط مالی است که در ارزیابی سالانه دانشبنیانی نیز مورد توجه کارگروه ارزیابی قرار میگیرد؛ شرکتی که ساختار مالی شفاف و بهروز دارد، معمولاً در فرآیند تمدید تأییدیه با تأخیر یا سؤالات اضافی کمتری روبهرو میشود.
آخرین تغییرات معافیت مالیاتی شرکتهای دانشبنیان در سال 1405
در سالهای اخیر، رویکرد قانونگذار از حمایت صرف از شرکتهای دانشبنیان به سمت حمایت هدفمند از تحقیق و توسعه و تجاریسازی فناوری حرکت کرده است. مهمترین تغییرات این حوزه، تقویت سازوکار اعتبار مالیاتی تحقیق و توسعه، افزایش نظارت بر تفکیک درآمدهای معاف و مشمول و همچنین تمرکز بیشتر بر ارزیابی عملکرد واقعی محصولات دانشبنیان بوده است.
به همین دلیل، شرکتها باید علاوه بر دریافت تأییدیه دانشبنیانی، مستندات مالی و عملکردی خود را نیز بهگونهای تنظیم کنند که ارتباط درآمدهای اعلامی با محصولات تأییدشده بهصورت شفاف قابل اثبات باشد.
در عمل، شرکتهایی که صرفاً به دریافت گواهی دانشبنیانی اکتفا میکنند اما فرآیندهای مالی و مالیاتی خود را بهروزرسانی نمیکنند، بیش از سایرین در معرض از دست دادن بخشی از معافیتهای قانونی قرار دارند.
محاسبان تلاشگر خبره چگونه به شرکتهای دانشبنیان در دریافت و حفظ معافیت مالیاتی کمک میکند؟
معافیت مالیاتی دانشبنیان زمانی ارزش واقعی خود را نشان میدهد که شرکت بتواند بدون خطا از تمام مراحل قانونی، مالی و اجرایی آن عبور کند. در عمل، بسیاری از شرکتها نه به دلیل نداشتن شرایط لازم، بلکه به دلیل اشتباه در تفکیک درآمدهای معاف و مشمول، ثبت نکردن بهموقع محصولات جدید، نقص در مستندات مالی یا تمدید نکردن تأییدیه دانشبنیانی، بخشی از معافیت خود را از دست میدهند.
تیم محاسبان تلاشگر خبره با تجربه تخصصی در حوزه مالیات شرکتهای دانشبنیان، خدماتی فراتر از تنظیم اظهارنامه مالیاتی ارائه میدهد و کل فرآیند بهرهمندی از معافیت را از منظر مالی، مالیاتی و حسابرسی مدیریت میکند.
خدمات محاسبان تلاشگر خبره برای شرکتهای دانشبنیان
- بررسی شرایط بهرهمندی از معافیت مالیاتی دانشبنیان
- تفکیک درآمدهای معاف و مشمول مالیات
- تنظیم و کنترل اظهارنامه مالیاتی شرکتهای دانشبنیان
- بررسی ریسکهای مالیاتی و حسابرسی قبل از رسیدگی سازمان امور مالیاتی
- مشاوره در زمینه اعتبار مالیاتی تحقیق و توسعه (R&D Tax Credit)
- تهیه و کنترل دفاتر قانونی و صورتهای مالی
- همراهی در فرآیند اعتراض به برگ تشخیص مالیاتی
- مشاوره تخصصی برای تمدید تأییدیه دانشبنیانی و حفظ معافیت در سالهای بعد
نتیجهگیری
معافیت مالیاتی دانشبنیان یکی از مهمترین ابزارهای حمایتی برای شرکتهای فناور است، اما بهرهمندی از آن صرفاً به دریافت تأییدیه دانشبنیانی محدود نمیشود. آشنایی با دامنه واقعی معافیت، تفکیک صحیح درآمدهای مشمول و غیرمشمول، رعایت الزامات سامانه ارزیابی و پایبندی به تکالیف مالیاتی، نقش تعیینکنندهای در حفظ این مزیت قانونی دارد. اگر بخواهیم مهمترین نکات مطرحشده در این راهنما را جمعبندی کنیم، موارد زیر بیشترین اهمیت را دارند:
- معافیت مالیاتی دانشبنیان فقط شامل مالیات بر عملکرد محصولات تأییدشده است، نه کل درآمد شرکت و نه مالیات ارزشافزوده یا حقوق (بهجز شرکتهای مستقر در پارک علم و فناوری).
- فقط شرکتهای دانشبنیان تولیدی نوع ۱ و نوپا نوع ۱ از معافیت صددرصدی تا ۱۵ سال برخوردارند؛ شرکتهای نوع ۲ باید از مسیر اعتبار مالیاتی تحقیق و توسعه استفاده کنند.
- شرکتهای مستقر در پارک علم و فناوری از مسیر سادهتری معاف میشوند و تا ۲۰ سال معافیت فعالیتهای پژوهشی، همراه با معافیت مالیات حقوق کارکنان، دریافت میکنند.
- دریافت و تمدید معافیت یک فرآیند پنجمرحلهای در سامانه daneshbonyan.ir است که باید هر دو تا سه سال تکرار شود.
- خلط معافیت مالیاتی با اعتبار مالیاتی تحقیق و توسعه، و آمیختن درآمد معاف با درآمد مشمول، دو خطای پرتکرار و پرهزینهاند.
- نظارت تخصصی مستمر بر اظهارنامه، صورتهای مالی و مهلتهای تمدید، بهترین راه حفظ معافیت در بلندمدت است.
سوالات متداول
1.معافیت مالیاتی دانشبنیان چیست؟ معافیت مالیاتی دانشبنیان امتیازی است که به شرکتها و مؤسسات دانشبنیان تأییدشده اجازه میدهد بابت درآمد حاصل از فروش محصولات و خدمات دانشبنیان خود، مالیات بر عملکرد پرداخت نکنند.
2.آیا همه شرکتهای دانشبنیان از مالیات معاف هستند؟ خیر. فقط شرکتهای تأییدشده بهعنوان دانشبنیان تولیدی نوع ۱ یا نوپا نوع ۱ از معافیت صددرصدی مالیات بر عملکرد برای محصولات تأییدشده خود برخوردارند و آنهم فقط تا زمانی که تأییدیه معتبر باشد.
3.معافیت مالیاتی دانشبنیان چند سال اعتبار دارد؟ برای شرکتهای خارج از پارک علم و فناوری، معافیت مالیات بر عملکرد تا ۱۵ سال از زمان تأیید محصول اعمال میشود؛ برای فعالیتهای پژوهشی و مهندسی شرکتهای مستقر در پارک، این مدت تا ۲۰ سال است.
4.تفاوت معافیت مالیاتی دانشبنیان با اعتبار مالیاتی تحقیق و توسعه چیست؟ معافیت فقط برای محصولات سطحیک تأییدشده اعمال میشود و محل هزینهکرد درآمد اهمیتی ندارد. اعتبار مالیاتی تحقیق و توسعه برای همه شرکتهای دانشبنیان دارای پروانه بهرهبرداری قابل استفاده است اما هزینهکرد باید در قالب مشخص و تأییدشده باشد.
5.آیا شرکتهای دانشبنیان از مالیات بر ارزشافزوده معاف هستند؟ خیر. معافیت مالیاتی دانشبنیان تنها مالیات بر عملکرد (موضوع ماده ۱۰۵ قانون مالیاتهای مستقیم) را پوشش میدهد. مالیات بر ارزشافزوده، مالیات نقلوانتقال و مالیات بر درآمد اتفاقی مشمول این معافیت نیستند.
6.اگر تأییدیه دانشبنیانی تمدید نشود چه اتفاقی میافتد؟ معافیت مالیاتی برای همان سال قطع میشود، حتی اگر شرکت بدون تغییر در ماهیت فعالیت خود همچنان محصول دانشبنیانی تولید و عرضه کند. تمدید بهموقع درخواست ارزیابی، شرط ادامه بهرهمندی از معافیت است.
یگانه شفیعی هستم نویسنده در حوزه حسابداری، مالیاتی و تحلیل گزارشهای مالی کسبوکارها. با تمرکز بر ارائه محتوای تخصصی، آموزش مفاهیم حسابداری و بررسی راهکارهای مالی، تلاش میکنم مسیر تصمیمگیری مالی را برای مدیران و صاحبان کسبوکارها سادهتر کنم.