بودجه بندی مالی یکی از مهمترین ابزارهای مدیریت منابع در هر کسبوکار است؛ زیرا به مدیران کمک میکند قبل از خرج شدن پول، درباره نحوه تخصیص آن تصمیم بگیرند و درآمد، هزینه، نقدینگی و سرمایهگذاریهای آینده را بهتر کنترل کنند. یک بودجه اصولی فقط جدولی از اعداد نیست؛ بلکه برنامهای است که اهداف تجاری شرکت را به اعداد قابل اندازهگیری تبدیل میکند.
اگر اطلاعات حسابداری شرکت پراکنده است، هزینهها بهدرستی دستهبندی نشدهاند یا پیشبینی جریان نقدی دشوار شده است، استفاده از خدمات تخصصی شرکت حسابداری محاسبان تلاشگر خبره میتواند زیرساخت لازم برای تهیه یک بودجه قابل اتکا و کنترل مستمر عملکرد مالی را فراهم کند.
در ادامه با مفهوم بودجه بندی، انواع روشهای بودجه، مراحل تنظیم بودجه یک شرکت، تفاوت بودجه بندی و بودجه ریزی، نمونه جدول بودجه بندی مالی و مهمترین اشتباهاتی که باید از آنها اجتناب کرد آشنا میشوید.
بودجه بندی مالی چیست؟
بودجه بندی مالی به برنامهریزی ساختار درآمدها، هزینهها، داراییها، بدهیها، سرمایهگذاریها و جریان نقدی برای یک دوره مشخص گفته میشود. در سطح شرکت، بودجه مالی باید نشان دهد چه میزان منابع در اختیار سازمان قرار خواهد گرفت، این منابع در چه بخشهایی مصرف میشوند و نتیجه مالی مورد انتظار در پایان دوره چیست.
فرض کنید یک شرکت برای سال آینده ۲۰ میلیارد تومان درآمد پیشبینی کرده است. صرف تعیین این عدد کافی نیست. مدیر مالی باید مشخص کند:
- چه مقدار از درآمد از فروش نقدی حاصل میشود؟
- چه مقدار فروش اعتباری خواهد بود؟
- هزینه خرید یا تولید چقدر است؟
- حقوق و دستمزد چه میزان خواهد بود؟
- چه هزینههایی ثابت و چه هزینههایی متغیر هستند؟
- چه زمانی مطالبات وصول میشوند؟
- آیا شرکت در برخی ماهها با کسری نقدینگی مواجه میشود؟
- چه مقدار سرمایه برای توسعه کسبوکار نیاز است؟
به همین دلیل، بودجه بندی مالی ارتباط مستقیمی با حسابداری و گزارشگری مالی دارد. شناخت ساختار صورتهای مالی اساسی باعث میشود درآمد، هزینه، دارایی، بدهی و جریانهای مالی به شکل صحیحتری وارد فرآیند برنامهریزی شوند.
چرا بودجه بندی مالی برای شرکتها اهمیت دارد؟
شرکتی که بدون بودجه فعالیت میکند معمولاً بعد از وقوع مشکل مالی متوجه آن میشود. در مقابل، بودجه میتواند بسیاری از کمبودهای نقدینگی و افزایش هزینهها را پیش از تبدیل شدن به بحران آشکار کند.
برای مثال ممکن است صورت سود و زیان یک شرکت نشان دهد کسبوکار سودآور است، اما وصول مطالبات سه ماه طول بکشد. در چنین شرایطی شرکت روی کاغذ سود دارد، ولی برای پرداخت حقوق کارکنان یا خرید مواد اولیه نقدینگی کافی ندارد.
مهمترین مزایای بودجه بندی مالی عبارتاند از:
- کنترل بهتر هزینههای سازمان؛
- پیشبینی نیاز به نقدینگی؛
- جلوگیری از هزینههای غیرضروری؛
- تعیین هدف فروش و درآمد؛
- تخصیص منابع میان واحدها؛
- برنامهریزی برای سرمایهگذاری؛
- سنجش عملکرد مدیران و واحدها؛
- شناسایی سریع انحراف از برنامه؛
- تصمیمگیری آگاهانه درباره استخدام، خرید تجهیزات و توسعه کسبوکار.
شرکتهایی که هنوز اطلاعات مالی منظم و قابل تحلیل ندارند، پیش از طراحی بودجه بهتر است ساختار حسابداری خود را اصلاح کنند. استفاده از خدمات حسابداری میتواند اطلاعات پایهای موردنیاز برای بودجهبندی و کنترل مالی را منظمتر کند.
انواع بودجه بندی در حسابداری
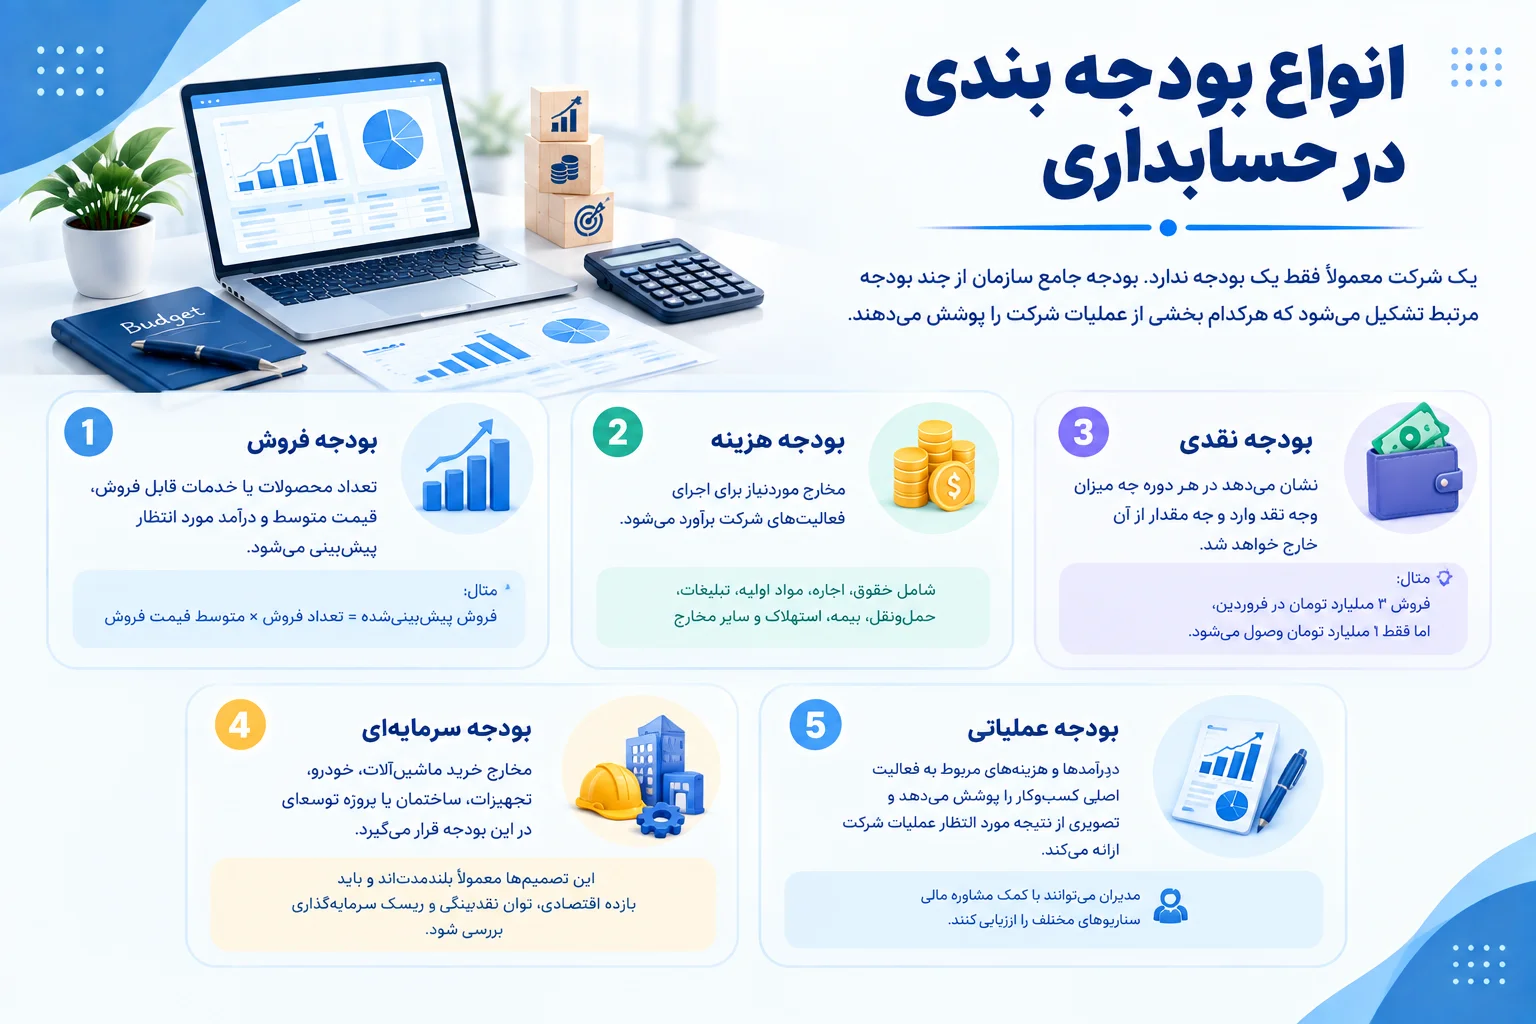
یک شرکت معمولاً فقط یک بودجه ندارد. بودجه جامع سازمان از چند بودجه مرتبط تشکیل میشود که هرکدام بخشی از عملیات شرکت را پوشش میدهند.
بودجه فروش
بودجه فروش نقطه شروع بسیاری از برنامههای مالی است. در این بودجه تعداد محصولات یا خدمات قابل فروش، قیمت متوسط و درآمد مورد انتظار پیشبینی میشود.
برای مثال:
فروش پیشبینیشده = تعداد فروش × متوسط قیمت فروش
اگر شرکت انتظار داشته باشد ۵۰۰۰ واحد محصول با متوسط قیمت ۲ میلیون تومان بفروشد، بودجه فروش ۱۰ میلیارد تومان خواهد بود.
بودجه هزینه
در بودجه هزینه، مخارج موردنیاز برای اجرای فعالیتهای شرکت برآورد میشوند. این هزینهها ممکن است شامل حقوق، اجاره، خرید مواد اولیه، تبلیغات، حملونقل، بیمه، استهلاک و سایر مخارج باشند.
تفکیک صحیح هزینهها برای این مرحله اهمیت زیادی دارد. آشنایی با حسابداری هزینه به کسبوکار کمک میکند بداند هر هزینه چگونه شناسایی و برای تصمیمگیری مدیریتی طبقهبندی میشود.
بودجه نقدی
بودجه نقدی نشان میدهد در هر دوره چه میزان وجه نقد وارد شرکت میشود و چه مقدار وجه از آن خارج خواهد شد.
برای مثال ممکن است شرکت در فروردین ۳ میلیارد تومان فروش داشته باشد، اما فقط یک میلیارد تومان آن در همان ماه وصول شود. بنابراین برای مدیریت نقدینگی نباید صرفاً رقم فروش را در نظر گرفت.
بودجه سرمایهای
اگر شرکت قصد خرید ماشینآلات، خودرو، تجهیزات، ساختمان یا اجرای پروژه توسعهای داشته باشد، مخارج آن در بودجه سرمایهای قرار میگیرد.
این نوع تصمیمها معمولاً بلندمدتاند و پیش از تصویب آنها باید بازده اقتصادی، توان نقدینگی و ریسک سرمایهگذاری بررسی شود.
بودجه عملیاتی
بودجه عملیاتی درآمدها و هزینههای مربوط به فعالیت اصلی کسبوکار را پوشش میدهد و تصویری از نتیجه مورد انتظار عملیات شرکت ارائه میکند.
مدیران میتوانند با کمک مشاوره مالی سناریوهای مختلف درآمد، هزینه، سرمایهگذاری و نقدینگی را پیش از تصویب بودجه ارزیابی کنند.
روشهای بودجه بندی مالی
روش انتخابشده باید متناسب با اندازه شرکت، صنعت، ثبات بازار و نوع هزینههای سازمان باشد.
بودجه بندی افزایشی
در این روش بودجه سال قبل مبنا قرار میگیرد و درصدی به درآمدها یا هزینهها اضافه یا از آنها کم میشود.
برای مثال اگر هزینه بازاریابی سال گذشته ۲ میلیارد تومان بوده است، شرکت ممکن است با رشد ۲۰ درصدی، رقم ۲.۴ میلیارد تومان را برای سال جدید تعیین کند.
این روش ساده است، اما یک مشکل جدی دارد: هزینههای ناکارآمد گذشته ممکن است بدون بررسی وارد بودجه جدید شوند.
بودجه بندی بر مبنای صفر
در بودجه بندی بر مبنای صفر یا Zero-Based Budgeting هر هزینه باید از ابتدا توجیه شود. مدیر یک واحد نمیتواند صرفاً به این دلیل که سال گذشته ۵ میلیارد تومان بودجه داشته است، همان مبلغ را دوباره درخواست کند.
این روش برای شرکتهایی مناسب است که قصد کاهش هزینههای غیرضروری یا بازطراحی ساختار مخارج را دارند.
بودجه بندی فعالیت محور
در این روش ابتدا فعالیتهایی که برای دستیابی به اهداف شرکت ضروری هستند مشخص میشوند و سپس هزینه هر فعالیت برآورد میشود.
برای مثال اگر هدف شرکت افزایش فروش اینترنتی باشد، فعالیتهایی مانند تولید محتوا، تبلیغات، توسعه سایت و پشتیبانی فروش تعریف و برای هرکدام بودجه تعیین میشود.
بودجه انعطافپذیر
بودجه انعطافپذیر با تغییر حجم فعالیت تعدیل میشود. اگر فروش یا تولید بیشتر یا کمتر از مقدار پیشبینیشده باشد، برخی هزینهها نیز متناسب با آن تغییر میکنند.
این روش برای شرکتهایی که حجم فعالیت آنها نوسان زیادی دارد کاربرد بیشتری دارد.
اصول بودجه بندی در شرکتهای خصوصی
بودجه شرکت خصوصی زمانی کاربردی است که بر اساس واقعیت اقتصادی کسبوکار تهیه شود، نه اعدادی که مدیران دوست دارند محقق شوند.
اولین اصل، استفاده از دادههای واقعی است. فروش چند سال گذشته، حاشیه سود، هزینههای ثابت و متغیر، دوره وصول مطالبات، بدهیها و سرمایه در گردش باید پیش از تهیه بودجه بررسی شوند.
اصل دوم، هماهنگی بودجه با استراتژی شرکت است. اگر هدف سازمان ورود به بازار جدید است، بودجه باید هزینه بازاریابی، استخدام، زیرساخت و سرمایه در گردش موردنیاز آن را نیز پیشبینی کند.
اصل سوم، مشارکت واحدهای مختلف است. بودجهای که فقط واحد مالی تهیه کند ممکن است با واقعیت واحد فروش، تولید یا منابع انسانی فاصله داشته باشد.
اصل چهارم، قابلیت کنترل است. بودجه باید به دورههای کوتاهتر، مانند ماه یا فصل، تقسیم شود تا انحرافات سریع شناسایی شوند.
برای شرکتهایی که حجم عملیات مالی بالایی دارند، استفاده از مشاوره حسابداری میتواند به طراحی ساختار گزارشهای مدیریتی و اطلاعات موردنیاز بودجه کمک کند.
مراحل بودجه بندی مالی شرکت
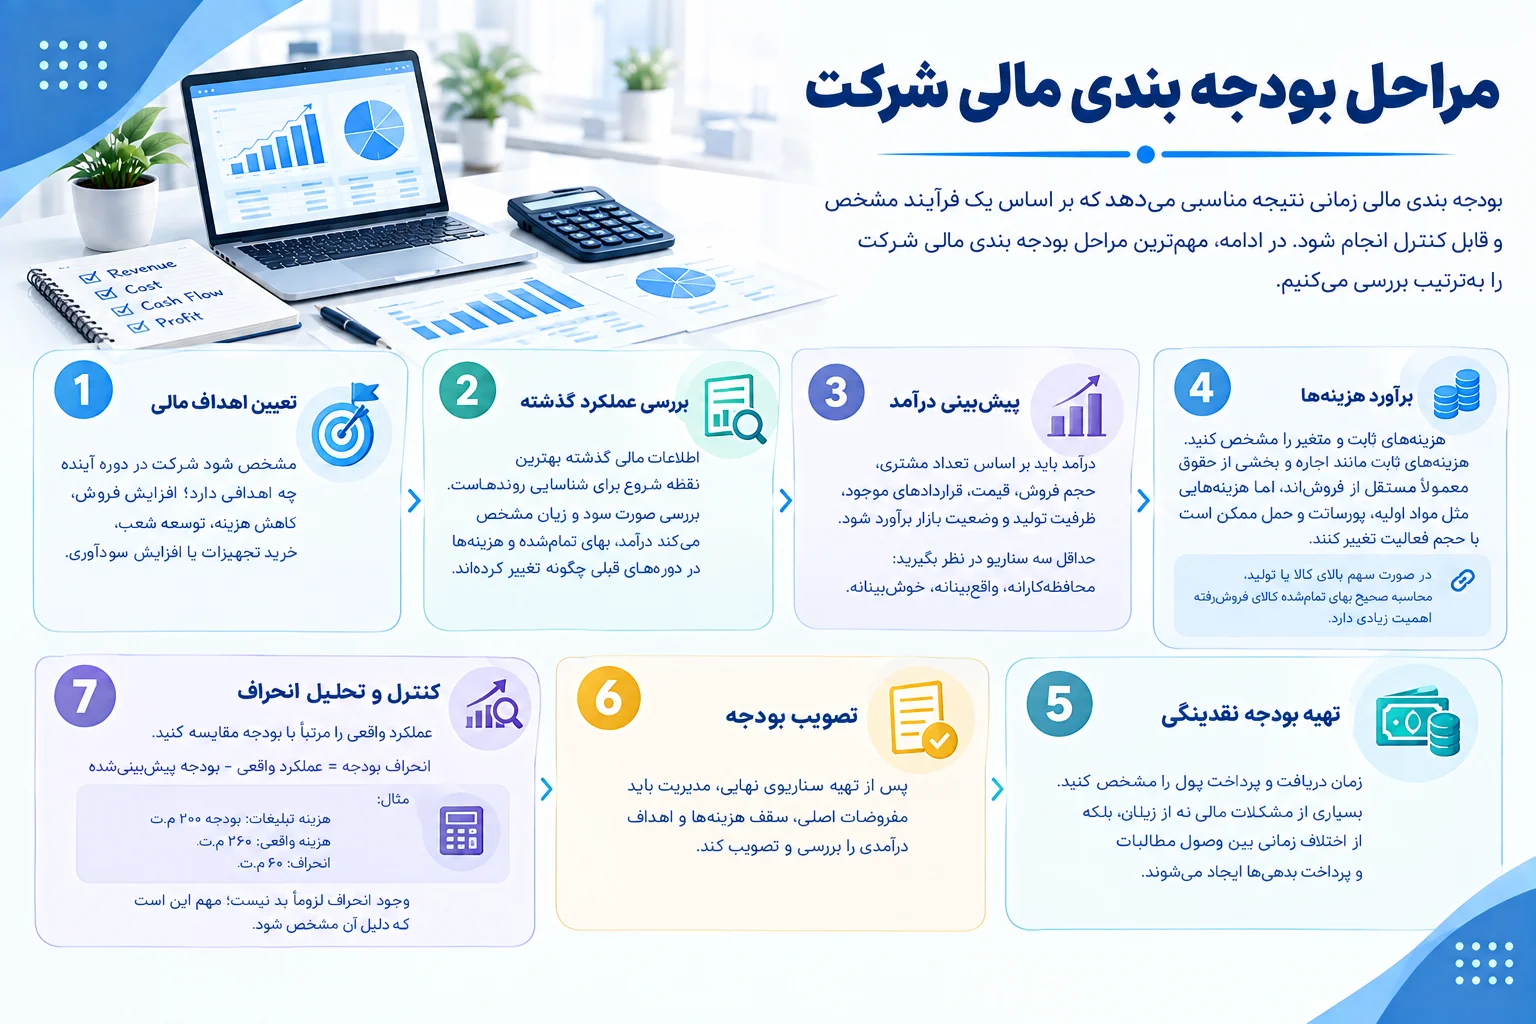
بودجه بندی مالی زمانی نتیجه مناسبی میدهد که بر اساس یک فرآیند مشخص و قابل کنترل انجام شود. در این فرآیند، شرکت ابتدا اهداف مالی خود را تعیین میکند، سپس با بررسی اطلاعات دورههای گذشته، درآمدها و هزینههای آینده را برآورد کرده و وضعیت نقدینگی را پیشبینی میکند. پس از تصویب بودجه نیز عملکرد واقعی باید بهصورت دورهای با ارقام پیشبینیشده مقایسه شود تا انحرافها، هزینههای اضافی یا کاهش درآمد بهموقع شناسایی شوند. در ادامه، مهمترین مراحل بودجه بندی مالی شرکت را بهترتیب بررسی میکنیم.
۱. تعیین اهداف مالی
ابتدا باید مشخص شود شرکت در دوره آینده چه اهدافی دارد؛ افزایش فروش، کاهش هزینه، توسعه شعب، خرید تجهیزات یا افزایش سودآوری.
۲. بررسی عملکرد گذشته
بودجه نباید از صفر و بدون داده تهیه شود. اطلاعات مالی گذشته بهترین نقطه شروع برای شناسایی روندهاست.
بررسی صورت سود و زیان مشخص میکند درآمد، بهای تمامشده و هزینههای شرکت در دورههای قبلی چگونه تغییر کردهاند.
۳. پیشبینی درآمد
درآمد باید براساس تعداد مشتری، حجم فروش، قیمت، قراردادهای موجود، ظرفیت تولید و وضعیت بازار برآورد شود.
بهتر است حداقل سه سناریو در نظر گرفته شود:
- سناریوی محافظهکارانه؛
- سناریوی واقعبینانه؛
- سناریوی خوشبینانه.
۴. برآورد هزینهها
هزینههای ثابت مانند اجاره و بخشی از حقوق معمولاً مستقل از مقدار فروشاند، اما هزینههایی مانند مواد اولیه، پورسانت فروش و حمل ممکن است با حجم فعالیت تغییر کنند.
اگر بخش قابلتوجهی از هزینه شرکت مربوط به کالا یا تولید است، محاسبه صحیح بهای تمامشده کالای فروشرفته در تهیه بودجه اهمیت زیادی دارد.
۵. تهیه بودجه نقدینگی
زمان دریافت و پرداخت پول باید مشخص شود. بسیاری از مشکلات مالی نه از زیان، بلکه از اختلاف زمانی بین وصول مطالبات و پرداخت بدهیها ایجاد میشوند.
۶. تصویب بودجه
پس از تهیه سناریوی نهایی، مدیریت باید مفروضات اصلی، سقف هزینهها و اهداف درآمدی را بررسی و تصویب کند.
۷. کنترل و تحلیل انحراف
بعد از شروع دوره، عملکرد واقعی باید مرتباً با بودجه مقایسه شود.
فرمول ساده انحراف بودجه عبارت است از:
انحراف بودجه = عملکرد واقعی – بودجه پیشبینیشده
برای مثال اگر بودجه هزینه تبلیغات یک ماه ۲۰۰ میلیون تومان و هزینه واقعی ۲۶۰ میلیون تومان باشد، انحراف هزینه ۶۰ میلیون تومان است.
وجود انحراف لزوماً بد نیست؛ مهم این است که دلیل آن مشخص شود.
نمونه جدول بودجه بندی مالی
یک نمونه ساده بودجه ماهانه شرکت میتواند به شکل زیر باشد:
| عنوان | بودجه ماهانه | عملکرد واقعی | انحراف |
|---|---|---|---|
| فروش | ۲,۰۰۰ میلیون | ۱,۸۵۰ میلیون | ۱۵۰- میلیون |
| بهای تمامشده | ۹۰۰ میلیون | ۹۵۰ میلیون | ۵۰+ میلیون |
| حقوق و دستمزد | ۳۵۰ میلیون | ۳۵۰ میلیون | صفر |
| اجاره و هزینه اداری | ۱۵۰ میلیون | ۱۴۵ میلیون | ۵- میلیون |
| تبلیغات | ۲۰۰ میلیون | ۲۶۰ میلیون | ۶۰+ میلیون |
| سایر هزینهها | ۱۰۰ میلیون | ۹۵ میلیون | ۵- میلیون |
| سود پیشبینیشده/واقعی | ۳۰۰ میلیون | ۵۰ میلیون | ۲۵۰- میلیون |
این جدول نشان میدهد مشکل شرکت فقط کاهش ۱۵۰ میلیون تومانی فروش نیست؛ افزایش بهای تمامشده و هزینه تبلیغات نیز باعث شده سود واقعی فاصله زیادی با هدف داشته باشد.
تحلیل چنین اختلافهایی یکی از مهمترین کاربردهای بودجه است.
اگر مدیران نسبت به صحت اطلاعات مالی یا کنترلهای داخلی اطمینان کافی ندارند، بررسی ساختار مالی از طریق خدمات حسابرسی میتواند کیفیت دادههایی را که تصمیمهای مدیریتی بر اساس آنها گرفته میشوند افزایش دهد.
تفاوت بودجه بندی و بودجه ریزی چیست؟
اصطلاحهای بودجه بندی و بودجه ریزی در بسیاری از متون به جای یکدیگر استفاده میشوند، اما میتوان میان آنها تفاوت مفهومی قائل شد.
بودجه ریزی بیشتر به فرآیند برنامهریزی، پیشبینی، تدوین و تهیه بودجه اشاره دارد؛ در حالی که بودجه بندی میتواند معنای گستردهتری داشته باشد و تخصیص منابع، اجرای بودجه و کنترل آن را نیز شامل شود.
| بودجه ریزی | بودجه بندی |
|---|---|
| تمرکز بر تهیه برنامه مالی | تمرکز بر تخصیص و مدیریت منابع |
| پیشبینی درآمد و هزینه | تعیین سهم واحدها و فعالیتها |
| بیشتر در مرحله طراحی | طراحی، اجرا و کنترل |
| مبنای تصمیمگیری آینده | ابزار مدیریت عملکرد مالی |
در عمل، مهمتر از تفاوت واژگان این است که سازمان چرخه کامل «برنامهریزی، اجرا، کنترل و اصلاح» را داشته باشد.
نقش ترازنامه در بودجه بندی مالی
بودجه فقط درآمد و هزینه نیست. تصمیمهای مالی روی داراییها، بدهیها و سرمایه شرکت نیز اثر میگذارند.
برای مثال خرید ماشینآلات باعث افزایش دارایی ثابت میشود، دریافت وام بدهی شرکت را افزایش میدهد و نگهداری موجودی بیشتر نیز سرمایه در گردش را تحت تأثیر قرار میدهد.
بنابراین بررسی ترازنامه در کنار صورت سود و زیان کمک میکند اثر تصمیمهای بودجهای فقط از زاویه سود دیده نشود.
شرکتی ممکن است سودآور باشد اما بدهی سنگینی ایجاد کرده باشد؛ یا برعکس، در یک دوره سود کمتری ثبت کند زیرا برای توسعه ظرفیت تولید سرمایهگذاری کرده است.
بودجه بندی مالی شخصی چه تفاوتی با بودجه شرکت دارد؟
در بودجه بندی مالی شخصی نیز همان منطق اصلی وجود دارد: درآمد محدود است و باید میان هزینهها، پسانداز و اهداف مختلف تقسیم شود.
یک فرد میتواند درآمد خود را میان هزینههای ضروری، بدهی، پسانداز، سرمایهگذاری و هزینههای اختیاری تقسیم کند.
اما بودجه شرکت پیچیدهتر است؛ زیرا باید مواردی مانند فروش اعتباری، مالیات، استهلاک، موجودی کالا، حقوق کارکنان، سرمایه در گردش، سرمایهگذاری و تعهدات بلندمدت نیز در نظر گرفته شوند.
اشتباهات رایج در بودجه بندی مالی
حتی اگر ساختار بودجه بهدرستی طراحی شده باشد، بعضی خطاهای اجرایی میتوانند دقت پیشبینیها و کارایی آن را کاهش دهند. خوشبینی بیش از حد در برآورد فروش، نادیده گرفتن جریان نقدی، استفاده از ارقام قدیمی بدون توجه به تغییرات بازار و کنترل نکردن بودجه پس از تصویب، از رایجترین اشتباهات هستند. بودجه مالی باید بر اساس دادههای واقعی، سناریوهای منطقی و بازبینی مستمر تنظیم شود تا بتواند بهعنوان یک ابزار واقعی برای تصمیمگیری و کنترل مالی شرکت مورد استفاده قرار گیرد.
پیشبینی بیش از حد خوشبینانه فروش
افزایش فروش باید دلیل مشخص داشته باشد. اگر شرکت بدون افزایش ظرفیت، تبلیغات یا توسعه بازار رشد ۵۰ درصدی فروش پیشبینی کند، کل بودجه ممکن است از ابتدا غیرواقعی باشد.
نادیده گرفتن جریان نقدی
سود به معنای وجود وجه نقد نیست. زمان وصول مطالبات و پرداخت بدهیها باید جداگانه بررسی شود.
استفاده صرف از اطلاعات سال قبل
تکرار بودجه قبلی بدون توجه به تغییر بازار، قیمتها و استراتژی شرکت میتواند باعث تصمیمگیری اشتباه شود.
نداشتن بودجه اضطراری
افزایش ناگهانی قیمت مواد اولیه، خرابی تجهیزات یا کاهش فروش میتواند منابع شرکت را تحت فشار قرار دهد. بخشی از برنامه مالی باید برای شرایط پیشبینینشده در نظر گرفته شود.
کنترل نکردن بودجه پس از تصویب
بودجهای که تهیه شود و تا پایان سال دوباره بررسی نشود، ارزش مدیریتی محدودی دارد.
کنترل مالی منظم باید بخشی از فرآیند باشد و در صورت نیاز میتوان از خدمات مالی برای ساماندهی اطلاعات و گزارشهای مدیریتی استفاده کرد.
بودجه هر چند وقت یک بار باید بررسی شود؟
اگرچه بسیاری از شرکتها بودجه را برای یک سال مالی تهیه میکنند، کنترل آن نباید سالانه باشد. برای بیشتر شرکتها بررسی ماهانه مناسبتر است. شاخصهایی مانند فروش واقعی، هزینه واقعی، حاشیه سود، موجودی نقد، مطالبات و بدهیها باید با برنامه مقایسه شوند.
اگر تغییر بزرگی در بازار یا فعالیت شرکت رخ دهد، میتوان Forecast جدیدی تهیه کرد. اصلاح پیشبینی به معنای شکست بودجه نیست؛ بلکه نشانه استفاده مدیریتی از اطلاعات جدید است.
چه زمانی شرکت به کمک متخصص مالی نیاز دارد؟
در یک کسبوکار کوچک ممکن است مدیر با استفاده از اطلاعات حسابداری و یک فایل اکسل ساده بودجه اولیه تهیه کند. اما با افزایش حجم فعالیت، تعداد واحدها، پروژهها و تعهدات مالی، بودجه بندی پیچیدهتر میشود.
اگر شرکت با مشکلاتی مانند کسری نقدینگی مداوم، اختلاف زیاد میان بودجه و عملکرد، نامشخص بودن بهای تمامشده یا نبود گزارش مدیریتی مواجه است، بررسی تخصصی ساختار مالی اهمیت بیشتری پیدا میکند.
همچنین در شرکتهایی که سهامداران یا مدیران نیازمند اطمینان بیشتری از صحت گزارشها هستند، همکاری با یک شرکت حسابرسی میتواند به ارزیابی سیستمهای مالی و کنترلهای داخلی کمک کند.
چکلیست بودجه بندی مالی شرکت
پیش از نهایی کردن بودجه بررسی کنید:
- آیا اهداف مالی شرکت مشخص شدهاند؟
- آیا اطلاعات واقعی دورههای قبل بررسی شدهاند؟
- آیا فروش براساس فرض منطقی پیشبینی شده است؟
- آیا هزینههای ثابت و متغیر جدا شدهاند؟
- آیا بهای تمامشده بهدرستی محاسبه شده است؟
- آیا زمان وصول مطالبات در نظر گرفته شده است؟
- آیا بدهیها و اقساط آینده مشخص هستند؟
- آیا برای سرمایهگذاریهای جدید بودجه تعیین شده است؟
- آیا سناریوی بدبینانه نیز بررسی شده است؟
- آیا عملکرد واقعی ماهانه با بودجه مقایسه خواهد شد؟
رعایت اصول حسابداری و ثبت منظم اطلاعات مالی، پایهای ضروری برای پاسخ دقیق به بسیاری از این پرسشهاست.
بودجه بندی دقیقتر با محاسبان تلاشگر خبره
بودجه بندی مالی زمانی ارزش واقعی ایجاد میکند که بر پایه اطلاعات دقیق حسابداری، گزارشهای قابل اتکا و شناخت درست از وضعیت درآمد، هزینه و نقدینگی شرکت انجام شود. اگر دادههای مالی ناقص یا پراکنده باشند، حتی یک بودجه ظاهراً منظم هم میتواند به تصمیمهای اشتباه منجر شود.
محاسبان تلاشگر خبره با ارائه خدمات حسابداری، مالی و مشاورهای به کسبوکارها کمک میکند ساختار مالی خود را منظمتر کرده و اطلاعات موردنیاز برای برنامهریزی بودجه را به شکل دقیقتری در اختیار داشته باشند. بررسی گزارشهای مالی، کنترل هزینهها، تحلیل جریان نقدی و ارزیابی عملکرد واقعی در مقایسه با برنامه، از مهمترین اقداماتی هستند که میتوانند کیفیت بودجه بندی مالی را افزایش دهند.
اگر شرکت شما در تعیین بودجه، کنترل هزینهها، پیشبینی نقدینگی یا تحلیل انحرافات مالی با چالش روبهرو است، استفاده از مشاوره مالی و خدمات تخصصی محاسبان تلاشگر خبره میتواند مسیر تصمیمگیری مالی را شفافتر و قابل کنترلتر کند.
نتیجه گیری
بودجه بندی مالی زمانی مفید است که از یک فایل عددی به ابزار تصمیمگیری مدیریتی تبدیل شود. یک بودجه حرفهای باید به مدیر نشان دهد چه مقدار درآمد قابل انتظار است، منابع شرکت در کجا مصرف میشوند، چه زمانی احتمال کسری نقدینگی وجود دارد و عملکرد واقعی تا چه اندازه با اهداف فاصله دارد.
مهمترین نکاتی که باید به خاطر داشته باشید عبارتاند از:
- بودجه بندی مالی شامل پیشبینی، تخصیص، کنترل و اصلاح منابع مالی است.
- بودجه شرکت باید بر اساس اطلاعات حسابداری واقعی تهیه شود.
- فروش، هزینه، نقدینگی و سرمایهگذاری باید بهصورت جداگانه پیشبینی شوند.
- داشتن نمونه جدول بودجه بندی مالی و ستون «انحراف» برای کنترل عملکرد ضروری است.
- بودجه باید حداقل بهصورت ماهانه با عملکرد واقعی مقایسه شود.
- پیشبینی سناریوی محافظهکارانه، واقعبینانه و خوشبینانه ریسک تصمیمگیری را کاهش میدهد.
- بودجهای که بعد از تصویب کنترل نشود، عملاً بخش بزرگی از ارزش مدیریتی خود را از دست میدهد.
اگر ساختار حسابداری شرکت هنوز اطلاعات کافی برای پیشبینی و کنترل بودجه فراهم نمیکند، ابتدا باید سیستم ثبت و گزارشگری مالی ساماندهی شود. شناخت حسابداری مالی و استفاده از متخصصان مالی میتواند مسیر تهیه بودجهای واقعیتر و قابل کنترل را هموار کند.
سوالات متداول
بودجه بندی مالی چیست؟
بودجه بندی مالی فرآیند پیشبینی درآمد، هزینه، جریان نقدی، سرمایهگذاری و سایر منابع مالی برای یک دوره مشخص و تعیین نحوه تخصیص آنهاست. در شرکتها این بودجه علاوه بر برنامهریزی، برای کنترل عملکرد واقعی نیز استفاده میشود.
بهترین روش بودجه بندی برای شرکتهای خصوصی چیست؟
یک روش واحد برای همه شرکتها وجود ندارد. کسبوکارهای باثبات ممکن است از بودجه افزایشی استفاده کنند، در حالی که شرکتهایی که به دنبال کاهش هزینه هستند میتوانند بودجه بندی بر مبنای صفر را انتخاب کنند. در بسیاری از شرکتها ترکیبی از چند روش نتیجه بهتری ایجاد میکند.
نمونه جدول بودجه بندی مالی شامل چه بخشهایی است؟
حداقل باید عنوان درآمد یا هزینه، مبلغ بودجه، مبلغ واقعی و میزان انحراف را شامل شود. در بودجههای حرفهایتر ستونهایی مانند درصد انحراف، علت انحراف، مسئول واحد و Forecast جدید نیز اضافه میشوند.
تفاوت بودجه بندی و بودجه ریزی چیست؟
بودجه ریزی بیشتر به فرآیند تدوین و پیشبینی بودجه اشاره دارد، در حالی که بودجه بندی میتواند تخصیص منابع، اجرا، کنترل و اصلاح بودجه را نیز پوشش دهد. با این حال در بسیاری از کاربردها این دو اصطلاح بهجای یکدیگر استفاده میشوند.
بودجه شرکت باید ماهانه باشد یا سالانه؟
بودجه اصلی معمولاً برای یک سال مالی تهیه میشود، اما بهتر است به ماه یا فصل تقسیم شود. کنترل ماهانه باعث میشود اختلاف میان عملکرد واقعی و برنامه سریعتر شناسایی شود.
بودجه بندی مالی شخصی چگونه انجام میشود؟
در بودجه شخصی ابتدا درآمد خالص مشخص میشود، سپس هزینههای ضروری، بدهیها، پسانداز، سرمایهگذاری و مخارج اختیاری تعیین میشوند. هدف این است که قبل از خرج کردن پول، برای نحوه مصرف آن تصمیم گرفته شود.
یگانه شفیعی هستم نویسنده در حوزه حسابداری، مالیاتی و تحلیل گزارشهای مالی کسبوکارها. با تمرکز بر ارائه محتوای تخصصی، آموزش مفاهیم حسابداری و بررسی راهکارهای مالی، تلاش میکنم مسیر تصمیمگیری مالی را برای مدیران و صاحبان کسبوکارها سادهتر کنم.