چک تضمینی یکی از انواع چکهاست که بسته به شرایط خاصی ممکن است در داد و ستد و معامله برای جابجایی پول انتخاب شوند. در این یادداشت نگاهی به ماهیت این چک داشته و تلاش می کنیم تا ابهامات موجود حول این مسئله را برطرف سازیم.
همزمان با گسترش و رشد سایر مظاهر و جنبههای زندگی مدرن انسان، پرداختها، داد و ستدها و انتقال پول در یک نگاه کلی با تغییرات زیادی مواجه شده است. بشر در دوران باستان اساساً شناختی از پول نداشت، با کالا داد و ستد میکرد، همزمان با ضرب سکه، داد و ستد با سکه طلا را آموخت، پس از آن به اسکناس روی آورد و در نهایت به عصر حاضر، یعنی مدرنیته گام نهاد. مدرنیته همزمان با ایجاد انقلابهای عظیم و مداوم در روشهای پرداخت، پدیدهای به نام چک بانکی را رایج کرد.
شما با یک چک بانکی میتوانستید سندی مبنی بر پرداخت میزان معینی پول از سوی بانک به شخص خاصی را ارائه کنید. اما خود چکها نیز محدود به این کاربری ابتدایی نمانده و به مرور زمان با پیشرفت و انواع متفاوتی به تسهیل فرآیند داد و ستد یاری رساندند.
یکی از انواع چکها، چک تضمینی است که نقش بسزایی در افزایش اعتماد لازم برای انجام داد و ستدهای مالی داشته است. با ما همراه باشید تا نگاهی به ماهیت چک تضمینی داشته و پرده از برخی ابهامات موجود حول چک تضمینی برداریم.
حتما بخوانید :متن کامل قانون چک و سفته و پاسخ به سوالات متداول
چک تضمینی چیست و چه کاربردی دارد؟
چک تضمینی یکی از مهمترین ابزارهای مالی و بانکی است که در معاملات، قراردادها و حتی برخی فرآیندهای استخدامی کاربرد دارد. این نوع چک، برخلاف چک عادی، توسط بانک صادر میشود و به نوعی تضمین میکند که مبلغ ذکر شده در چک، توسط بانک پرداخت خواهد شد. بنابراین چک تضمینی یک اطمینان مالی معتبر برای طرفین معامله ایجاد میکند و ریسک عدم پرداخت را به حداقل میرساند.
ویژگی مهم چک تضمینی این است که صادرکننده آن نمیتواند بدون دلیل و به راحتی از پرداخت مبلغ شانه خالی کند، زیرا بانک مسئولیت پرداخت وجه را بر عهده دارد. این موضوع باعث میشود معاملات با اطمینان بیشتری انجام شوند و طرفین معامله نگرانی بابت عدم وصول پول نداشته باشند.
با وجود گسترش صدور چکهای بیمحل و بدون اعتبار، تا حد زیادی این تعهد و مدرک قانونی با بیاعتمادی روبرو شده و طبیعتاً از سوی بازاریان و فعالان صنفی روبکرد مثبتی نسبت به آن وجود ندارد. در عمل یک چک عادی به آن میزان که باید و شاید ضمانت اجرایی نداشته و در صورت برگشت خوردن ممکن است شما را درگیر با پیچ و خمهای اداری بیانتهایی کند که در نهایت حتی در صورت وصل پول، عملاً بخش مهمی از وقت و پول خود را هدر داده باشید.
اما چک تضمینی یک پاسخ قانونی در برابر این بیاعتمادیهای ناشی از صدور اشتباه چک بیمحل است. چک تضمینی نوعی از چک است که بانک به موجب آن به شکل جدیتری تعهد شما در مقابل پرداخت وجه را تضمین میکند. در حالی که سایر انواع چکها ممکن است به علل مختلفی برگشت خورده و شخصی که چک در وجه او صادر شده است را با مشکل ایجاد کنند، وقوع این مسئله در چک تضمینی به حداقل میرسد.
اساساً بانک به شکل سیستماتیک در قابل پرداخت وجه چک تضمینی ، تضمین ارائه میکند. این چک به طور معمول به شکل رمزدار صادر شده و در وجه حامل خواهد بود. اما بانک چگونه تا این حد تضمین محکمی در قابل چک تضمینی ارائه میکند؟ نکته جالب این است که در حین صدور چک تضمینی برخلاف چک عادی، در همان لحظه مبلغ چک از حساب شخص صاحب چک کم شده و در نزد بانک در صندوق خاصی تا هنگامی که کسی برای وصول آن مراجعه کند، نگهداری میشود. این مسئله به خودی خود باعث میشود تا چک تضمینی ارزش و جایگاهی همتراز با پول نقد داشته باشد.
در نهایت، چک تضمینی ابزاری است که هم امنیت مالی ایجاد میکند و هم اعتبار معامله را بالا میبرد، به همین دلیل در دنیای کسبوکار و معاملات مالی، اهمیت ویژهای دارد.
کاربردهای چک تضمینی:
-
تضمین پرداخت در معاملات خرید و فروش کالا یا خدمات
-
تضمین تعهدات در قراردادهای ملکی و اجاره
-
تضمین اجرای تعهدات در قراردادهای خدماتی یا استخدام
-
افزایش اطمینان طرفین معامله و کاهش ریسک مالی
ویژگیهای مهم:
-
پرداخت وجه توسط بانک تضمین میشود
-
اعتبار معامله افزایش مییابد
-
امکان سوءاستفاده و عدم پرداخت کاهش مییابد
تفاوت چک تضمینی با انواع دیگر چکها
چکها ابزارهای مالی متنوعی هستند و هر نوع آن ویژگیها و کاربردهای خاص خود را دارد. مهمترین تفاوتها بین چک تضمینی، چک عادی و چک ضمانت در مسئولیت پرداخت، اعتبار و میزان ریسک است. جدول زیر این تفاوتها را بهخوبی نشان میدهد:
| نوع چک | صادرکننده مسئول پرداخت | اعتبار | ریسک |
|---|---|---|---|
| چک عادی | صاحب حساب | کمتر | بالا |
| چک تضمینی | بانک صادر | بالا | کم |
| چک ضمانت | بانک یا شخص ثالث | متوسط | متوسط |
-
چک عادی: مسئول پرداخت این نوع چک، خود صاحب حساب است. در صورتی که موجودی کافی نباشد، احتمال برگشت خوردن چک و ایجاد مشکل برای گیرنده وجود دارد. بنابراین اعتبار چک عادی کمتر است و ریسک بالاتری دارد.
-
چک تضمینی: در این نوع چک، بانک مسئول پرداخت وجه است و مبلغ چک قبل از صدور از حساب صاحب چک کسر یا تضمین میشود. این موضوع باعث میشود اعتبار چک بالا باشد و ریسک عدم پرداخت به حداقل برسد. چک تضمینی معمولاً در معاملات بزرگ و مهم استفاده میشود.
-
چک ضمانت: چک ضمانت میتواند توسط بانک یا شخص ثالث صادر شود و برای تضمین انجام یک تعهد مشخص به کار میرود. اعتبار آن متوسط است و ریسک نسبت به چک عادی کمتر، اما نسبت به چک تضمینی بیشتر است.
استفاده صحیح از هر نوع چک بستگی به شرایط معامله، میزان مبلغ و نیاز به اطمینان طرفین دارد. چک تضمینی به دلیل اعتبار بالا و ریسک پایین، اغلب در معاملات بزرگ و قراردادهای مهم ترجیح داده میشود.
چک تضمینی را با چک تضمین اشتباه نگیریم!
پیش از پرداختن به خود پدیده چک تضمینی ، نیاز است تا در مورد یک موضوع خاص، ابهامزدایی انجام شود. چک تضمینی ماهیت متفاوتی با چک تضمین دارد. این کاملاً درست است که گاهاً به شکل مصطلح از چک تضمینی تحت عنوان چک تضمین یاد میشود اما ماهیت حقوقی چک تضمین چیز متفاوتی است.
چک تضمین اساساً یک چک عادی از نظر سیستم بانکی است اما از نظر حقوقی به منظور تضمین انجام یک تعهد خاص به طرف مقابل اعطا خواهد شد. به طور مثال ممکن است چک تضمین در قبال تنظیم سند مال برای دیگری، به همان شخص اعطا شود تا نوعاً این پروسه حقوقی تضمین شود. مقصود از چک تضمین، این چک با این شرایط حقوقی است. اما چک تضمینی ماهیت متمایزی دارد که در ادامه متوجه آن خواهید شد.
تفاوت چک تضمینی با چک رمزدار چیست؟
چک تضمینی شاید در شرایط حقوقی خود رمزدار باشد اما چک تضمینی با چک رمزدار بین بانکی تفاوت فاحشی دارد؛ هم از منظر عملکرد و هم از منظر حقوقی. گاهاً اشتراک در ماهیت رمزدار بودن این دو چک باعث وقوع چنین اشتباهاتی بین عامه مردم خواهد شد. به منظور جلوگیری از این اشتباه در برداشت، در ادامه با معرفی ماهیت چک رمزدار بین بانکی همراه شما هستیم.
حتما بخوانید : چک رمزدار چیست ؟
پیش از پرداختن به ماهیت چک رمزدار بین بانکی نیاز به ذکر است که عنوان رسمی و قانونی چک تضمینی ، “چک تضمین شده رمزدار شهری” است و این اشتباه در تمایز این دو نوع چک بیشتر ناشی از اشتراک نام این دو در عنوان رمزدار آنهاست.
چک رمزدار بین بانکی از اساس برای جابجایی و انتقال پول بین دو بانک است. این درست است که چک رمزدار بین بانکی نیز دارای تضمین پرداخت بوده و چک قابل اخلال نیست اما چک رمزدار بین بانکی در وجه شخص صادر نشده و تنها با قید حساب مقصد قابل صدور است. یعنی برخلاف چک تضمینی ، در چک رمزدار بین بانکی، باید حساب مقصد و گیرنده چک معین شده باشد. در حالی که در چک تضمینی نیازی به این موضوع نبوده و چک در وجه شخص صادر خواهد شد.
این کاملاً درست است که عملاً چک رمزدار بین بانکی نیز در نقش وجه نقد است اما دقت داشته باشید که بنابر تجربه بازاریان و فعالان اقتصادی، صدور چک در وجه شخص و وجود امکان وصول آن در بانکها و موقعیتهای مختلف، ارزش آن را در یک معامله تا حد بسیار زیادی افزایش خواهد داد.
کاربردهای چک تضمینی در قراردادها
چک تضمینی به عنوان یک ابزار مالی معتبر، در قراردادهای مختلف کاربردهای گستردهای دارد و موجب افزایش اطمینان طرفین معامله میشود. مهمترین کاربردهای آن عبارتند از:
-
چک تضمینی در قرارداد اجاره:
-
مالک میتواند برای تضمین پرداخت اجارهبها، از مستاجر چک تضمینی دریافت کند.
-
در صورت عدم پرداخت اجاره، مالک میتواند وجه چک را وصول کند.
-
این روش باعث کاهش اختلافات و ایجاد اطمینان در قرارداد اجاره میشود.
-
-
چک تضمینی برای استخدام:
-
برخی شرکتها برای تضمین حسن انجام تعهدات کارکنان، دریافت چک تضمینی را الزامی میکنند.
-
چک تضمینی به کارفرما اطمینان میدهد که تعهدات فرد در طول دوره کاری رعایت خواهد شد.
-
در صورت نقض تعهدات، کارفرما میتواند مبلغ چک را مطالبه کند.
-
-
چک تضمینی در خرید و فروش کالا یا خدمات:
-
استفاده از چک تضمینی در معاملات مالی باعث کاهش ریسک عدم پرداخت میشود.
-
به فروشنده اطمینان میدهد که وجه کالا یا خدمات حتماً دریافت خواهد شد.
-
به خریدار نیز اعتبار بیشتری میبخشد و معامله با امنیت و اعتماد بیشتری انجام میشود.
-
-
چک تضمینی در قراردادهای خدماتی و پیمانکاری:
-
برای تضمین انجام به موقع پروژهها و تعهدات پیمانکار، دریافت چک تضمینی رایج است.
-
در صورت عدم اجرای قرارداد، کارفرما میتواند از وجه چک برای جبران خسارت استفاده کند.
-
قواعد صدور و استفاده از چک تضمینی به چه شکل است؟
در ادامه تلاش میکنیم تا به شکلی نکتهمحور قوانین و قواعدی که حول این سند بانکی وجود دارد را بررسی کنیم:
- هیچکس اعم از شخص صادرکننده یا پشتنویسیکننده حق ندارد تا چک را مسدود کرده و آن را از درجه اعتبار ساقط کند مگر در موارد خاص حقوقی.
- این چک غیرقابل توقیف و برگشت است. اگر به هر علتی شخص صادرکننده فوت نموده، ورشکسته شده یا از دسترس خارج شود، هیچ مانعی بر سر راه وصول چک ایجاد نخواهد شد. جالب است که حتی در صورت ورشکستگی نیز، مبلغ این چک توسط طلبکاران شخص قابل مصادره نبوده و قطعاً به شخصی که چک در وجه او صادر شده پرداخت خواهد شد.
- همه چک تضمینی دارای دو مهر شعبه و صاحب امضا بوده و در کنار این رمز و شماره امضا دارند.
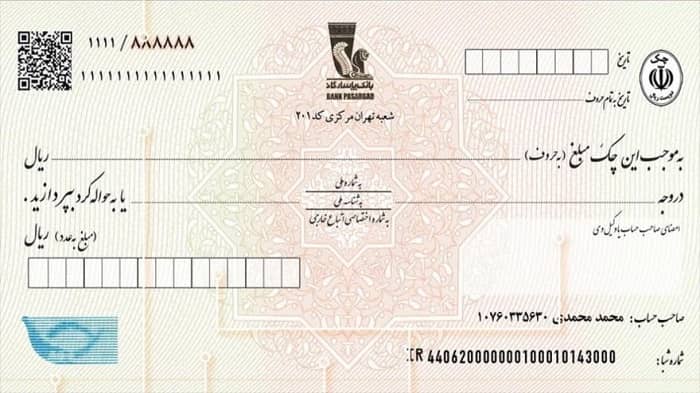
- در چک تضمینی برخلاف چک عادی، باید مبلغ چک به شکل ماشیننویسی شده در محل مناسب درج شود و در عمل شاهد پر شدن آن به شکل دستی نیستید.
در ایران از نظر قواعد عملکردی سیستم بانکداری، چک تضمینی فقط توسط شعب بانک ملی صادر خواهد شد اما وصول آن منحصر به شعب این بانک نبوده و شما میتوانید مبلغ آن را از تمام بانکهای سراسر کشور دریافت کنید. نکته مهم اما این است که در صورت وصول چک در شعب بانک ملی، واریز آن به حساب شما در همان لحظه انجام خواهد شد اما سایر شعب، پروسه واریز پول ممکن است تا 1 روز کاری به طول بیانجامد.

نمونهای از یک چک ماشینکاری شده یک بانک بینالمللی
نحوه نوشتن و تنظیم چک تضمینی
چک تضمینی برای اینکه معتبر و قابل اطمینان باشد، نیاز به رعایت چند نکته کلیدی دارد. رعایت این اصول باعث میشود از بروز مشکلات حقوقی و مالی جلوگیری شود:
-
انتخاب بانک صادرکننده معتبر:
-
چک تضمینی باید توسط بانکی معتبر و شناختهشده صادر شود.
-
اعتبار بانک صادرکننده باعث اطمینان بیشتر گیرنده چک میشود و ریسک عدم پرداخت کاهش مییابد.
-
-
تعیین دقیق مبلغ چک:
-
مبلغ چک باید به صورت عددی و نوشتاری به شکل واضح و خوانا نوشته شود.
-
از خط خوردگی و اصلاحات روی چک خودداری کنید تا اعتبار آن حفظ شود.
-
-
نگهداری تصویر چک بین بانکی:
-
در صورت نیاز، تصویر یا کپی چک بین بانکی را نگه دارید.
-
این کار برای استعلام یا پیگیری پرداخت چک در آینده مفید است.
-
-
رعایت طریقه پشتنویسی چک در انتقال آن:
-
در صورت واگذاری یا انتقال چک به شخص دیگر، پشتنویسی صحیح و مطابق قوانین الزامی است.
-
این اقدام از بروز مشکلات حقوقی و اختلافات جلوگیری میکند.
-
-
رعایت قوانین مربوط به چک تضمینی:
-
اطمینان حاصل کنید که تمام مقررات و قوانین مرتبط با چک ضمانت رعایت شدهاند.
-
این شامل مواردی مانند تاریخ صدور، اعتبار و تعهدات طرفین میشود.
-
با رعایت این نکات، چک تضمینی به یک ابزار مطمئن برای تضمین انجام تعهدات در معاملات و قراردادها تبدیل میشود و طرفین با اطمینان بیشتری وارد معامله خواهند شد.
بلاگ پیشنهادی: مالیات چیست؟
چگونه میتوان صاحب چک تضمینی شده و آن را در وجه کسی صادر کرد؟
برای صدور چک تضمینی نیاز است تا برخی از مراحل اداری لازم را طی کنید. برای سپری کردن این مراحل به دو مدرک زیر نیاز است:
- فرم 396 که تحت عنوان درخواست صدور چک رمزدار شهری صادر خواهد شد و باید از سوی متقاضی تکمیل و پر شود
- رسید برداشت وجه؛ که این رسید باید برابر با مبلغ چک باشد
با در دست داشت این مدارک باید مراحل زیر را سپری کنید:
- امضای سند 396 به جهت اعتبار یافتن و تحویل آن
- ارائه پرفراژ سند تأییدیه دریافت وجه
پس از این دو مرحله اداری چک آماده تحویل خواهد شد و پس از امضای ته سوش چک، سندیت قانونی مییابد. در انتها اما طبیعتاً باید این چک را به طرف حساب خود تحویل دهید تا داد و ستد مالی مد نظر شما انجام شود.
با این گونه چک عملاً برگشت خوردن هیچ معنایی ندارد
ریسکها و مشکلات چک تضمینی
چک تضمینی یکی از ابزارهای مالی امنتر نسبت به چک عادی محسوب میشود، زیرا بانک صادرکننده مبلغ چک را تضمین میکند. با این حال، استفاده از چک تضمینی نیز بدون ریسک نیست و ممکن است مشکلاتی را برای دارنده و صادرکننده ایجاد کند:
-
برگشت خوردن چک در صورت مشکل بانکی
حتی اگر چک تضمینی باشد، در صورتی که بانک صادرکننده با مشکلات حقوقی چک تضمینی یا سیستمی مواجه شود، ممکن است چک پاس نشود. بنابراین همواره توصیه میشود قبل از دریافت چک، از صحت و اعتبار بانک صادرکننده اطمینان حاصل کنید. -
سوء استفاده در قراردادهای غیرمعتبر
یکی از مهمترین ریسکها و خطرات چک تضمینی، استفاده نادرست از آن در قراردادهایی است که از نظر قانونی یا مالی معتبر نیستند. در این موارد، حتی اگر چک تضمینی باشد، دارنده ممکن است در وصول وجه با مشکلات حقوقی مواجه شود. -
نقض قانون چک ضمانت
دارنده و صادرکننده باید تمامی قوانین مرتبط با چک تضمینی و قانون چک ضمانت را رعایت کنند. هرگونه تخلف، از جمله تغییر مبلغ یا انتقال غیرمجاز، میتواند منجر به مسئولیت حقوقی شود.
شرکت حسابداری محاسبان تلاشگر خبره
شرایط و مدارک لازم برای دریافت دسته چک
برای دریافت دسته چک از بانکهای معتبر مانند بانک ملی یا سایر بانکها، باید شرایط مشخصی را رعایت کنید و مدارک مورد نیاز را ارائه دهید.
شرایط گرفتن دسته چک بانک ملی
-
داشتن حساب فعال و بدون مشکل در بانک
-
سابقه مالی مناسب و عدم وجود چک برگشتی
-
رعایت سقف اعتبار تعیین شده توسط بانک
-
حداقل سن قانونی (۱۸ سال به بالا)
مدارک لازم برای گرفتن دسته چک
-
شناسنامه و کارت ملی: ارائه اصل و کپی شناسنامه و کارت ملی برای احراز هویت الزامی است.
-
گواهی درآمد: بانک برای بررسی توان مالی شما جهت صدور دسته چک، ممکن است درخواست ارائه گواهی درآمد، فیش حقوقی یا مدارک مالی معتبر داشته باشد.
-
فرم درخواست بانک: تکمیل فرمهای مربوط به افتتاح حساب و صدور دسته چک نیز ضروری است.
-
سابقه حساب بانکی: برخی بانکها، سابقه حساب شما را بررسی کرده و در صورت داشتن چک برگشتی یا مشکل مالی، ممکن است دسته چک صادر نکنند.
با رعایت این شرایط و ارائه مدارک کامل، امکان دریافت دسته چک برای شما فراهم میشود و میتوانید از مزایای چک تضمینی با اطمینان بیشتری استفاده کنید.
سوالات متداول
چک تضمینی چیست و چه تفاوتی با چک عادی دارد؟
چک تضمینی توسط بانک صادر میشود و پرداخت آن تضمین شده است، برخلاف چک عادی که احتمال برگشت خوردن به دلیل کسری موجودی وجود دارد.
چک تضمینی را چگونه نقد کنیم؟
کافی است به بانک صادرکننده مراجعه کنید تا پس از بررسی اعتبار چک، مبلغ نقد یا به حساب شما واریز شود.
آیا چک تضمینی قانونی است؟
بله، چک تضمینی کاملاً قانونی است و تحت پوشش قوانین صدور چک ضمانت قرار دارد.
برای استخدام بهتر است از چک تضمینی استفاده کنیم یا سفته؟
چک تضمینی مطمئنتر است، چون پرداخت آن توسط بانک تضمین شده و ریسک کمتری دارد.
اگر چک تضمینی برگشت خورد چه کنیم؟
به بانک صادرکننده اطلاع دهید و در صورت نیاز از مسیرهای قانونی، طبق قانون چک ضمانت، برای وصول مبلغ اقدام کنید.